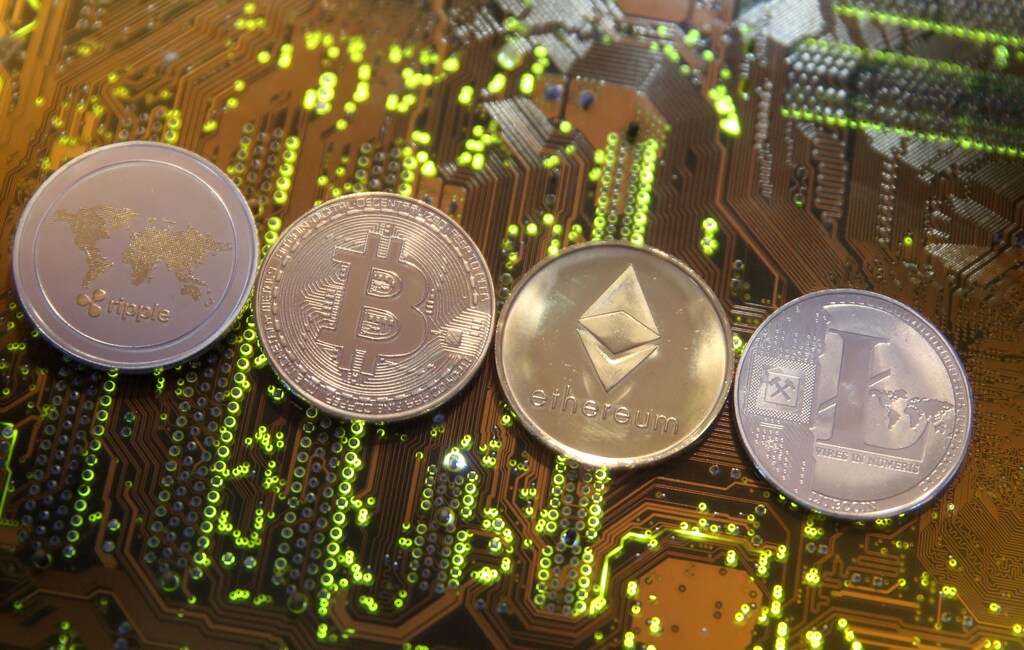
自2008年以来,加密资产和加密货币的流行度大幅攀升,目前存在的后者已超过1000种。近期,大幅上涨后紧随急剧下跌,引发了密集的媒体报道和广泛关注。加密资产也在世界经济论坛全球金融与货币体系未来理事会的近期工作中占据突出位置,我与Cecilia Skingsley共同担任该理事会联席主席。
具体而言,一份题为“《2030年全球金融与货币体系》”的报告指出,加密货币日益获得接纳和普及,将有助于把市场、机构和基础设施连接在一个多极化、复杂且相互关联的世界中。这反过来将对货币政策的实施构成挑战,并对金融稳定和金融犯罪防范产生影响。
监管机构和监督者已开始更加关注这一领域,但仍在探讨如何为这一新资产类别提供最佳框架。各方处理方式差异很大,从直接禁止(中国)、发出警告(美国、英国)、提供指导(新加坡),到持宽松许可立场(日本、韩国)不等。最近,香港证券及期货事务监察委员会(证监会)概述了其针对虚拟资产投资组合管理人、基金分销商和交易平台运营者的新监管框架,旨在将其纳入监管范围。
部分监管机构未能充分区分用作实用工具的代币与基于证券的金融工具型加密资产。区分两者至关重要,同时对各类代币化资产的教育也很重要。并非每种虚拟货币都需要密码学技术,也并非都采用去中心化发行。并非每个通过首次代币发行(ICO)发行的数字代币都是加密货币。理解底层资产是什么十分重要。
国际货币基金组织和世界银行近期提出了其《巴厘岛金融科技议程》,包含12项政策要素,旨在帮助成员国充分利用金融科技快速发展带来的益处和机遇,同时管理其固有风险。关于加密资产,《巴厘岛议程》提醒称,其日益扩散可能会增加评估跨境金融相互依存关系驱动因素的复杂性。同样,金融稳定理事会(FSB)在近期一份文件中指出,若加密资产持续演变,未来可能对金融稳定产生影响,尽管目前风险被认为并不显著。
前进方向何在?
在现阶段,加密货币能否最终成为主流交易媒介仍非常不明朗。处理能力等技术短板以及挖矿所需的巨大能源消耗,或许可以解决。针对可能存在的KYC/反洗钱问题和要求,可以加以应对,以确保加密货币不被用于违法活动(例如在区块链中嵌入实时交易检查)。
然而,加密货币的主要问题在于其供应缺乏弹性。加密货币支持者视为最大优势的有限供应,实际上恰恰是其最大劣势。由于供应缺乏弹性,需求波动必然导致价值波动,这使加密货币不适合充当货币。换言之,加密货币缺乏中央银行。
我对将区块链作为主要底层技术的应用更加乐观。区块链的潜在益处众多,包括实现实时交易以降低风险并改善资本管理,到通过将区块链用于“了解你的客户”或反洗钱检查等方式提升监管效能。我还看到其与人工智能和物联网等其他新兴技术融合的巨大潜力,以实现金融的未来。
鉴于区块链拥护者所倡导的范式转变,银行和交易所需要共同努力,包括在区块链生态系统内开展跨境合作,并与更广泛的区块链社群分享知识和经验。
瑞银近期与其他银行合作推出了基于区块链的贸易融资平台We.Trade,该平台允许银行客户在线轻松创建贸易订单,并管理从订单到付款的整个贸易流程。与此同时,金融基础设施提供商SIX已宣布计划推出“SIX数字交易所”,这将是全球首个基于区块链、为数字资产提供完全整合的端到端交易、结算和托管服务的市场基础设施。该项目计划于2019年上半年推出,但须获得监管批准。该服务将为发行和交易数字资产提供安全环境,并实现现有证券及非银行可融资资产的代币化,使此前无法交易的资产变得可以交易。
我建议通过使各国方法保持一致,并将监管和监督提升至国际层面,即交由二十国集团(G20)和金融稳定理事会负责,从而对加密货币采取一致的监管方式。监管机构和监督者应遵循公平竞争原则,在保护消费者的同时不应抑制创新。
既然我们正处于这一旅程的起点,加密资产和区块链将继续在全球金融与货币体系未来理事会的工作中占据突出位置。为促成切实可行的解决方案和知情讨论,我们认为需要公共部门与私营部门之间保持持续密切的对话。




