全球仍有17亿人无法获得正规银行账户。
人工智能等数字创新正在帮助提升金融包容性。
在具备适当的基础设施、数据共享环境和伦理框架的前提下,人工智能可以使金融服务更加普惠。
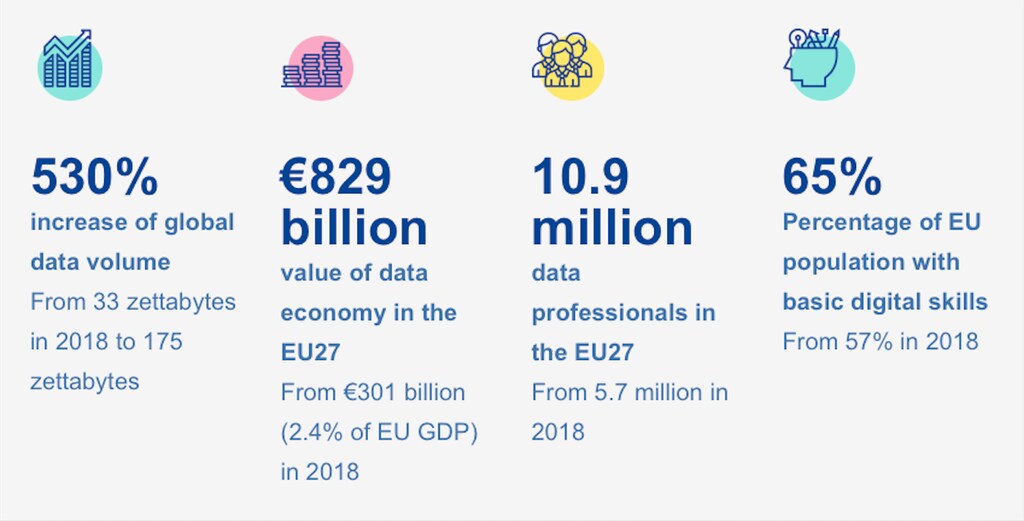
预计全球产生的数据量将激增530%,从2018年的33泽字节增至 2025年的175泽字节。人工智能有能力将这一海量数据转化为金融包容性。我们提出了若干指导原则,供公共和私营部门参考,以在发挥人工智能潜力的同时,降低这一相对较新的技术所带来的风险。
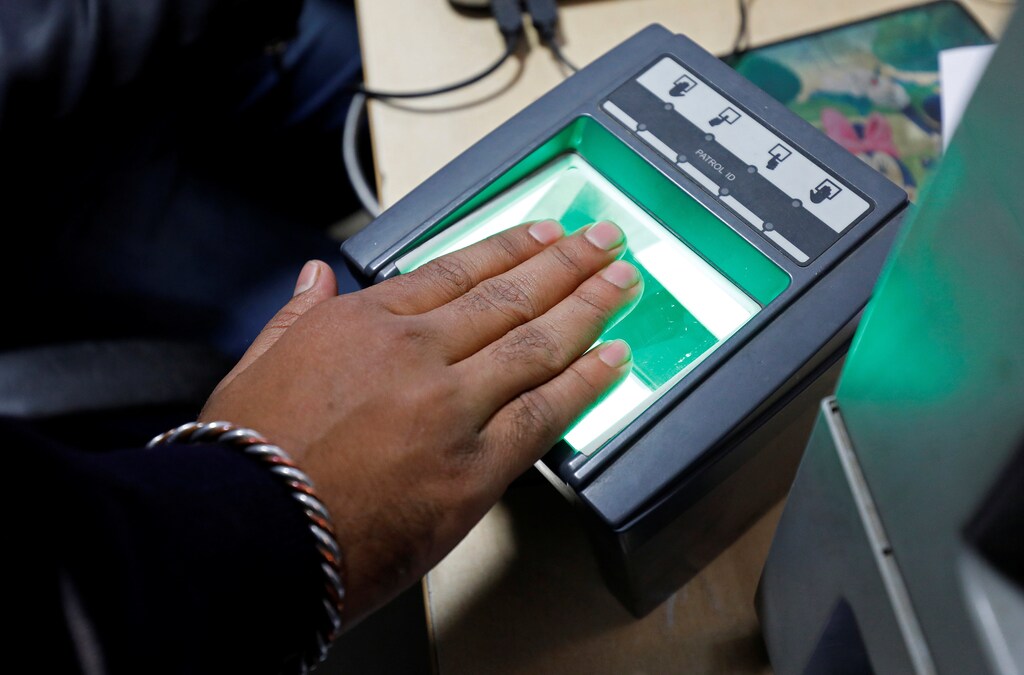
促进金融包容性的数字身份识别系统
政府和监管机构已合作建设新的数字身份识别基础设施,降低了触达“最后一英里”用户的成本。印度在这一领域处于领先地位,其为“印度堆栈”(India Stack)打造了基础性数字管道。典型例子包括Aadhar(由印度政府颁发的12位唯一身份识别号码)以及UPI(统一支付接口),后者是一种由印度中央银行监管、可互操作、以移动端为先的支付系统。
Aadhar通过为13亿人提供可信身份,使其能够获得银行账户服务;UPI则首次实现了跨平台即时支付。这些应用共同推动了金融创新,大幅降低了交易成本,并使用户数据能够大规模地被采集和共享。
印度金融科技生态系统是全球最具活力的之一,若没有这些核心数字平台所支撑的开放、自由的市场,其发展将截然不同。
数据可携性及其在借贷与融资领域的应用
基础设施建成后,数据便是金融服务提供商从中攫取最大价值的燃料。没有这一燃料,金融科技便难以走远;而若缺乏数据可携性,燃料也将极为有限。数据可携性是指用户有权将个人数据便捷地从一个机构转移至另一机构。在实践中,这要求数据不再被封存于任何单一机构的“孤岛”之中,而应由用户拥有,并可与其他服务提供商共享。这一数据共享框架的基本原则在于,用户生成的数据是一种公共产品,它可以,也应当成为竞争的来源,而非单一主体的竞争优势。
这一数据共享原则在印度通过账户聚合器(AA)框架得以体现。AA的设计定位是“同意管理者”,使用户能够在知情同意的基础上,与银行、保险公司等其他受监管机构共享其数据。这一模式有利于借贷与融资领域,尤其有助于缓解信贷匮乏的中小企业融资困境。
世界经济论坛如何帮助各国政府负责任地采用人工智能技术?
该国约90%的中小企业无法获得正规信贷。借助AA框架,这些小微企业可以确保必要的文件资料提供给贷款机构,而贷款机构则能更好地进行风险评估并服务于小微企业。通过周密的系统设计,AA框架实现了基于同意的用户数据共享,降低了交易成本,并推动了金融包容性。
开发合乎伦理的人工智能指南
与基础设施和数据同样重要的是,人工智能本身的能力决定了金融科技的渗透程度。尽管海量数据带来了新的机遇,但受益者仅限于数据可得的人群。如果弱势群体未能得到充分代表,或底层算法存在偏见,人工智能可能会复制社会偏见。目前尚无法律规范人工智能算法,这一风险因而更加突出。在此背景下,我们敦促私营部门主动采取行动,而不是等待监管,以确保其人工智能应用公平公正。为此,我们提出三点建议:
1. 为降低偏见风险,应提高团队多样性
哥伦比亚大学的研究人员发现,虽然造成预测偏差的最主要原因是数据偏差,但工程师的人口结构也起到一定作用。尽管每个人的个体偏差大致相当,同质化团队却会放大个体偏差。因此,团队越多元化,就越能够发现并减少偏差。
2. 确保人工智能算法能够向包括专家和外行在内的其他人作出解释
牛津研究所的研究人员提出了“反事实”的概念:反事实并非完整的解释,而是提供能够导致另一种决策结果的最低限度条件集合。了解这些条件,可以为用户提供改变其当前状况所需的信息,从而为实现包容性开辟一条路径。
3. 聘请专家审计您的算法
已有多种框架可帮助希望在开发周期中融入伦理考量的机构。与其重复造轮子,不如引入这些工具的开发者和相关专家。若无法聘请专家参与,应确保决策过程中不完全排除人为干预。尽管人工智能算法正不断改进,但人类的判断依然更为精妙,应当用于审计并设计更加公平的算法。
在具备适当的基础设施、数据共享环境和伦理框架的前提下,人工智能可用于为更多人群,尤其是最贫困人群,提供金融服务。这一可能性必须转化为现实。
更多信息请访问:corporate.payu.com




