正如李开复在其新著《AI·未来:中美两国的科技竞争与全球新秩序》中所阐述的,人工智能(AI)和机器学习已从发现阶段迈入应用与实施阶段。
过去十年间,数据科学家取得了重大进展,才使我们走到今天这一步。复杂算法已经编写完成,处理海量数据集的方法已为人所知,而且这项技术具有足够的通用性,能够应用于不同问题。
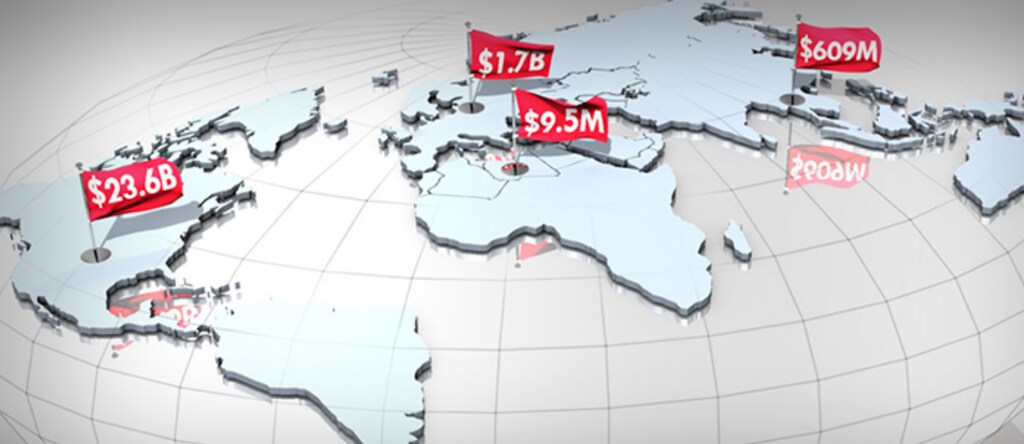
其中一个问题是打击金融犯罪的成本。仅在美国,反洗钱(“AML”)合规成本估计为每年235亿美元。欧洲银行的支出也与之接近,达到每年200亿美元。
更令人震惊的是,尽管投入如此之高,成效似乎并不理想。过去十年间,90%的欧洲银行因违反反洗钱相关规定而被罚款;在全球范围内,银行在过去10年中总计被罚约260亿美元。
如今,金融机构应当迈出这一步,运用人工智能和机器学习侦测人口贩运、毒品和武器交易、恐怖主义资金支付,以及为这些活动提供资金的洗钱行为。
事实上,监管机构如今正鼓励金融机构进行尝试,运用人工智能和机器学习的力量检测可疑活动。要成功实施这些人工智能解决方案,领域专家必须全程参与,将问题转化为可处理的任务,找出解决问题的挑战,并寻求最佳方案来应对这一领域的问题。
运用人工智能协助侦测金融犯罪的时机已经到来
科学家长期以来一直致力于赋予机器类似人类的智能。过去十年取得的突破正被应用于商业领域的实际问题,并有望随着时间推移改变各个行业和全球经济。
人工智能最引人注目的应用场景之一,是打击金融犯罪。人工智能能为参与这场斗争的银行带来两大主要益处:提高金融犯罪调查的效能和效率,并改善机构的风险管理。
除了帮助金融机构更有效地遵守法规、规避风险外,人工智能还有望大幅降低应对这一挑战的成本,主要方式是减少监控系统中的误报,并将人类专家的精力转向其他更有成效的可疑活动调查领域。
银行业领军者在尝试新的人工智能解决方案时一直持谨慎态度。直到最近,金融服务机构出于对所谓“黑箱”模型的顾虑,尚未充分利用人工智能解决方案,这种模型执行的功能对最终用户并不透明。如果银行不了解其技术如何监控金融犯罪,就无法向监管机构解释自己如何遵守法规。
然而,我们如今已进入实施阶段,领域专家正与数据科学家直接合作,调整机器学习技术,并确保解决方案有效、高效且合理可解释。
监管环境近期发生了巨大变化,这清楚表明了整合人工智能的必要性。2018年12月3日,美国包括金融犯罪执法网络在内的五个联邦机构发表联合声明,鼓励银行采用包括人工智能在内的创新方法。他们表示:“各机构欢迎采用这类创新方法,进一步努力保护金融系统免受非法金融活动侵害。”
全球监管机构也在鼓励使用人工智能。事实上,新加坡金融管理局于2018年11月发布了一套原则,旨在推动金融领域使用人工智能技术时做到公平、合乎道德、负责且透明。
人工智能基础知识
人工智能和机器学习分为两种:监督式和非监督式,各有其独特优势。在监督式学习中,模型使用已经分类的数据进行训练,以识别可能可疑的交易。
在非监督式学习中,计算机科学家将未经分类的原始数据输入系统。通过与数据交互,计算机系统能够识别可能预示洗钱的模式,也能提出组织和分析数据的新方法。
机器与人:真正的伙伴关系
必须认识到,无论多么智能,采用人工智能的模型都不能脱离人类监督和测试而运行。即使在非监督式学习中,具备领域专业知识的人也必须设计并优化模型。
制裁筛查中的监督式学习充分体现了这一点。每笔银行交易都必须经过筛查,以确认涉及的实体是否列在已知罪犯或恐怖分子名单上。即使是最好的筛查系统也会产生大量误报,必须由人工审核员处理:要么解除警报,要么将其升级以供进一步审查。
通过监督式学习,人类可以利用先前已处理的制裁警报来训练模型应对新警报。随后,领域专家会用新警报测试模型,观察其表现。根据测试结果,人类对模型进行优化,使其最终能够比人工审核员更快、更准确地完成第一层审核。领域专家参与每一个环节,因此能够向监管机构解释并证明这项技术的合理性。
模型投入运行后,人类仍是这一流程不可或缺的一部分。人工智能可以承担一级审核员的职能。第二位审核员——人工一级审核员——会检查模型的判断。模型证明自己能够准确处理警报后,便会审核所有一级警报,而人工只需抽样检验。这样既能最大限度地提高效能(即准确处理警报),也能提升效率(银行可以将人工制裁专家调配到其他更复杂的领域)。
我们认为,这是真正的伙伴关系。机器和人类必须协作,才能完成任何一方单独行动都无法同样出色完成的任务。
人工智能系统已经能够进行关联分析,通过识别参与可疑交易的实体来推断相关关系。它们还会从公开来源(包括社交网站)收集和分析数据,以帮助评定特定客户的风险等级。
人工智能系统还能够发现恐怖分子和罪犯的新型活动。事实上,罪犯不断开发隐藏其活动的新方法。人工智能可以识别新的行为模式,提醒金融机构展开调查。
智能分群
除了监督式学习,非监督式学习在帮助银行区分典型银行行为与潜在可疑活动方面也特别有用。
智能分群是实现这一目标最有前景的人工智能技术之一。Navigant最近为一家全球性银行完成了一个项目,采用了来自Ayasdi的智能分群软件。
监管机构要求该银行审查过去数年间约2000万笔交易。由于交易数量庞大,监管机构允许银行采用创新方法进行审查。
使用传统监控系统时,银行通常按客户所属行业、业务类型、规模以及其他因素进行分群,并对这些群组中的企业采用以往行之有效的规则。问题在于,这些分群无法始终将交易行为一致的实体归入同一群组。
在这个项目中,人工智能系统处理交易时不考虑传统类别,而是分析交易、观察模式,并创建更相关的新群组,再根据客户行为将其归入相应群组。例如,一个群组可能包括从事大额电汇贷记交易、交易对手方往来频繁且独立发起方数量众多的实体。
如果客户执行的交易超出其所属群组的正常范围,就会接受进一步分析,必要时还可能由人工展开调查。
项目结果令银行及其监管机构满意。警报数量大幅减少,剩余警报的处理成效也较传统分析方法显著提高。
尝试并创新
金融服务公司已获准进行尝试,我们建议它们这样做。包括机器学习在内的人工智能技术已经足够成熟,如今可以应用于银行业一些最迫切的需求。
银行无需拆除并替换现有的计算机监控系统,因为新技术能够补充并增强其旧有系统。同时,银行也无需费力花钱组建庞大的人工智能专业计算机科学家团队。如今已有强大的新型机器学习技术可供使用。我们敦促银行让领域专家找出业务痛点,应用人工智能技术,取得成效,然后着手解决下一个问题。
过于谨慎也有代价。如今,监管机构已允许并鼓励金融机构进行尝试,只要以负责任的方式开展即可。用不了太久,人工智能技术就会被视为最佳实践。




