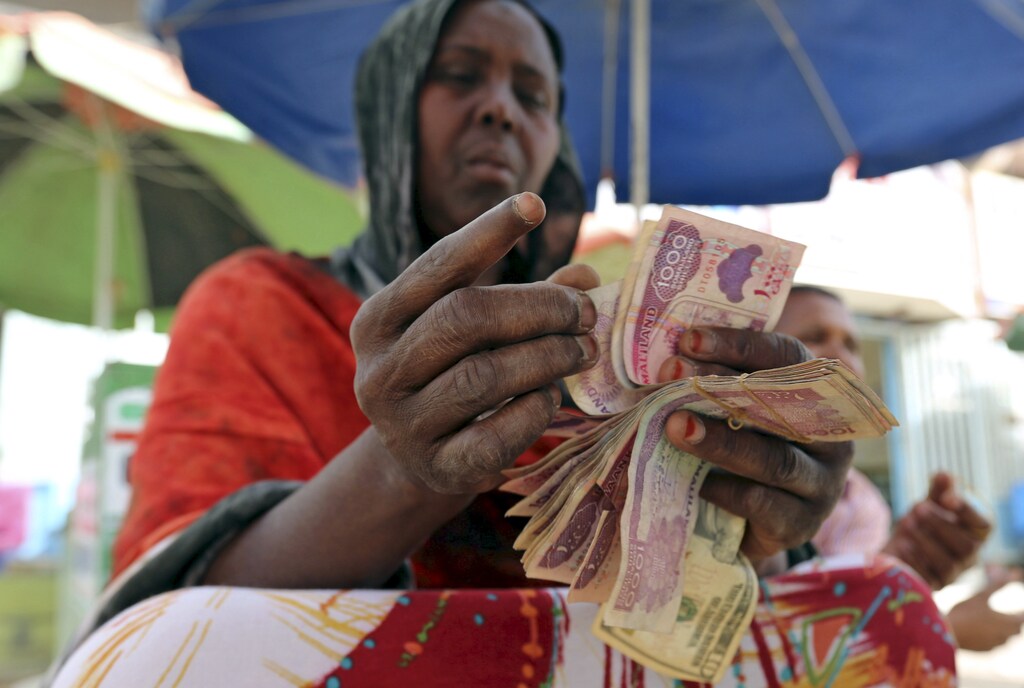
在区块链数以百计的潜在应用中,促进金融普惠这一用途被反复提及。
然而,和大多数区块链应用一样,人们往往只谈理论,而忽视了实施层面。
这仿佛是说,公众只要知道区块链是什么,就会因为围绕它的热潮而采用它。
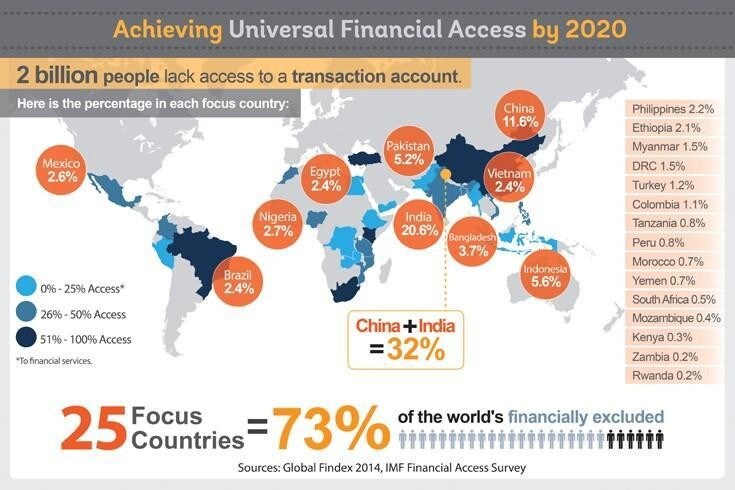
根据《全球普惠金融数据库(Global Findex)2014》和国际货币基金组织金融可及性调查,有20亿人无法使用交易账户。
研究表明,拥有一个基本银行账户能够直接提高生活水平:人们会增加储蓄,可以借钱接受教育、创业、购置房产,等等。
然而,人们融入金融互联世界仍面临一些重大障碍。
那么,我们如何利用区块链打破这些障碍?以下是三个建议。
第一步:让客户开户更容易
了解你的客户和反洗钱要求(在银行业通常简称为 KYC/AML),是阻碍人们获得金融服务的一大障碍。
银行需要收集并持续更新大量文件,过程十分繁琐。
因此,许多人望而却步,因为他们必须收集多份材料,有时还要等待数周才能完成核验。
在亚洲和非洲的某些地区,这件事也很困难,因为人们需要花很多时间奔波。
然而,区块链可以支持一个 KYC 共享账本,供某个地区的多家银行使用。
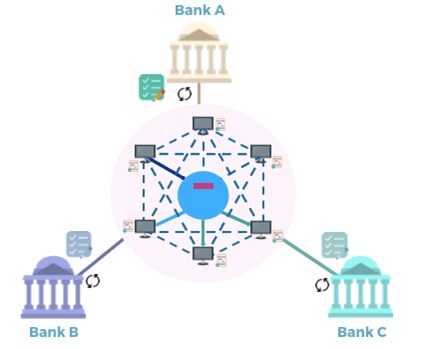
采用这一系统后,只需一家银行为客户办理开户手续。
收集到的信息随后会在区块链上得到验证并记录。如果核查无误,客户的身份信息就会添加到区块链上。
之后,客户前往另一家银行或保险公司时,新机构可以查询客户资料,确认其已在共享账本中,且所有必要文件都已核实。第二家银行便可立即为客户开立账户。
如果客户更换工作或地址,第二家银行可以更新系统,共享 KYC 账本上的所有银行便都能获得最新信息。
它们都信任这些数据。因此,银行可以降低合规成本,减少新客户开户过程中的各种阻碍。
想想看,一家银行若能迎来数千名新客户,该有多高兴。
第二步:让境内和跨境支付更容易
客户完成开户后,基于区块链的支付通道便可实现电子货币的顺畅转移。
人们可能没有银行账户,但在许多金融服务覆盖不足的国家,手机普及率极高。
到2020年,手机订阅量将达到92亿。这意味着地球上的每个人拥有的手机订阅量都超过一个。
人们希望能从邻国购买商品,移民劳工需要向家乡汇款,社区也希望能够掌控自己的生态系统。
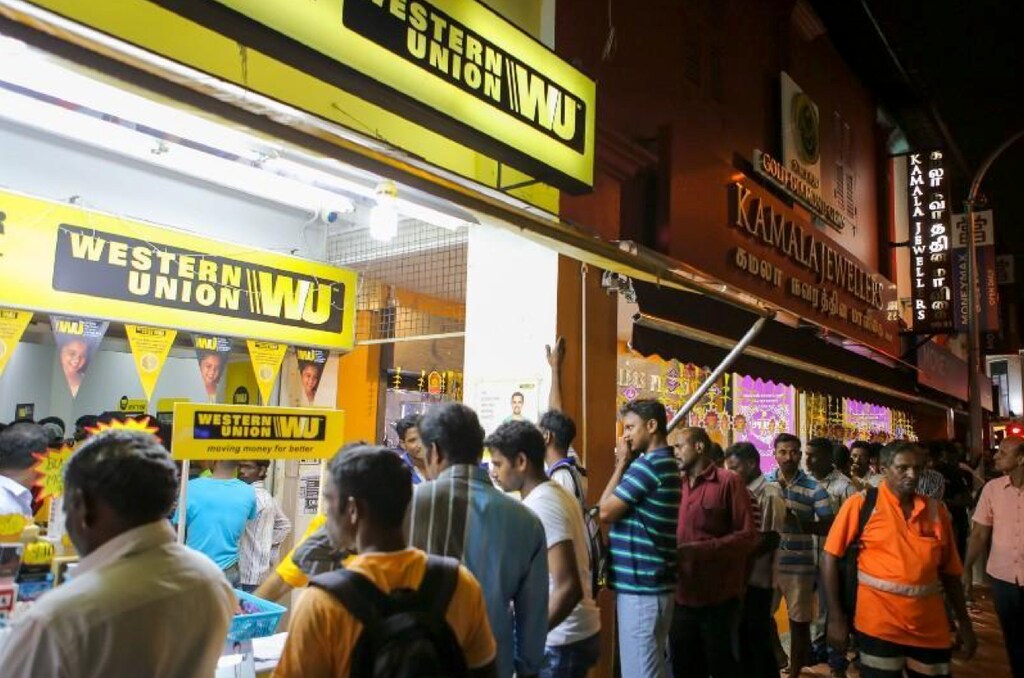
通过搭建区块链支付通道并将其连接到手机,客户就能快速、低成本地轻松跨境汇款。再也不用在汇款点排队等上几个小时。人们可以直接在家汇款,同时享受低费率。
最令我兴奋的用途,是由社区为居民和商户部署自己的支付通道。
这样可以避免信用卡公司进入当地市场,向小商户收取3–5%的手续费。
社区自己的区块链支付通道可以免费,也可以只收取0.25%的费用。
这是可行的,因为搭建基于区块链的系统所需成本只是传统系统的一小部分。
第三步:为不断变化的市场打造更好的保险产品
问任何人通常如何看待保险,他们很可能会说出以下其中一句:
“我不知道自己是不是保费交得太多了。”
“一点也不透明。”
“我不信任它。”
归根结底,问题在于信任不足、缺乏问责和透明度。
而这三点正是区块链要解决的问题。
如今,保险业面临的几大挑战包括传统系统,以及保单签发和理赔管理流程。
过时的技术和基础事务中大量的人工参与推高了成本,也抬高了价格。
难怪在印度这样的地方,保险普及率不到5%。
要向这个拥有13亿人口的市场销售产品,保险公司必须降低成本。
基于区块链的保险平台可以将保单签发并记录在区块链上,让所有人都能查看。
智能合约系统能够实现实时理赔管理,客户无需花时间收集材料、复印、邮寄,然后等待三到六个月才能收到赔付款。
相反,整个流程都将自动完成。
如今,低成本的基础设施已经建成,保险公司便可在向新兴市场销售产品时大胆创新,而这些市场中的人们过去一直被排除在金融服务之外。
保险公司可以低价销售短期保单或按使用量计费的保险,同时仍然获利。人身意外险、住院险和自行车保险等产品的价格都会下降。
KYC、支付和保险——这是利用区块链加快实现金融普惠的三种直接方式。
我们与大型企业合作,为其提供区块链解决方案,使它们能够部署我提到的这类产品。这样一来,它们既能吸引新客户,也能帮助数百万人改善生活条件。
如需了解更多关于2017届技术先锋的信息,请访问我们的网站。




