尽管多个行业对区块链技术的研究和试验已进行数年,但采用该技术的机构仍然很少。尽管央行是全球最审慎、最稳健的机构之一,世界经济论坛发布的一份新白皮书表明,这些机构或许出人意料地,是最早应用区块链技术的机构之一。
央行在区块链和分布式账本技术(DLT)方面的活动往往鲜为人知或未被充分传达。因此,外界存在大量猜测和误解。然而,从瑞典到南非再到新加坡,全球数十家央行正在积极研究区块链能否帮助解决银行业长期存在的问题,例如支付系统效率、支付安全与韧性,以及金融普惠。
这些机构负责管理国家的货币政策以及金融和经济稳定,因此在采用可能产生不利后果的任何技术或解决方案时都非常谨慎。然而,许多央行正在积极研究各种应用场景,以在受控且安全的环境中探索该技术的潜力。
央行十大应用场景
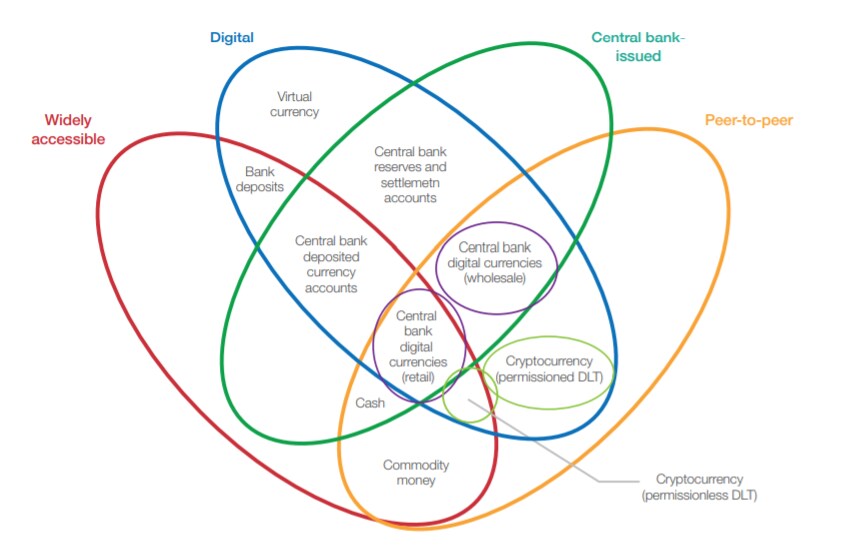
1. 零售型央行数字货币(CBDC)——由央行发行的数字货币,以点对点和去中心化方式运行和结算(无中介),并可供消费者广泛使用。这种形式的央行数字货币可作为实体现金的补充或替代,也可替代传统银行存款。多个国家的央行正在对此进行试验,包括东加勒比地区、瑞典、巴哈马和柬埔寨的央行。
2. 批发型央行数字货币——由央行发行的数字货币,以点对点和去中心化方式运行和结算(无中介),但仅面向商业银行和清算机构,用于批发银行间市场。研究此类货币的央行包括南非、加拿大、日本、泰国、沙特阿拉伯、新加坡和柬埔寨的央行。
3. 银行间证券结算——基于区块链的数字货币(包括央行数字货币)的专门应用,可实现证券与现金的快速银行间清算和结算。其目标是建立“券款对付”银行间系统,使交易资产(例如以证券换取现金)的双方能够同步完成资产的付款与交割。探索这一方案的央行包括日本银行、新加坡金融管理局、英格兰银行和加拿大银行。
4. 支付系统的韧性与应急机制——在主用或备用的国内银行间支付和结算系统中使用分布式账本技术,以保障系统在技术或网络故障、自然灾害、网络犯罪及其他威胁下的安全性和连续性。该应用场景通常与其他场景一并作为分布式账本技术可能带来的一系列益处之一。研究此应用场景的央行包括巴西中央银行和东加勒比中央银行。
5. 债券发行与全生命周期管理——在债券拍卖、发行或其他全生命周期流程中使用分布式账本技术,以降低成本并提高效率。该概念可适用于由主权国家、国际组织或政府机构发行和管理的债券。在相关情形下,央行或政府监管机构可作为“观察节点”监测相关活动。世界银行于2018年8月推出了首只基于区块链的债券,名为“bond-i”。
6. 客户身份识别(KYC)与反洗钱(AML)——利用分布式账本技术追踪和共享相关客户支付及身份信息,以简化流程的数字化KYC/AML流程。该方案可连接国家数字身份平台,或接入现有的电子KYC或反洗钱系统。它还可能与央行数字货币相互作用,以支持支付和金融活动追踪。探索这一方案的央行包括香港金融管理局。
7. 信息交换与数据共享——利用分布式或去中心化数据库,在相关政府机构或私营部门机构之间或内部建立替代性的信息和数据共享系统。巴西中央银行正在研究此应用场景等。
8. 贸易融资——利用去中心化数据库及相关功能,实现更快、更高效、更具普惠性的贸易融资。这将改进当前通常以纸质文件为基础、且耗费大量人力和时间的贸易融资流程。客户信息和交易记录在去中心化数据库的参与方之间共享,同时在需要时保持隐私和保密性。研究此应用场景的央行包括香港金融管理局。
9. 现金供应链——利用分布式账本技术发行、追踪和管理现金从生产设施到央行及商业银行网点的配送与流转。这可包括资金的订购、存入或调拨,并可简化监管报告。探索此应用场景的央行包括东加勒比中央银行。
10. 客户SEPA债权人标识符(SCI)配置——基于区块链的去中心化共享存储库,用于存放单一欧元支付区(SEPA)信用标识符,由央行及SEPA借记计划中的商业银行共同管理,可提供更快速、更精简的去中心化身份配置与共享系统。它可取代现有的耗费大量时间和资源的人工及中心化流程。法国央行的Madre项目已实施该方案。
针对上述每一项应用场景(按受欢迎程度排序),至少有一家央行正在积极研究该领域。各国的研究和经验各不相同,许多央行研究人员尚未就分布式账本技术在考虑到显著风险和局限性后能否为其流程带来价值得出结论。
在少数情况下,例如法国央行,央行已成功部署基于分布式账本技术的应用。在其他情况下,央行在权衡风险与不利因素后认为,区块链技术无法为其经济体带来有价值的机遇。至少,许多央行正在关注同业机构的动态以及私营加密货币市场的发展。
未来四年,我们预计将有许多央行决定是否使用区块链和分布式账本技术来改进其流程并提升经济福利。鉴于央行流程的系统重要性以及区块链技术的相对不成熟,各央行必须审慎考虑实施过程中所有已知和未知的风险。




