全球近10亿女性无法使用基本银行账户。最近我在约旦见到了萨瓦桑她经营着一家缝纫作坊,与另外四名女性一起工作。她们的业务正在增长,订单源源不断。但萨瓦桑没有银行账户。
我们深知,在全球边缘化社区中,女性创业者面临的主要障碍之一便是难以获得金融服务。我们每天合作的女性创业者在CARE的工作中向我们反映了这一问题,统计数据也印证了这一点:有信贷需求的女性创办企业中,80%得不到服务或服务不足。这意味着高达1.7万亿美元的融资缺口。
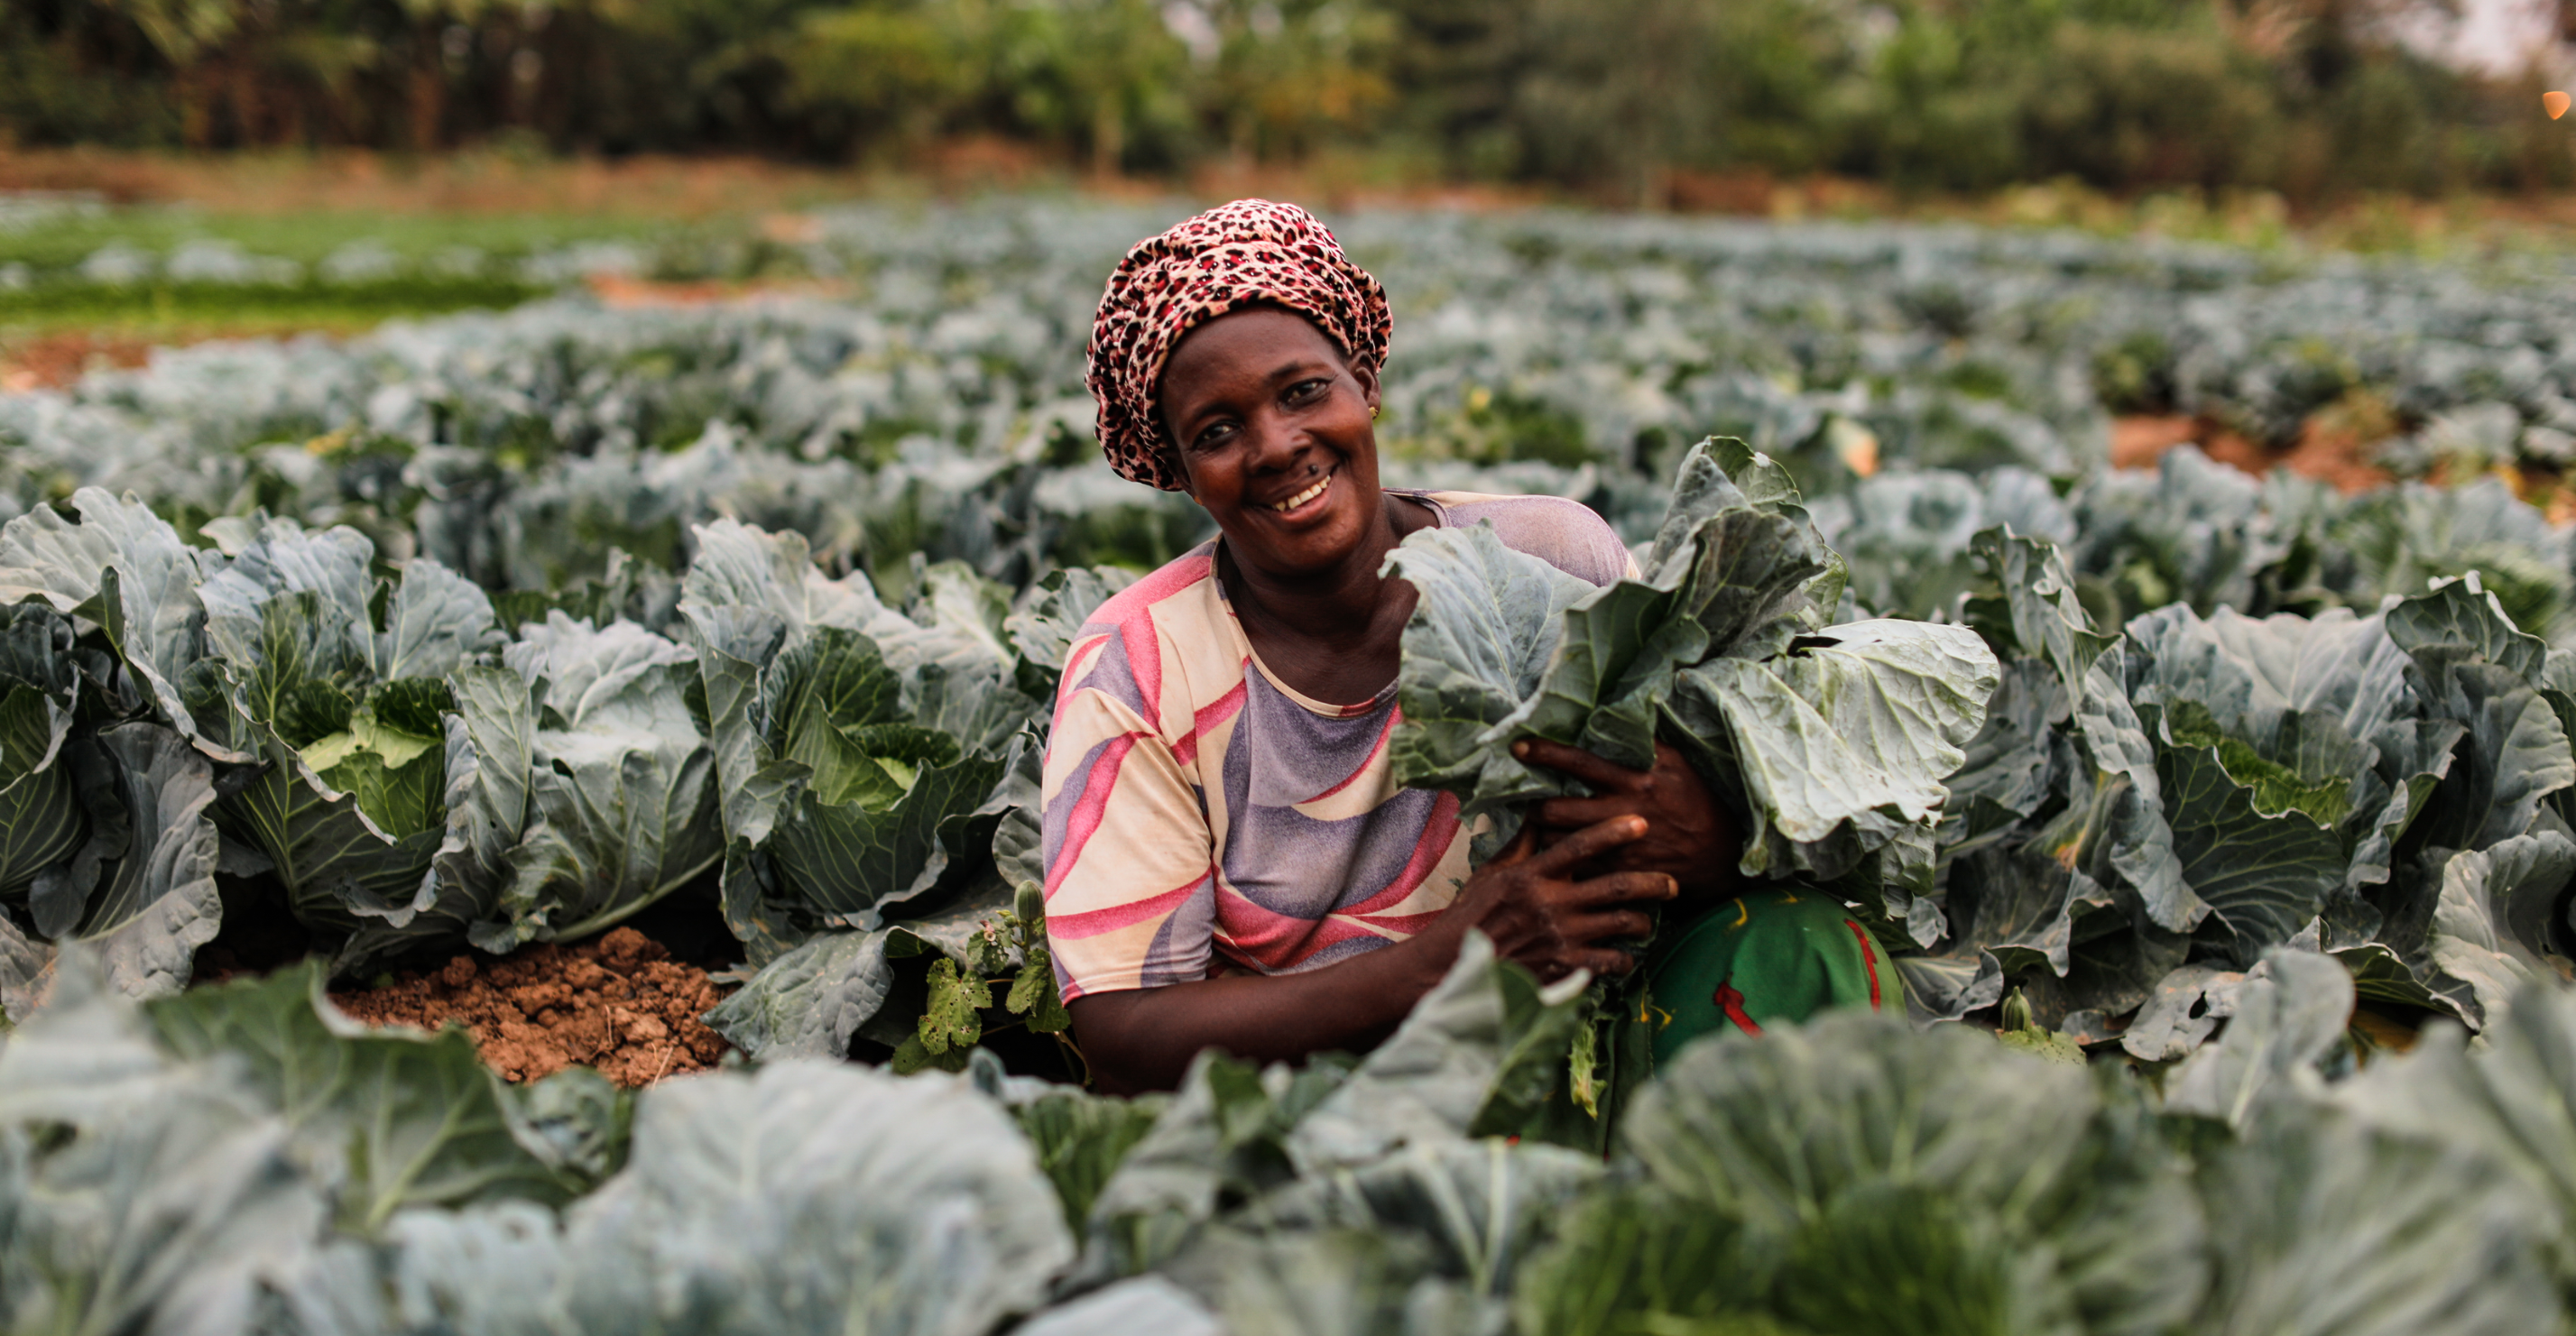
当女性想要创办或发展自己的企业时,获得商业贷款的几率严重不利于她们。这一问题影响到像Yeo这样的女性。她来自科特迪瓦,因为作为女性,她没有银行要求作为抵押的土地,因而无法为其农业业务获得贷款。
在全球范围内寻求解决男女获得金融服务不平等问题的方案时,答案或许很简单:停止要求提供抵押品。大多数金融体系都是由男性设计并为男性服务的。因此,当个人申请商业或个人贷款时,贷款机构会要求提供抵押品,例如土地或房产。在许多文化中,传统上拥有土地或房产的都是男性,这一做法直接将女性排除在外。性别差距反映出一系列社会、文化和法律障碍,阻碍女性参与金融体系。
我的好友、非洲开发银行行长阿金·阿德西纳最近表示:“社会局限和传统观念往往扼杀了许多女性的梦想,而梦想常常在银行柜台前破灭。没有抵押品,也无法获得土地或其他金融资源,银行对许多女性创业者而言就是走投无路之地。这种现状必须改变——并非因为这是慈善之举或正确之举(尽管它无疑是正确之举),而是因为这是明智之举,是具有战略意义之举。”
但是,什么能够让金融机构确信其能够收回资金?首先,要认识到女性是高价值的投资对象。证据表明,女性比男性更善于储蓄,是更负责任的借款人,也是更审慎的风险承担者。根据纽约梅隆银行最近发布的研究显示,让女性获得更好的金融服务,可释放每年3300亿美元的全球收入。
其次,金融机构应当打破思维定式,采用其他方法对个人进行信用评估,例如基于现金流、储蓄小组历史、移动电话交易记录或企业经营业绩记录来发放贷款。
储蓄是经济独立的重要基础。早在1991年,CARE便率先推出了一项旗舰储蓄项目——村庄储蓄与贷款协会。此后,这些储蓄小组直接支持了近700万名成员,其中大多数为女性,覆盖45个国家,并为近100万名成员开设首个银行账户创造了条件。我们培训这些储蓄小组的成员记录所有存款和取款,这可以成为个人储蓄能力和偿还正式贷款能力的重要记录。
通过与女性共同探索集体储蓄方式并提升其商业技能,进而促进她们获得可负担的贷款,我们看到成功率得到了惊人的提升。在埃塞俄比亚,CARE最近以此方式支持了5000名女性创业者,使她们的收入增长了500%。项目启动时,70%的女性没有储蓄,而到项目结束时,这一比例已降至3.6%。通过我们与一家小额信贷机构的合作,许多埃塞俄比亚女性还得以获得低息贷款,目前她们正在成功偿还。
抵押品并非女性获取金融服务时面临的唯一障碍。不过,我认为,改变女性抵押品方面的规则,是一个良好的起点。
那么,为何银行对投资女性的热情仍然不足?主要有两个原因:首先,银行难以触达许多女性。其次,银行难以理解女性的优先事项和需求。因此,我们CARE希望与更多金融机构合作,分享我们的专业知识、覆盖范围和实践指导,从而开始填平金融服务领域的不平等竞争环境。
我们的“获批准入”运动聚焦这一问题,呼吁金融机构履行自身责任,开发专门满足边缘化女性需求的产品和服务。
因此,我呼吁各银行迎接这一挑战,重新思考其做法,为全球女性创造平等的机会和准入条件。除非男性和女性都享有平等的权利和机会,否则我们无法消除贫困。这一做法对所有人而言都具有经济意义。