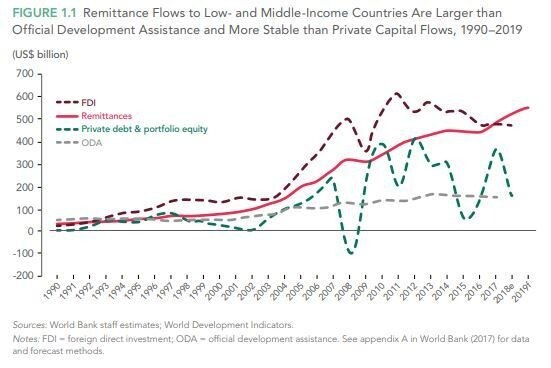
从纸面安排来看,阿利将于1月在坦桑尼亚开始新学年。不过,住在瑞典、从事工程师工作的姑姑苏珊几个月前就开始为这一天做准备,努力寄钱回家支付他的学费。对于阿利这样生活在非洲、亚洲和拉丁美洲的许多学龄儿童来说,通往课堂的旅程并非从太阳升起时才开始,而是始于亲友的努力——他们从澳大利亚、奥地利、英国到美国,向家中寄回近5280亿美元,于2018年汇往坦桑尼亚等发展中国家——这一数字是官方发展援助的三倍多。
低收入和中等收入国家有2.2亿儿童失学,因此政府和企业携手解决汇款过程中的“首公里”和“最后一公里”至关重要,这样才能让更多儿童完成学业。这一点很重要,因为正如我们从联合国教科文组织《全球教育监测报告》最新一期中了解到的,在教育总支出中,中等收入国家每四美元就有一美元、低收入国家每三美元就有一美元来自家庭,而非政府。报告指出,将汇款成本从目前平均的7%降至3%,可使家庭每年额外为教育支出10亿美元。家庭还可以改用低成本数字汇款,让资金发挥更大作用;WorldRemit估计,这有望为发展中国家的教育释放8.25亿美元。
改善汇款“首公里”
那么,我们怎样才能做得更好?数字化变革正在重塑这一行业,但汇款往往仍然缓慢、昂贵且不透明。
首先,需要提高移民的金融素养。新抵达接收国的家庭往往会发现,子女教育有人安排,但成人教育却常常被忽视,尽管这对家庭决策十分重要,包括如何更好地适应新的福利制度以及选择汇款渠道。
服务移民的公司也必须提供符合他们需求的产品。例如,转向数字服务既省时又省钱。如果你是出租车司机、护士或护理助理,就可以用智能手机汇款,无须不便又费钱地请假去找汇款网点寄现金。
技术也让客户能够获得更多汇款信息。定期更新外汇汇率并公开费用,有助于客户做出更明智的选择。同样重要的是了解到账速度,并确认资金已经到账。经验表明,汇款人往往需要应对临时提出的要求——例如支付孩子的学费和购置学习用品——这些款项必须在一天内支付,而不是等上一个月。
数字化解决“最后一公里”
《全球教育监测报告》显示,在非洲和亚洲的18个国家,汇款使教育支出增加了35%以上;在拉丁美洲,增幅超过50%。WorldRemit的补充研究发现,2018年,汇款帮助全球350万名儿童继续留在学校就读。
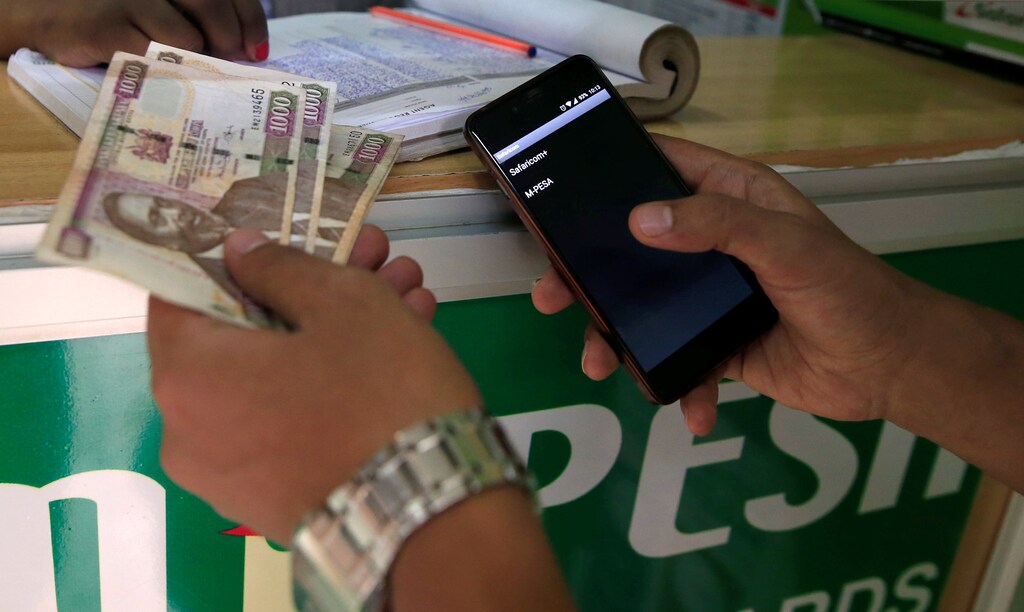
对于女孩和农村社区等最难触达的群体,移动货币账户也正借助技术带来改变。以律师乔伊·基亚克维塔为例:她在欧洲生活的姐姐资助她在乌干达老家完成中小学和大学学业。当时,为了收到这笔钱,乔伊必须进城去汇款网点,或者等着有人回家时把现金带来。如今她在英国工作,已资助乌干达的九名儿童。但乔伊不再像当年那样采用麻烦又有风险的方式,而是向孩子们转账到移动货币账户,或直接向他们学校的移动货币账户缴费。技术消除了汇款过程中的“最后一公里”,让这些孩子能够专心学习。
这一趋势还将持续。移动通信行业组织GSMA记录显示,移动货币账户数量在2017年翻了一番,预计到2025年,撒哈拉以南非洲地区将有超过一半的人口接入移动网络。不过,要充分实现这一潜力,接收汇款国家的政府在制定移动货币服务税收政策时必须谨慎,考虑其对家庭更广泛的影响。例如,根据通过移动货币汇入的学费平均值计算,乌干达新近对移动货币交易征收的0.5%消费税,相当于两年的课本费用。
高昂汇款成本的代价
从某种意义上说,这场变革才刚刚开始。预计汇款总额在2018年全球增长10.3%,达到创纪录的6890亿美元。但对许多人来说,交易成本仍然过高,而且绝大多数汇款仍在线下完成。移民寄回家的钱对数百万儿童的教育至关重要。要让更多儿童受益,企业和政府必须发挥技术优势,让汇款从汇款人到收款人的过程更加简单、快捷。



