与贫困女性合作时最令人印象深刻的一点,是她们能教给你多少东西。认真倾听她们,她们会告诉你如何将未受过教育、不识字的女性培养成创业者。
我是在印度萨塔拉区Mhaswad村发现这一点的,当时决定为该村女性设立一家合作式小额信贷银行。女性们希望储蓄,但没有任何银行愿意接受她们能够存入的微小金额。
如今,由女性自己管理、服务于女性的Mann Deshi Mahila Bank(曼德希女性银行)在马哈拉施特拉邦多个地区拥有超过2,000,000名客户。但该银行于1997年启动时远非一帆风顺。
申请银行牌照揭示了贫困女性面临的诸多社会障碍。然而,这也表明,面对自身所遇到的问题,女性往往自己就拥有答案。
印度储备银行的官员以女性不识字为由拒绝发放牌照。于是,这些女性离开六个月去学习。她们回来后告诉银行,虽然没有上过学,但她们懂得计算和管理财务。她们向官员提出挑战,要求他们放下计算器,与女性比赛计算本金的利息。
那一次,她们获得了牌照。
这对我来说是一个巨大的教训,也是我学习之旅的开端。
女性们此时已经拥有了一家小额银行,但在工作时间内却没有时间前往办理业务。因此,我们决定把银行带到家门口,开展上门银行服务。接着我们发现,女性都希望把存折留在银行——如果她们把存折带回家,丈夫就会把钱拿走。
我们意识到,仅仅提供银行服务是不够的。女性需要掌控自己的财务和决策。正因如此,我们于1999年成为印度首家采用电子卡无线技术(电子存折)提供上门银行服务、以安全存储个人财务信息的银行。
女性创业者在家庭中仍需面对诸多挑战、议程和偏见。她们需要指导和支持网络,因为家庭内部往往几乎得不到支持。
一位饲养绵羊和山羊的女性来到银行,申请贷款购买一部手机,以便在外出工作时能与孩子通话。她还请我们教她如何操作手机。这促成了一项商学院项目的启动,该项目通过为期一天的工作坊,教授女性如何操作手机、如何购买通话时长,以及使用计算器等其他基本技能。
Mann Deshi还为这些农村创业者推出了Deshi MBA项目,提供现金管理、自我管理和指导等方面的培训。
由于女性无法外出,我们设立了一辆商学院流动巴士,开往她们所在的地方。
改变人们对这些贫困女性的态度至关重要。为此,我们设立了社区广播电台,让女性分享经历;一些人因此变得颇为知名,结果是家人往往更加支持她们。
小额信贷有其价值,但对创业者而言还不够;他们需要更大额度的资本。小额信贷依靠汇集资源运作,并依赖于小组。但创业者需要建立个人信贷信誉。因此,我们将精力集中于个人。
通常,解决挑战的方案不仅简单,还会产生深远影响。
一名年轻女孩来到银行,希望在学校假期的两个月里打工。她想上高中,但由于没有交通工具,她想攒钱买一辆自行车。这个女孩的决心和她提出的见解令我深感敬佩。
培养女性创业者的最佳方式,是帮助她留在学校接受教育,直至高中及以后。她接受教育后,会推迟结婚和组建家庭,从而更好地掌控自己的生活。
这一切都始于一辆自行车。
因此,我们启动了一项帮助女孩拥有自行车以便上学的项目。自2003年该项目启动以来,已有10,000名女孩购买了自行车。
一个简单的想法,受一名女孩启发;却是如此有力的解决方案。
作者:Chetna Vijay Sinha,印度Mann Deshi Foundation创始人
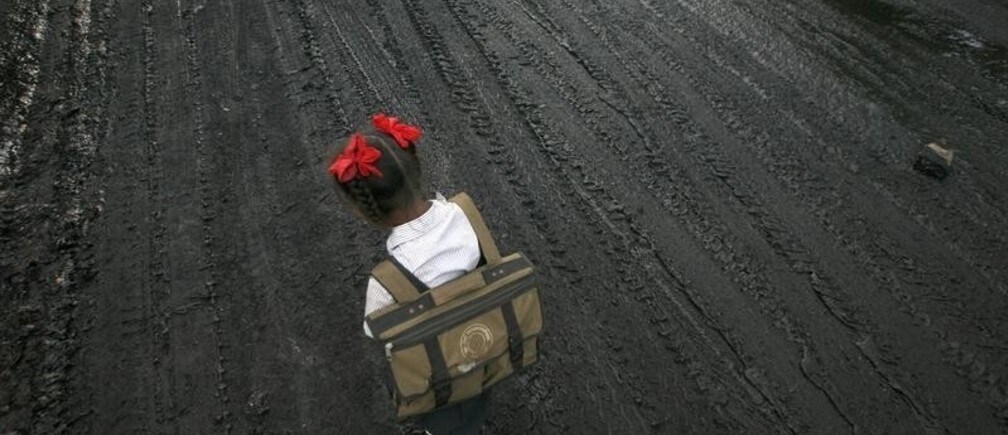
图片:一名女学生行走在孟买工业区的一条道路上,路面覆盖着油污和煤烟。REUTERS/Arko Datta。


