实际汇率贬值通常被视为可行的发展战略,但这种做法的有效性可能因时间和国家而异。本文专栏聚焦企业层面应对汇率波动的微观经济机制,探讨这一问题。研究结果显示,不同地区以及不同进出口取向的企业,对汇率波动的反应各不相同。这些结果凸显了企业融入全球价值链的关键作用。
传统观点认为,实际汇率低估可能是一种发展政策工具。中国以出口为导向的工业化战略就是一例,这一战略通常被认为建立在有意推动实际汇率贬值的基础上(Kroeber 2011;Rodrik 2008)。韩国的工业化也被认为部分得益于实际汇率低估(Eichengreen 2008)。然而,同一时期倾向于实际汇率高估的拉美国家,增长速度反而较慢(Sachs 1985;Edwards 1989)。
学术文献试图从贸易品,尤其是制造业所特有的重大市场失灵出发,为这些观点提供理论依据:该行业存在正外部性时,若没有政策干预,工业活动水平就会低于有效水平,进而导致增长缓慢。鉴于制成品具有可贸易性,实际汇率贬值可被视为一种补贴,通过增加出口来弥补工业产出的供给不足(Rodrik 2008)。
尽管有一些经验证据表明,贬值可能对人均GDP增长率产生积极影响,但结论并不确定。这类基于总量变量的计量经济分析受到内生性问题的困扰(Woodford 2008),也未能充分说明实际汇率贬值通过哪些经济渠道带来更高的增长率。
此外,无论过去基于实际汇率低估的发展战略有多成功,我们都有理由认为,其有效性乃至适用性可能随时间和国家而变化。二战后,制造业(最终)产品的生产主要使用本地生产的中间投入品。如今,制造业生产则以全球价值链(GVC)为基础,将价值增值链拆分并分布到不同国家;而且,各地区企业融入全球价值链(GCV)的程度各不相同(Baldwin 2016)。
在这一新形势下,实际汇率贬值会产生什么影响?
在近期一篇论文中,我们聚焦企业层面应对实际汇率波动的微观经济机制(Alfaro et al. 2018)。我们使用来自融入全球价值链(GVC)程度不同的国家的制造业企业数据,重点考察生产率增长以及研发活动。这种方法能更细致地呈现实际汇率贬值对增长的影响,同时揭示这种关系背后的机制。我们的论点基于若干重要的实证发现,随后将在论文的理论部分加以运用。
实证发现
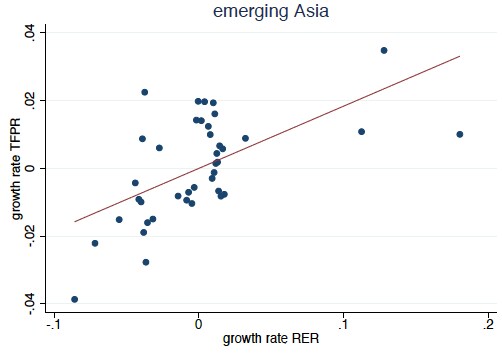
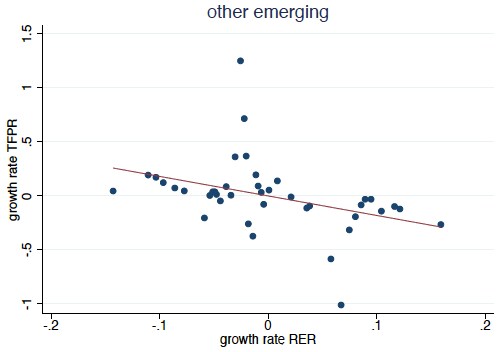
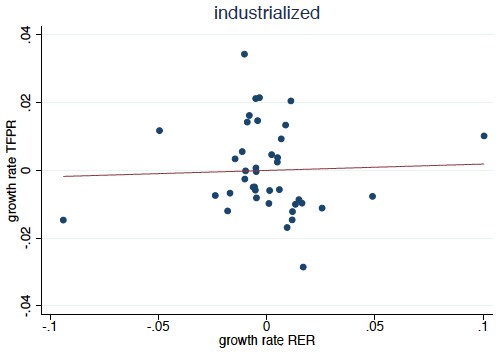
新兴亚洲的制造业企业在实际汇率贬值时,收入生产率(TFPR)增长和研发活动受到积极影响;而其他新兴经济体(东欧和拉美)的企业则受到负面影响。工业化国家的企业对实际汇率贬值反应不大。
按地区分别绘制企业层面TFPR增长率与实际汇率增长率的分箱散点图,可以直观呈现这些差异化反应;其中,实际汇率增长率的编码方式确保正增长率表示实际汇率贬值。2
图1实际汇率增长率与收入生产率:按地区划分
实际汇率贬值对生产率增长和研发活动的积极影响只出现在出口企业身上;进口企业则受到负面影响。
为说明这一点,我们分别针对出口企业和进口企业,绘制企业层面TFPR增长率与实际汇率增长率的分箱散点图。3
图2实际汇率增长与收入生产率:按进出口状态划分
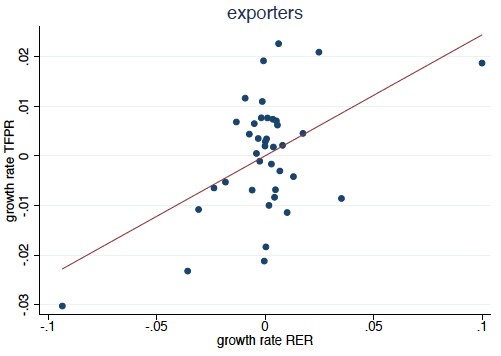
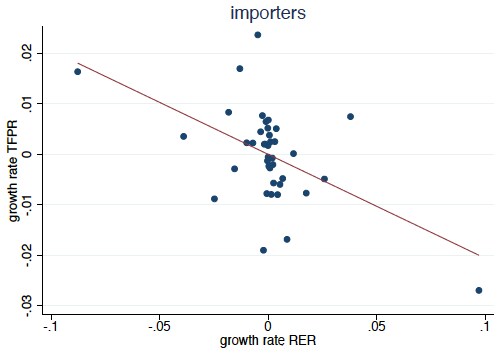
相较于进口取向,新兴亚洲企业的出口取向远强于其他新兴经济体的企业。在这方面,工业化国家的企业介于这两组之间。
表1四个国家的进出口概率和强度
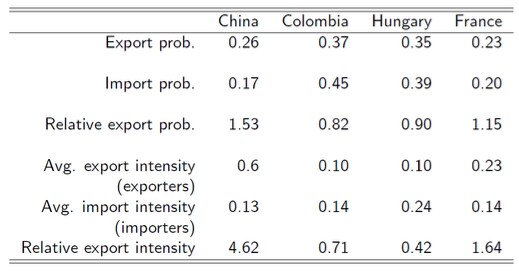
上表依据四个国家具有代表性的企业普查数据,报告了进口和出口的概率与强度(进口企业的进口额/销售额;出口企业的出口额/销售额)。这四个国家分别来自新兴亚洲(中国)、其他新兴市场(哥伦比亚和匈牙利)以及工业化国家(法国)。请注意,与哥伦比亚和匈牙利企业相比,中国企业的平均相对出口概率(出口概率除以进口概率)和相对出口强度(以类似方式计算)数值较高。法国企业的相对出口概率和强度则处于中间水平。4
我们的模型
基于这些实证发现,我们对一个动态模型进行结构估计。在该模型中,生产率变化并非源于外部性,而是企业有意作出的决策。具体而言,我们对异质性企业的研发投资进行建模,这些企业也可以选择出口其产品并进口中间投入品。研发投资规模大、成本沉没且无形,因此难以从外部融资。在金融发展水平较低的国家,受信贷约束的企业会将利润用作创新活动的资金来源。实际汇率贬值会根据企业的贸易状态对其利润产生不同影响:它会提高出口企业的市场份额和利润;对于大量进口投入品的企业,由于成本上升,市场份额和利润则会下降。因此,实际汇率贬值会促进出口企业的研发活动,而进口企业则会减少研发投入。
我们允许上述三个地区的结构参数估计值存在差异。新兴亚洲企业(偏向出口)与其他新兴市场企业(偏向进口)的平均相对贸易状态不同,这些差异将异质的企业层面反应汇总起来,形成了我们前文提到的实际汇率波动对研发和生产率增长的不同平均影响。工业化国家的企业对实际汇率变化反应不大,原因有二:它们的平均贸易状态更为平衡,而且受到的信贷约束远轻于新兴市场企业。
我们的结果
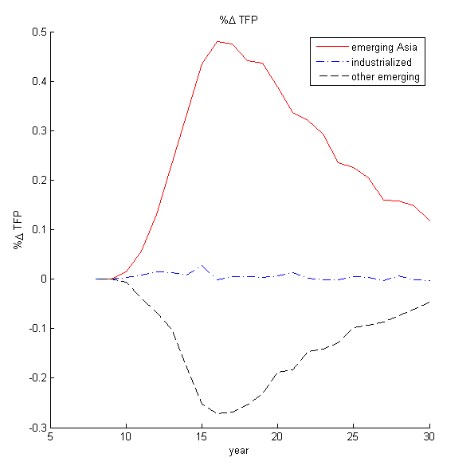
模拟结果显示,在五年期间内,实际汇率暂时贬值一个标准差(约25%),会使新兴亚洲企业的中期平均企业层面物质全要素生产率增长提高0.5个百分点,并使其他新兴经济体的这一指标下降0.3个百分点。相比之下,工业化国家的平均企业对此类冲击没有显著反应。
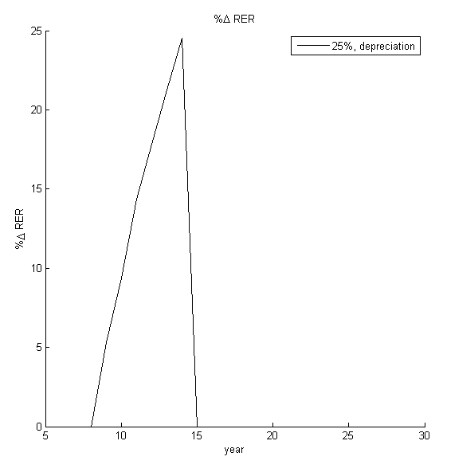
下图展示了反事实贬值所带来的三个地区平均企业物质全要素生产率随时间的变化路径(右图);反事实情景为实际汇率在五年期间贬值25%(左图)。模拟结果显示,持续时间相对较短的实际汇率贬值会产生持久影响:临时贬值后,研发投资变化所带来的物质生产率变化,比贬值本身持续得更久。这是因为研发投资具有沉没性,且支配物质全要素生产率的随机过程具有较长的记忆。相比之下,其他变量(出口、进口等)的变化会在实际汇率回到长期平均水平后立即消失。
图3物质全要素生产率随时间的变化路径
政策结论
这些结果带来了若干与政策相关的结论。第一,与传统分析不同,实际汇率波动对制造业的影响取决于平均企业参与出口和进口的程度。因此,各国企业融入全球价值链(GVC)的程度差异,是理解实际汇率低估影响的关键因素。第二,随着全球价值链演变,或一国企业融入其中的程度发生变化,实际汇率波动的影响以及相应的最优政策也可能随时间变化。最后,企业更深入地融入全球价值链,使其既出口产品又进口中间投入品,这很可能会降低实际汇率低估作为政策工具的有效性,因为方向相反的影响会相互抵消;工业化国家企业目前正是如此。




