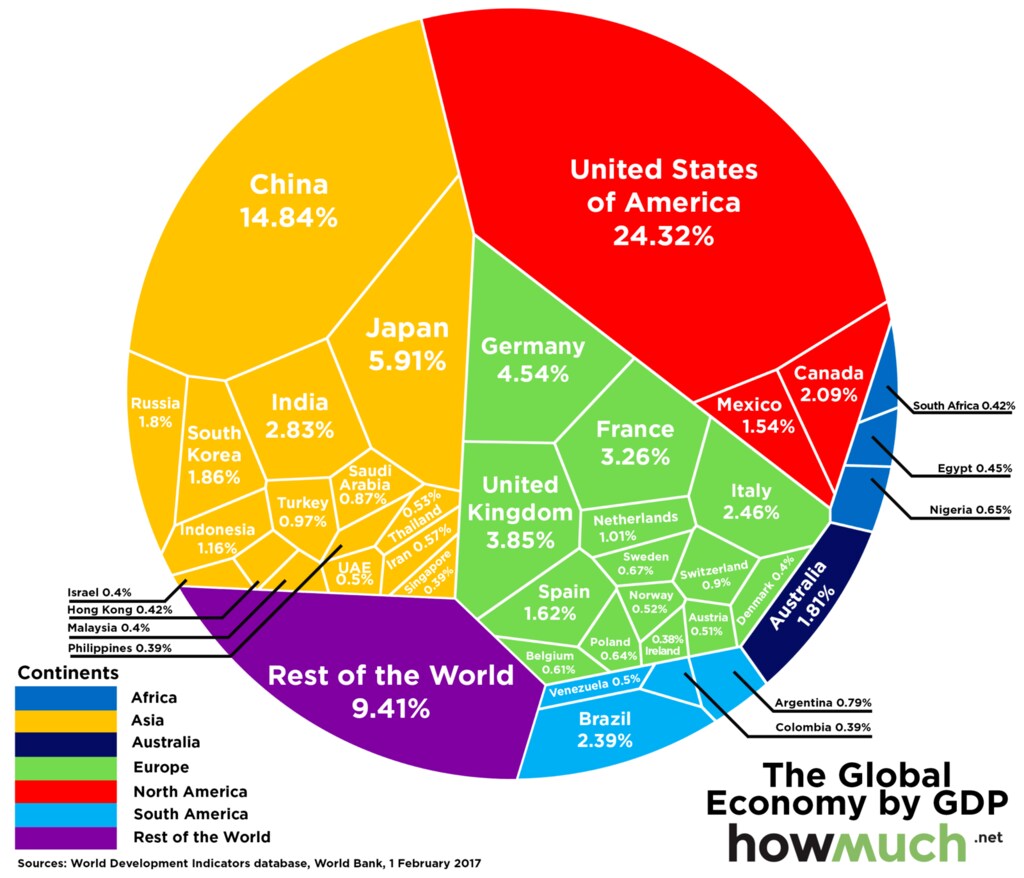
斯坦福——增长、失业率和通胀等所有主要宏观经济指标都表明,2017年将是美国经济十年来表现最好的一年。全球经济也正实现广泛且同步的增长,超出所有人的预期。如今的问题是,这种强劲表现能否在2018年延续。
答案当然取决于美国及世界各地的货币、财政、贸易及相关政策。然而,2018年会出现哪些政策提案仍难以预测。美国、法国和英国的国家领导人上任时间都不长;德国领导人自9月大选以来仍未组建执政联盟;美国联邦储备委员会也有一位新主席人选正等待确认。此外,阿根廷、沙特阿拉伯和巴西等重要发展中经济体发生重大变化,使未来前景更加扑朔迷离。
尽管如此,我们仍应抱持乐观。首先,我们希望全球同步增长能在2018年继续保持略低于4%的速度,正如国际货币基金组织在10月的预测。增长不仅能提高收入,也能让不良银行贷款和预算赤字等棘手问题更易应对。美国前总统约翰·F·肯尼迪曾在1963年10月的一次演讲中推广其企业和个人减税提案,并留下了那句名言:“水涨船高。”
就我而言,我预计全球经济复苏将持续,但增速会略微放缓至约3.5%。最明显的两项风险值得关注:一是欧洲的周期性回升可能停滞,二是石油资源丰富的中东地区可能再度爆发紧张局势。
其次,我们希望美联储在新任主席杰罗姆·“杰伊”·鲍威尔稳健的领导下,继续推进甚至加快货币政策正常化,既提高联邦基金基准利率,也缩减其膨胀的资产负债表。我们还希望经济状况允许其他主要央行,尤其是欧洲中央银行,采取同样的做法。
在这一方面,我预计主要央行将继续以低于必要速度的节奏推进货币政策正常化。这里最大的风险是,在新领导层上任后,市场可能试图考验美联储,例如通胀上升速度快于预期时。
第三,我们希望共和党的税收方案若获通过,能够兑现承诺,在未来十年增加投资、产出、生产率和工资。我预计该法案将获通过,而且未来几年美国的投资水平会高于未采取行动的情形。
诚然,投资能否从目前的低迷水平回升,取决于企业税率以外的许多因素。但税收方案仍有望推动产出、生产率和工资增长。问题不在于是否会增长,而在于何时增长。1
如果该法案的全部影响未能在2018年或2020年选举前显现,这一滞后可能产生重大的政治影响。最大的危险是,其收益迟迟未能兑现,而且民主党重新执政时,其关键条款可能被推翻。
第四,我们希望各国政府开始应对迫在眉睫的公共养老金和医疗保健成本危机,这些成本数十年来一直在上升。随着社会项目成本不断增加,它们会挤占国防等必要政府支出,同时不断加大增税压力,而高税负会抑制增长。
尤其是欧洲,切不可因周期性复苏而陷入自满。许多欧盟成员国仍需削减政府债务,欧元区也需要解决“僵尸银行”危机。此外,法国总统埃马纽埃尔·马克龙正在推动的那类劳动力市场结构性改革,将十分值得欢迎。
遗憾的是,我担心结构性改革的进展充其量只能是断断续续。危险在于,经济增长缓慢无法带来足够的工资增长和就业机会,从而化解许多国家青年失业率居高不下这一定时炸弹。另一个风险是,改革尝试可能引发政治反弹,损害长期投资。
第五,我们希望欧元区能够避免货币危机。这在很大程度上取决于德国总理安格拉·默克尔能否组建联合政府,并恢复欧洲最大经济体的政治稳定。
第六,我们希望欧盟和英国能够就一项合理的脱欧协议达成一致,从而维持相当稳固的贸易关系。这里的主要风险是,局部贸易下滑可能蔓延并造成更广泛的损害。
此外,在欧洲之外,我们希望美国、加拿大和墨西哥就《北美自由贸易协定》(NAFTA)进行的谈判能够达成一项仍有利于北美大陆贸易的安排。就整体贸易而言,最大的风险是,特朗普政府可能发起一场两败俱伤的贸易争端;考虑到其迫切希望帮助美国制造业工人,这种意图可以理解。
第七,我们希望针对信息与通信技术(ICT)的新政策能够在所有利益相关方彼此竞争且合理的关切之间取得适当平衡。一方面,人们有理由担心某些互联网公司的市场力量过度集中,尤其是在在线内容和分发领域;也有人担忧新技术对个人隐私、执法和国家安全造成的影响。另一方面,技术进步也可能带来巨大的经济收益。
不难想象监管过度或监管不足的情形。也不难想象公众大规模反对大型科技公司,尤其是在自我监管不力或拒绝配合执法导致严重事件时。
我预计,实现适当的政策平衡需要数年时间。如果未来某个事件触动公众的情绪,民意可能发生剧烈转变。不过,我最终认为,竞争和创新将经受住即将出台的监管。
最后,也是最重要的,我们希望恐怖主义在各地都能受到遏制,冲突平息,民主和资本主义重新获得一些发展势头,并让公共领域恢复更多文明交流与坦诚对话。如果这些都能在2018年实现,那这一年无疑将十分美好。




