宏观经济学中的大多数实证研究,都用正态分布来近似描述总量经济变量(如 GDP)相对于其趋势的偏离。除了便于分析之外,这种近似在捕捉美国及其他经合组织国家总量变量行为的一些显著特征方面,也相当成功。
宏观经济尾部风险
然而,近期的一些研究(见 Fagiolo 等,2008)记录显示,美国和许多经合组织国家的 GDP 增长率分布并不服从正态分布,即钟形分布。大幅负增长或正增长的情况,比正态分布所暗示的更为常见。也就是说,相较于正态分布,这些分布呈现出显著更厚的“尾部”。因此,使用正态分布会严重低估大幅经济衰退的发生频率。
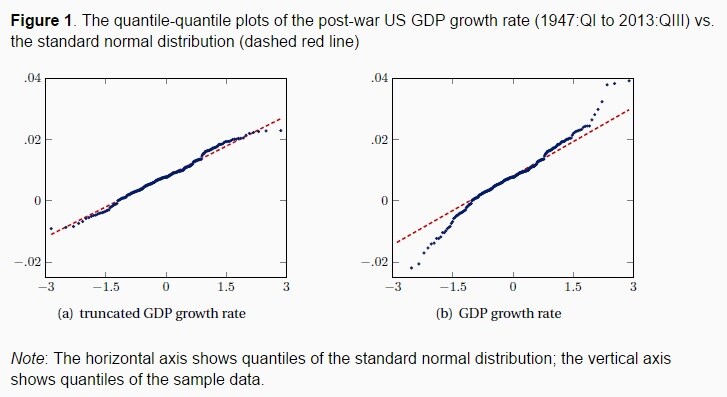
图 1 清楚地展示了这种差异。图 (a) 描绘了剔除最高和最低 5% 的数据点后,战后美国 GDP 增长率(1947 年第一季度至 2013 年第三季度)与正态分布的分位数—分位数图。该数据集与以红色虚线表示的正态分布高度吻合,这表明,排除大幅偏离后,正态分布确实是近似 GDP 波动的良好选择。图 (b) 展示了整个美国战后样本的同一分位数—分位数图。很容易看出,该图在两端都明显且系统性地偏离正态分布线。综合来看,这些图表表明,尽管正态分布相当准确地近似了样本大部分时期的波动特征,却严重低估了商业周期波动中最具影响的一项事实,即大幅经济收缩的发生频率。
投入产出关联、微观冲击与宏观风险
在近期的一项研究中(Acemoglu 等,2014),我们指出,经济体内不同企业和行业之间的投入产出关联,在决定大幅经济衰退的深度和频率方面可能发挥首要作用。基于 Acemoglu 等人(2012)提出的早期框架,我们表明,如果所有企业大致对称地相互充当投入品供应商(即我们所说的“平衡”经济),那么 GDP 波动不仅服从正态分布,大幅经济衰退也极不可能发生。换言之,在不存在任何放大机制或总量冲击的情况下,企业层面的微观冲击不会导致宏观经济尾部风险。更有意思的是,无论这些企业层面的微观冲击服从何种分布,这一结果都成立。
然而,我们后续的分析表明,如果经济体处于“不平衡”状态——也就是说,一些企业作为投入品供应商所发挥的作用远比其他企业重要——那么微观经济冲击对于产生宏观经济尾部风险的无关紧要性便不再成立。更具体地说,我们认为:
微观经济冲击通过投入产出关联的传导,会显著提高大幅经济衰退发生的可能性。
我们的理论结果所蕴含的意义可概括如下:
首先,大幅 GDP 收缩的发生频率对微观经济冲击的性质高度敏感。
尤其是在不平衡经济体中,尾部稍厚的微观冲击就可能显著提高大幅经济衰退发生的可能性。这表明,不平衡的投入产出关联可能导致经济体内尾部风险不断累积。
其次,取决于微观经济冲击的分布,即使远离尾部的总量波动能够用正态分布很好地近似,经济体仍可能呈现显著的宏观经济尾部风险。
这一结果与图 1 所记录的美国战后 GDP 波动模式相符。
这一观察凸显了研究严重衰退成因的重要性,因为即使在中等幅度偏离时表现完全相同的经济体之间,这类宏观经济尾部风险也可能存在显著差异。
最后,微观层面冲击的正态性与投入产出关联中的失衡之间存在权衡关系。
一个投入产出关联不平衡、受到正态微观经济冲击的经济体,发生深度衰退的频率与一个投入产出关联平衡、受到厚尾冲击的经济体一样高。
破解“小冲击、大周期之谜”
从这个意义上说,我们的研究结果为 Bernanke 等人(1996)所说的“小冲击、大周期之谜”提供了一种新颖的解释:经济体潜在投入产出结构与微观经济冲击分布形态之间的相互作用,对于决定总量波动的性质具有首要重要性。
结论
理解大萧条等大幅经济衰退的根本原因,一直是宏观经济学的核心问题之一。我们的研究结果表明,这类衰退的频率和深度可能取决于企业层面的微观经济冲击与不同企业之间投入产出关联的性质如何相互作用。这是因为冲击沿投入产出关联传导,可能导致经济体内尾部风险集中。这一观察凸显了单独研究大幅经济衰退成因的重要性,因为即使在中等幅度偏离时表现完全相同的经济体之间,这类宏观经济尾部风险也可能存在显著差异。
参考文献
Acemoglu, D、V M Carvalho、A Ozdaglar 和 Al Tahbaz-Salehi(2012),《总量波动的网络起源》, 《Econometrica》,80,1977–2016。
Acemoglu, D、A Ozdaglar 和 A Tahbaz-Salehi(2014),《宏观经济尾部风险的微观经济起源》,NBER 工作论文第 20865 号。
Bernanke, B、M Gertler 和 S Gilchrist(1996),《金融加速器与对优质资产的追逐》,《The Review of Economics and Statistics》,78,1–15。
Fagiolo, G、M Napoletano 和 A Roventini(2008),《产出增长率分布是否具有厚尾?来自经合组织国家的一些证据》, 《Journal of Applied Econometrics》,23,639–669。
本文与 VoxEU 合作发表。本文的发表并不代表世界经济论坛认可其中观点。
如需持续关注议程, 请订阅我们的每周通讯。
作者:Daron Acemoglu 是麻省理工学院经济系 Charles P. Kindleberger 应用经济学教授。Asuman Ozdaglar 是麻省理工学院信息与决策系统实验室电气工程与计算机科学系教授兼 Steven and Renee Finn 创新学者。Alireza Tahbaz-Salehi 是哥伦比亚大学哥伦比亚商学院决策、风险与运营部助理教授。
图片:图为法国建筑材料公司 Saint-Gobain 位于拉德芳斯商务区的总部。路透社。




