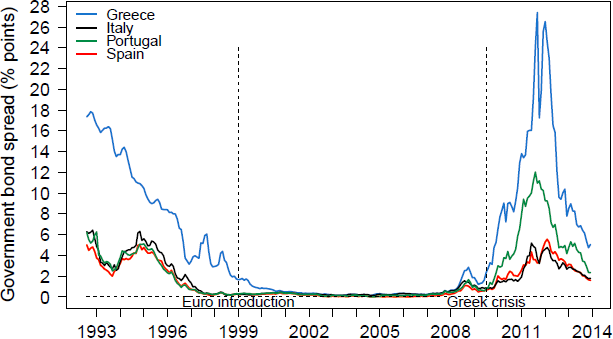
尽管2008—09年全球金融危机冲击了大多数发达经济体,但欧元区的局势主要在2009年和2010年之交恶化。当时,新当选的希腊政府发现并公布了巨额隐性政府赤字,导致希腊主权债券利率飙升。希腊借贷成本突然上升后不久,其他南欧国家的主权利率也出现了类似情况(图1),促使其中一些国家申请国际救助。
欧元区内部主权债券利差同步且迅速扩大,对货币联盟的存续构成重大威胁,因此受到经济学家广泛讨论(参见众多Vox专栏文章,如Corsetti和Müller,2011;Manasse和Zavalloni,2012)。然而,主权借贷成本同步飙升背后的理论机制尚未得到充分理解。
图1:主权债券利率利差的变化(相对于德国债券)
主权利差
欧元引入后,欧元区成员国政府债务的利率趋同至较低水平,此前只有德国等核心AAA评级国家的主权债券才能享有这一水平。外围国家的借贷成本不仅下降,也不再对各自国家的财政基本面敏感(例如,Bernoth等,2012;Aizenmahn等,2013)。
随着希腊危机爆发,以及有关欧元区救助希腊的讨论展开,主权利率同质且低廉的时期告终。希腊危机成为欧元区主权债券定价的转折点,市场开始要求较高的违约风险溢价。
多项研究旨在理解EMU中主权债务利差的重新出现。Mink和De Haan(2013)识别了有关希腊危机及救助的消息对意大利、葡萄牙和西班牙借贷成本的影响。同样,Ludwig(2014)报告了欧元区主权债务市场内存在传染效应的实证证据。
欧元区内部利率趋同,以及希腊危机期间利差重新出现,构成了国际宏观经济学中的一个新谜题。
货币联盟内的救助
在一篇近期论文中(Eijffinger等,2014),我们提出了一种能够解释利差这一谜题的理论。我们的核心理论论点与货币联盟提供的救助担保及其局限性有关。
在我们的理论框架中,我们明确对欧洲货币联盟的内生救助决策进行建模。我们假设:
如果一个国家的主权债务违约,该国便无法继续留在EMU,除非获得救助;
联盟重视每个国家的成员身份,因此一个国家退出会使联盟蒙受损失;并且
允许某个国家退出联盟所造成的边际损失,在该国是第一个退出的国家时最大(首个退出效应)。
这意味着联盟希望整体维持所有成员的完整。然而,一旦第一个国家退出,允许第二个国家违约并离开联盟的成本就不再那么高。
我们的理论机制意味着,货币联盟成员享有内生的救助担保。对高风险国家的救助担保会降低其主权债务利率,因为投资者预期其损失将由货币联盟的救助资金部分弥补。
隐性救助担保可以解释欧元引入时借贷成本为何趋同。
传染
对于一个原本未陷入困境但存在风险的国家(如葡萄牙),如果一个陷入困境的联盟成员(如希腊)最终来到货币联盟门前申请实际救助,潜在救助的决策过程就会有所不同。从这一刻起,任何追加救助决定都必须与首个救助决定一并考虑。由于首个退出溢价如今要由多个国家分担,每个国家能够获得的最高救助金额都会减少。这会使主权违约风险传染至政府债务水平足够高的国家。
因此,传染的运作方式是撤去救助担保。这一机制会导致原本财政状况稳健的国家借贷成本突然上升。
我们认为,这一机制在希腊危机爆发之初发挥了作用,当时多个南欧国家的主权债券利率飙升。
再现葡萄牙的经历
我们将这一理论框架引入标准的小型开放经济DSGE模型,并加入两项特征。第一,利用财政上限将主权违约建模为随机事件(见Bi,2012)。第二,我们纳入主权风险渠道,将主权利率的变动传导至国内私人利率(例如,见Corsetti等,2014)。
我们对模型进行校准,使其符合1998年至2012年期间葡萄牙的关键观测指标。
尽管模型相对简单,但在再现利率、GDP和就业等主要宏观经济变量方面表现相当出色。模型预测,希腊危机的传染将使葡萄牙陷入急剧且持久的衰退。在模拟中,衰退伴随着就业大幅且长期下滑。
结论
我们的理论分析和定量分析结果都表明,货币联盟内部必须严格协调财政政策。模型显示,货币联盟内不救助政策无法令人信服,因此需要以改进后的制度安排取而代之。
另一个启示是,政治家和政策制定者的表态具有重要经济影响。由于现实中首个退出溢价的价值并不为公众所知,货币联盟内政治领导人的任何支持承诺,都可能影响公众对这一价值的认知,并改变高风险政府的借贷成本。
事实上,有人可能会认为,欧洲央行行长Mario Draghi于2012年7月26日作出“欧洲央行已准备好采取一切必要措施维护欧元”的承诺时,恰恰运用了这一影响力。因此,其他欧洲领导人的负面表态可能产生相反效果,并加剧国际债务问题。
参考文献
Aizenmahn, J、M Hutchison和Y Jinjarak(2013),“欧洲主权债务违约的风险有多大?财政空间、CDS利差与市场风险定价”, 《国际货币与金融杂志》 34:37–59
Bernoth, K、J von Hagen和L Schuknecht(2012),“欧洲政府债券市场中的主权风险溢价”, 《国际货币与金融杂志》 31:975–995
Bi, H(2012),“主权违约风险溢价、财政上限与财政政策”, 《欧洲经济评论》 102:161–166
Corsetti, G、K Kuester、A Meier和G Müller(2014),“欧元区的主权风险与信念驱动型波动”, 《货币经济学杂志》,61(C):53–73
Corsetti, G和G Müller(2011),“主权风险、宏观经济不稳定”,VoxEU.org,8月12日。
Eijffinger, S、M Kobielarz和B Uras(2014),“货币联盟中的主权债务、救助与传染”,CEPR讨论论文10459。
Ludwig, A(2014),“研究纯传染与警醒式传染的统一方法:来自欧元区首场金融危机的证据”, 《国际货币与金融杂志》 48:125–146
Manasse, P和L Zavalloni(2012),“欧洲的传染:来自主权债务危机的证据”,VoxEU.org,6月25日。
Mink, M和J de Haan(2013),“希腊主权债务危机期间的传染”, 《国际货币与金融杂志》 34:102–113
本文与 VoxEU合作发表。本文的发表并不意味着世界经济论坛认可其中的观点。
了解更多议程动态,请 订阅我们的每周通讯。
作者:Sylvester Eijffinger是蒂尔堡大学金融经济学教授,也是蒂尔堡欧洲银行中心董事会成员。Michal Kobielarz是蒂尔堡大学经济系博士生,也是欧洲银行中心初级研究员。Burak Uras是蒂尔堡大学助理教授,专攻金融经济学和宏观经济学。
图片:法兰克福欧洲中央银行(ECB)总部(右)前方的发光欧元雕塑。路透社。




