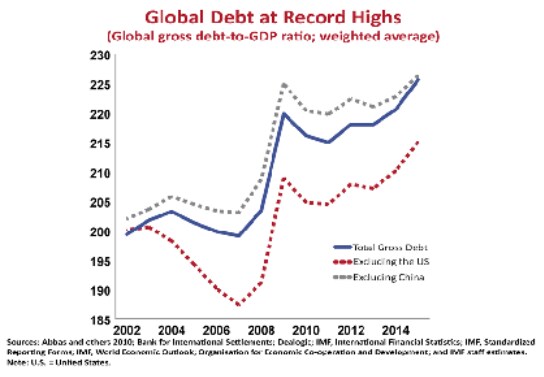
华盛顿特区——世界大多数地区的经济增长正在加速。然而,全球债务总额与GDP之比已接近250%,高于近十年前全球经济危机爆发前的210%;尽管危机后许多重要经济体的监管机构已努力推动银行业去杠杆,情况仍是如此。这引发了人们对经济复苏可持续性的质疑,有人认为利率上升可能引发另一场全球危机。但这种情况发生的可能性有多大?
世界顶尖思想家和政策制定者审视过去一年发生的变化,并展望未来一年将由什么定义。
要回答这个问题,必须记住,债务既是负债,也是一项资产。在封闭经济中——而且我们并不欠外星人任何东西——总体债务与相应资产必然相互抵消。因此,真正重要的是债务和负债的构成;简单来说,就是谁欠谁什么。
例如,公共部门债务高企,意味着可能需要增税——这与美国共和党议员正在推动的税收立法方向相反——和/或提高利率(实际利率或名义利率,取决于货币政策和通胀)。如果债务主要欠外国债权人,利率风险还会叠加汇率风险。
对于私营部门债务,风险很大程度上取决于其类型:对冲型债务,债务人的现金流足以偿付所有义务;投机型债务,现金流只能支付利息;庞氏型债务,现金流甚至连利息都无法支付。已故美国经济学家海曼·明斯基曾解释,投机型或庞氏型债务所占比例越高,信心冲击引发突然去杠杆浪潮的风险就越大,而这股浪潮可能迅速演变为全面金融危机。
无论是公共部门还是私营部门债务,期限结构也发挥着重要作用。期限越长,调整时间越充裕,信心冲击的风险也越低。
然而,尽管只关注简单的汇总数字意义不大,公共机构和私人研究人员往往恰恰这么做。以希腊债务危机的报道为例。媒体追踪了债务与GDP之比从2007年的100%升至今年180%的过程,却很少关注私营部门债务。事实上,随着外国公共债权人取代私人债权人、利率下调,希腊的整体债务虽仍然高企,但可持续性有所增强。其可持续性今后能否延续,部分取决于希腊GDP的走势——GDP是债务比率的分母。
评估中国债务时也犯了类似错误,而中国债务正是世界最为关注的问题。相关数字确实令人担忧:中国债务与GDP之比目前约为250%,私营部门债务约为GDP的210%。然而,按银行贷款和公司债券定义的私营部门债务中,约三分之二实际上由国有企业和地方政府实体持有。中央政府对这两者都拥有相当大的控制力。
对中国而言,最大风险可能在于影子银行领域,该领域缺乏可靠数据。另一方面,近年来私营部门债务比率上升的相当一部分,可能源于影子银行体系部分业务的“正规化”;这一趋势有利于经济稳定。
中国还有更多利好消息。中国的大部分债务以人民币计价;外汇储备接近3万亿美元,规模庞大;尽管近年来资本管制有所放宽,仍然有效。因此,中国领导人拥有可用于缓冲金融动荡的公共政策“弹药库”。
其他新兴经济体也存在一些令人担忧之处。但总体而言,局势相对稳定。尽管私营部门债务近期有所上升,其水平仍在可承受范围内。相对于GDP,公共部门债务的增幅也较为温和。
至于发达经济体,几乎没有理由相信日本的债务危机即将到来。在美国,受即将进行的税制全面改革影响,公共债务预计将增加;但至少在未来一两年,持续加速的经济增长会缓冲这一冲击。欧洲银行业持有的低质量资产可能阻碍其复苏,但不太可能引发金融危机。
简言之,短期内世界似乎不太可能面临债务危机。相反,当前形势似乎有利于资产估值持续上升,以及由需求驱动的增长。
尽管如此,地缘政治风险不容低估。市场往往对局部政治危机乃至更大的地缘政治挑战不以为意,但有些局势可能会失控。尤其是,朝鲜核威胁依然严峻,局势骤然升级可能加剧美国与中国发生冲突的风险。
中东仍是另一处严重不稳定因素。海湾地区的紧张局势已经加剧到这样的程度:伊朗与沙特阿拉伯发生敌对行动和/或沙特国内陷入动荡,都并非不可想象。在这种情况下,最终可能与美国发生冲突的会是俄罗斯。
即使没有这类重大地缘政治动荡——它会严重损害全球经济的短期前景——中长期仍有严峻风险迫在眉睫。收入不平等加剧,而数字时代技能与岗位之间的不匹配又使这一问题恶化;除非实施广泛而艰难的结构性改革,包括旨在遏制气候变化的改革,否则增长将受到阻碍。
只要地缘政治局势仍可控,政策制定者就应有时间实施所需的结构性改革。但机遇之窗不会永远敞开。如果政策制定者把时间浪费在涓滴经济学的诡辩上(美国目前正是如此),世界可能走向严重的经济困境。




