哥伦比亚高地社区地处黄金地段,过去十年发展迅速,租金在美国首都名列前茅;而华盛顿特区本已是全国住房成本最高的城市之一。
但居民琳达·利克斯每月只支付约1,000美元,只有华盛顿特区该地区平均水平的一半。
她住在一家住房合作社,成员共同拥有整栋楼;入住时只需支付2,000至3,000美元的低廉“份额价”,之后每月再缴纳少量费用,用于支付公用事业费和楼宇管理开支。
十多年前,利克斯为“手头不宽裕”的社区活动人士创立了埃拉·乔·贝克合作社。
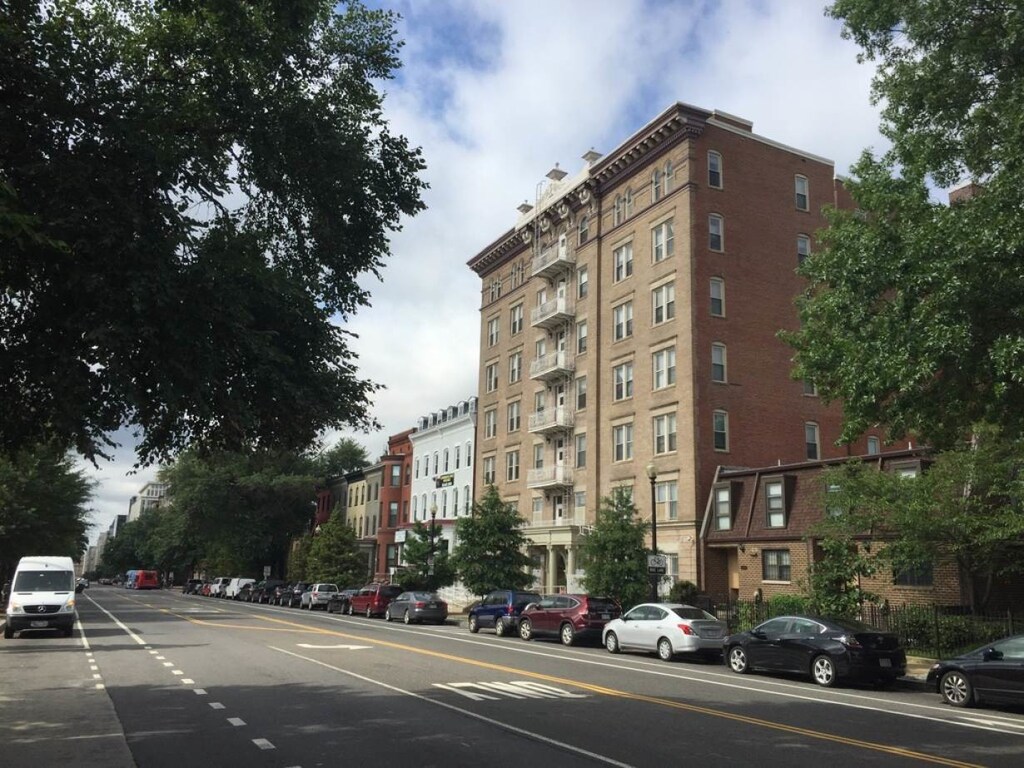
她在一条安静、两旁排列着联排住宅的街道上的公寓里对汤森路透基金会说:“人们搬进来后,会住很长时间。”
这种模式也称为有限产权合作社(LEC),对快速发展的华盛顿许多人颇具吸引力。据美国全国低收入住房联盟称,该市正面临全国最严重的经济适用房短缺问题之一。
日内瓦住房慈善机构urbaMonde的Bea Varnai表示,这种做法与拉丁美洲的“互助”住房模式、欧洲的住房合作社,以及非洲和东南亚用于改造非正规社区的合作社相似。
在美国,这类合作社并非华盛顿独有:纽约市的数量居全国首位,而非营利组织城市家园援助委员会记录显示,全国约有166,000套此类住房。
多米尼克·莫尔登来自社区发展组织ONE DC。他表示,在这种背景下,华盛顿的有限产权合作社集中度位居全国第二,这得益于20世纪80年代颁布的一项地方性法律《租户购买机会法》(TOPA)。
该法律规定,房东若要出售住宅楼,必须先向该房产的租户提出出售。
莫尔登说:“在华盛顿特区,合作社有助于让收入极低的人留在城里,并提供长期、低成本住房。”
他协助创立的大多数合作社都是“在危机中发展起来的”,旨在阻止居民因绅士化或被驱逐而离开该地区。
华盛顿市政府官员格温·科菲尔德表示,在全国经济适用房危机之际,加州伯克利和马萨诸塞州萨默塞特等其他美国城市如今也在考虑效仿这项租户法。
购买机会
哥伦比亚特区大学教授阿曼达·休伦表示,华盛顿的立法者制定这项法律,是为了增强租户的议价能力。
这项法律不仅要求业主优先向租户提供购买楼房的机会,还规定必须给租户充足时间考虑融资方案。
休伦说,各方对这项法律的反应不一:例如,符合申请传统抵押贷款条件的较富裕居民,往往会借此以公寓产权形式买下各自的住房,房产则按市场价格升值。
休伦补充说,低收入租户往往无法获得传统抵押贷款,但他们意识到可以联合组成协会,在市政府提供低息甚至零息贷款以及联邦补贴的帮助下,共同买下整栋楼。
她解释说,这意味着他们能在中心地段拥有住房,住房保障在很大程度上不受市场波动影响。
休伦最近出版了一本探讨这一问题的书。她说,对居民而言,“能够拥有归属感,掌控一栋楼和社交空间,这一点非常重要”。
休伦估计,目前华盛顿约有6,000套此类住房,可容纳超过12,000名居民。
较新的项目之一是小马丁·路德·金拉丁裔合作社,位于华盛顿市中心外缘,住户主要是西班牙裔家庭。
曾协助成立这家合作社的经济适用房顾问玛莎·戴维斯说:“很多(居民)在市中心从事餐饮服务和清洁工作。”
“他们想买房,是因为这里的就业条件很好,而且他们知道周围的房价正在上涨。”
低廉的成本和社区归属感吸引了奥利弗·帕切科加入这家合作社。他是墨西哥移民,在当地一家餐馆工作。
他说:“我和三位室友合住一套三居室公寓,我们每人每月支付400美元。”
“我喜欢这里——环境不错、干净、安静,也没人打扰你。而且其他公寓更贵。”
“能够长久留存的住房”
戴维斯估计,华盛顿每年会成立约2至4家此类合作社,新增100至200套住房。
她说,这些数字看起来或许不高,但“意义重大,因为这些(住房)单位能够长久留存”。
她说:“它永远不会在我们的市场中占很大份额……但这是一个持续可行的模式。”
6月,市政府设立了一项200万美元的基金,部分用于支付前期开发规划成本,帮助有意成立合作社的团体起步。
非营利住房组织Grounded Solutions Network的全国政策主任艾米莉·塞登表示,这些合作社也可能受益于名为“履行服务义务”的里程碑式新规。
塞登补充说,这些规定是对导致2008至2009年经济衰退的抵押贷款危机作出的回应,似乎正促使联邦政府的主要抵押贷款支持机构开始为合作社提供资金支持。她称这些规定是推动经济适用房发展的一大步。
莫尔登说,海外城市也对华盛顿的合作社及其法律基础感兴趣。他指出,他和同事已收到包括加拉加斯和伦敦在内的多个城市邀请,前去介绍华盛顿的合作社经验。
他说:“我们正在这些生活成本高昂的全球城市中打造由居民主导的社区模式。人们也意识到……我们可以彼此学习。”




