经济学家和投资者正密切关注各种迹象,希望借此预测这场接近创纪录的美国经济扩张和股市牛市何时会戛然而止。
尽管其他经济指标依然健康,但已有一些人担心美国国债收益率曲线趋平、房地产市场放缓。
路透社近期的一项民调预测,未来两年美国经济增长可能逐步放缓,而贸易战威胁使经济衰退的可能性上升。
另一项民调显示,多数债券市场专家如今预计,未来一至两年收益率曲线将出现倒挂。对于认为短期收益率升至长期收益率之上意味着经济衰退迫在眉睫的人来说,这是一个危险信号。
摩根大通跨资产基本面策略主管约翰·诺曼德在近期的一份研究报告中写道:“几乎每次与客户会面,都会有人询问经济和市场目前处于周期的哪个阶段。”
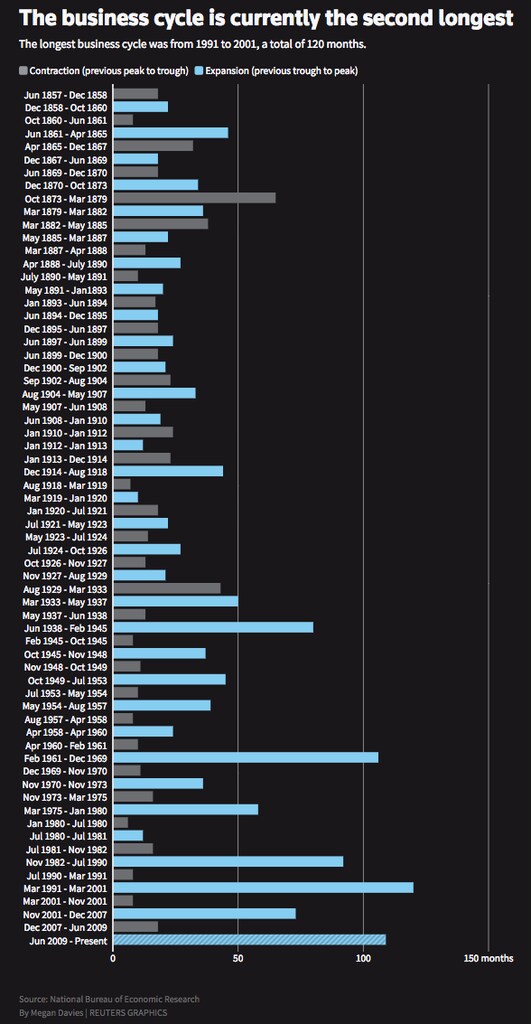
根据美国国家经济研究局的数据,美国经济距离超过1991年至2001年创纪录的120个月扩张期,还差一年。
股市牛市也接近创纪录水平。牛市通常是事后衡量的,但据标普称,美国股市可能于8月22日创下史上最长牛市纪录。
一些经济学家和策略师表示,美国经济正处于“周期后期”,但衰退并非迫在眉睫。
富国银行投资研究所的分析师写道:“我们认为,美国经济扩张正进入周期的最后三分之一。”不过,他们表示,各项指标并未显示今年会出现经济衰退。
1. 收益率曲线
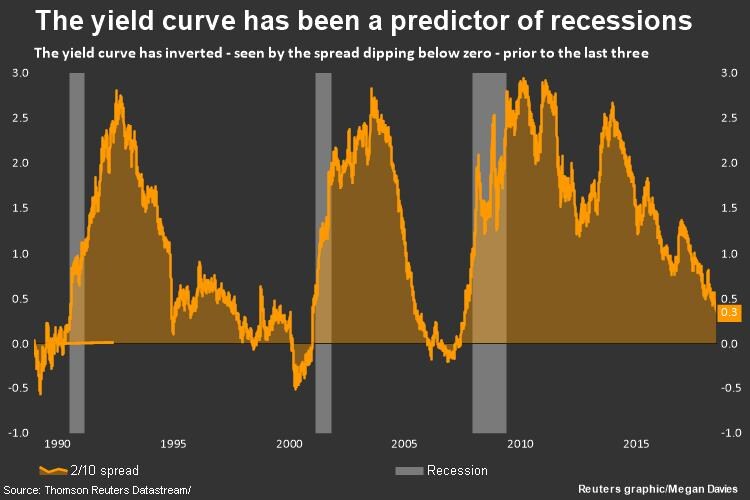
美国收益率曲线绘出期限从4周到30年的美国国债证券收益率。讨论收益率曲线倒挂时,通常会看两年期和10年期国债收益率之间的利差。长期与短期收益率之间的差距转为负值,一直是可靠的衰退预测指标。近几个月来,收益率曲线一直趋于平缓。
2. 短期国库券
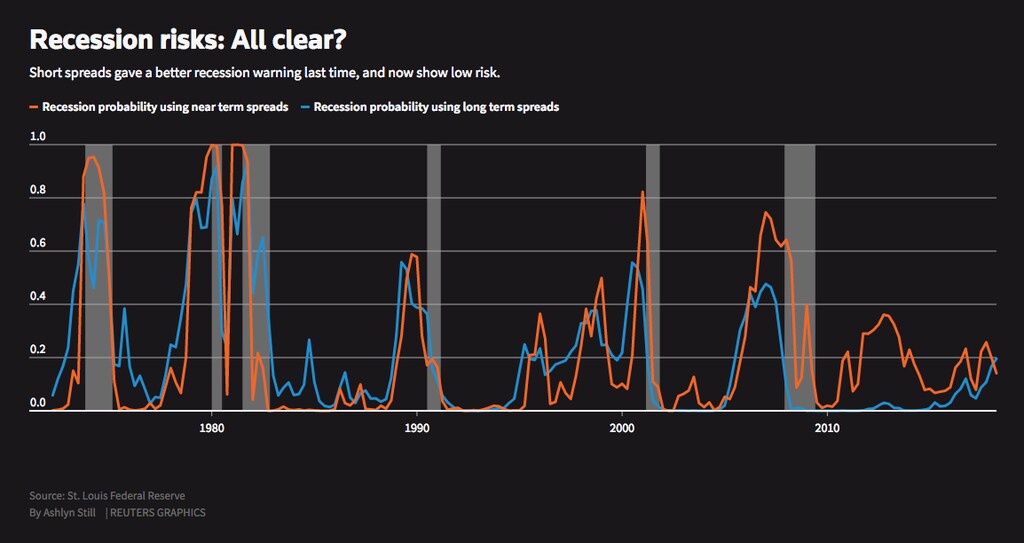
另一种收益率曲线衡量的是当前3个月期美国国库券利率与对18个月后收益率预期之间的差值。美联储官员发现,这一指标更能预测未来一年内是否会发生经济衰退。目前,该指标显示衰退风险不大。
3. 失业
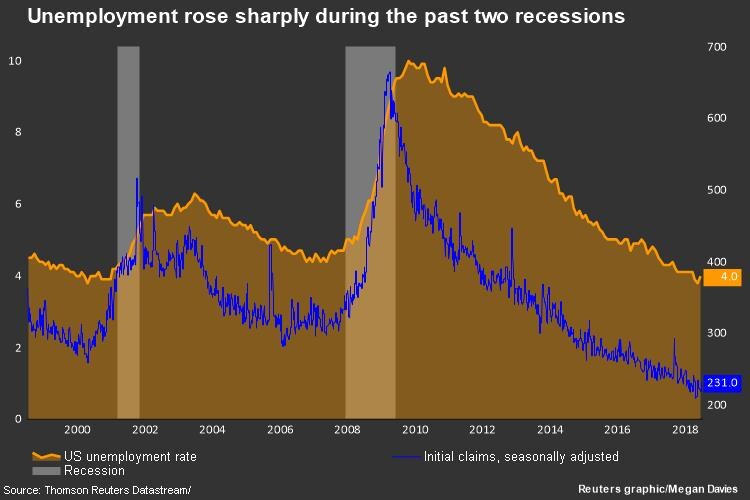
在前两次经济衰退发生前不久或初期,失业率和首次申请失业救济人数都曾小幅上升,随后大幅攀升。5月失业率降至18年来最低的3.8%,但6月略升至4%。
4. 产出缺口
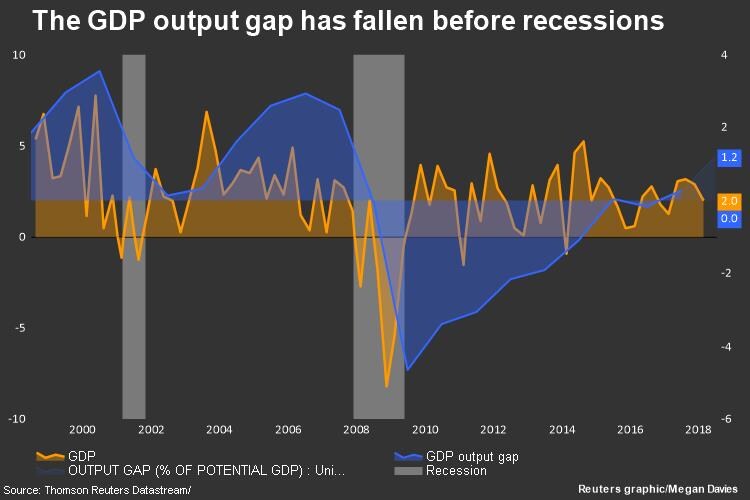
在前两次经济衰退到来之前,经济实际国内生产总值与潜在国内生产总值之间的产出缺口都曾收窄。
牛津经济研究院美国投资者服务主管凯西·博斯蒂扬契奇5月写道:“目前我们估计,产出缺口已接近消失,但尚未进入‘经济过热’区间。”
5. 股市
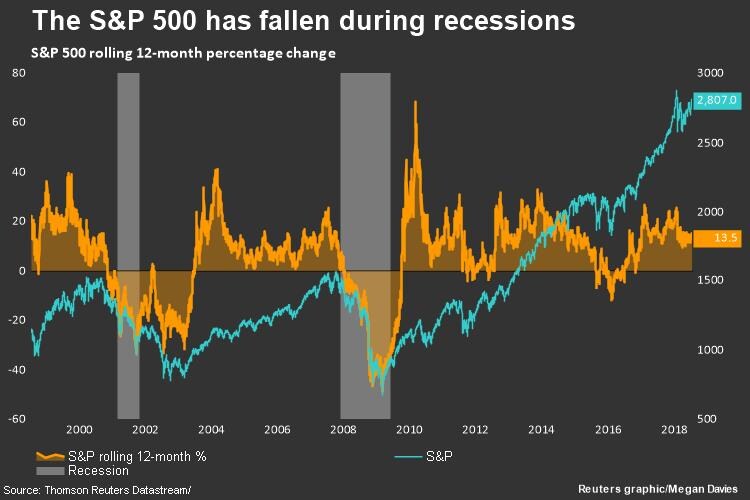
股市下跌可能预示衰退即将到来,或已开始显现。2001年经济衰退前市场转跌,2008年经济衰退开始时市场则大幅下挫。
按12个月滚动计算,市场在前两次经济衰退前都已转跌。目前,12个月滚动平均涨跌幅低于2018年的峰值,但高于近期低点。
6. 繁荣—萧条指标
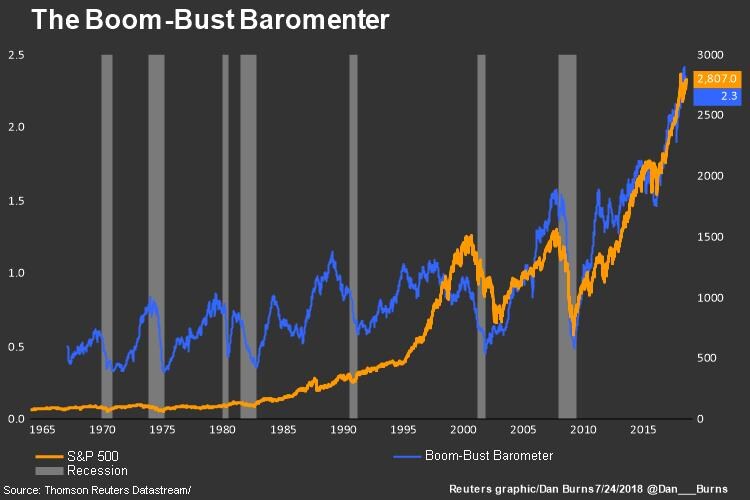
由 Yardeni Research 的埃德·亚尔德尼创制的“繁荣—萧条指标”,以铜、钢和废铅等工业原材料的现货价格为基础,并将其除以首次申请失业救济人数。该指标在前两次经济衰退之前或期间下跌,目前低于2018年的峰值。
7. 房地产市场
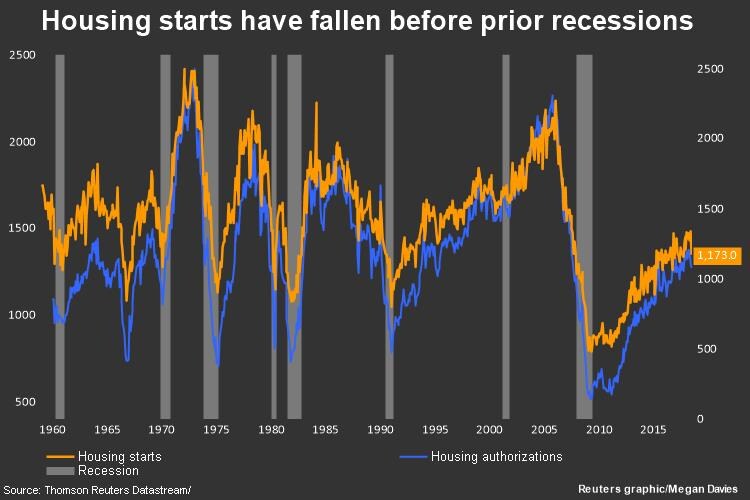
近几次经济衰退前,住宅开工量和建筑许可数量都有所下降。6月,住宅开工量和建筑许可数量降至2017年9月以来的最低水平。
8. 盈利增长
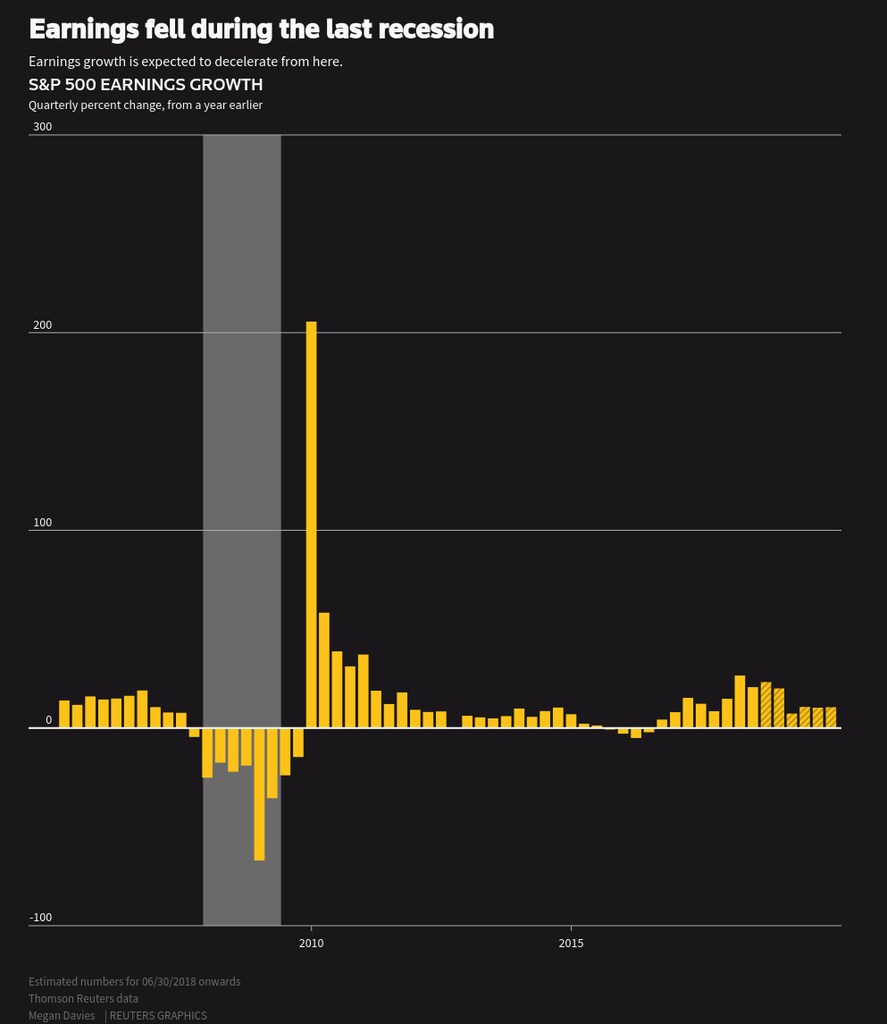
标普500指数成分股的盈利增长在上一次经济衰退前有所下滑。预计今年盈利增速将略微放缓,明年放缓幅度更大,但2019年仍将保持在个位数高位或两位数低位。
9. 韩国出口
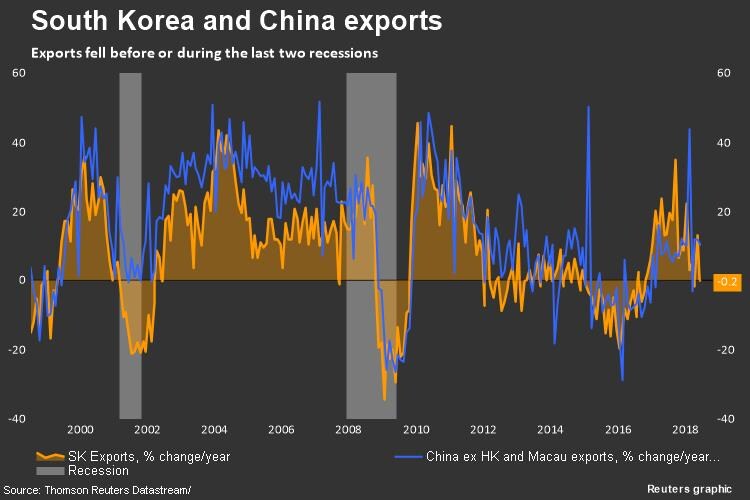
韩国出口在上一次经济衰退期间以及再前一次经济衰退之前均有所下降。
美国银行美林首席投资策略师迈克尔·哈特内特表示,这些出口产品包括汽车、手机、钢铁及其他商品,往往是领先指标。中国出口也日益重要,因为亚洲出口疲软往往与全球及美国经济增长乏力同时出现。
韩国出口增长在6月停滞。世界最大出口国中国则报告称,6月出口加速增长。
美国和中国已打响第一枪,一场旷日持久的贸易战可能由此展开。美国和韩国于3月同意修订贸易协定。
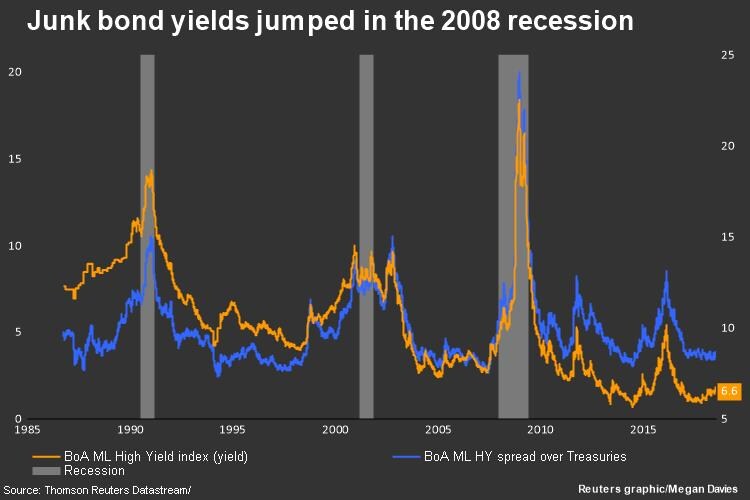
10. 高收益债券利差
在2007至2009年经济衰退前,高收益债券与政府债券收益率之间的差距有所扩大,随后急剧拉大。违约风险的感知上升时,信用利差通常会扩大。今年以来,利差略有收窄。
11. 投资级债券收益率
自1970年以来的七次美国经济衰退中,有六次在衰退期间或刚开始前,投资级公司债券相对于可比美国国债的风险溢价超过了2%。据 Leuthold Group 首席投资策略师吉姆·保尔森称,根据穆迪投资者服务公司的数据,本月 Baa 评级公司债券的利差升至2%。
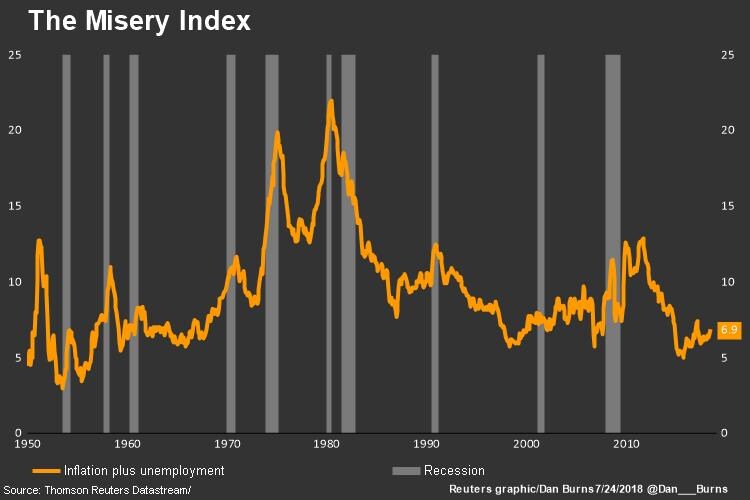
12. 痛苦指数
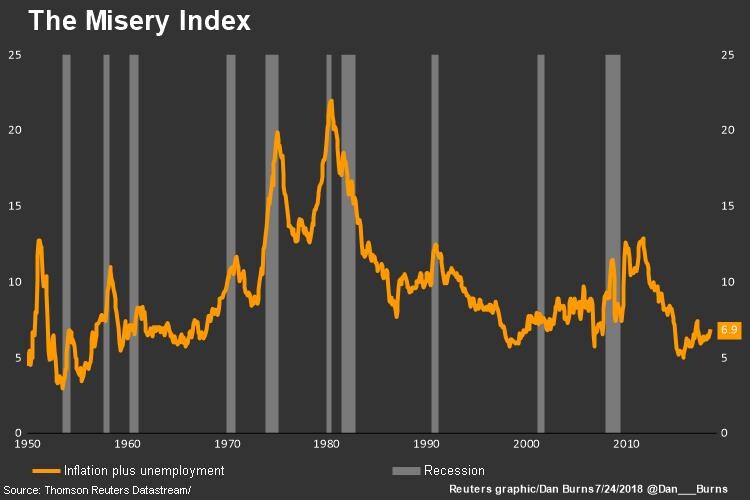
所谓的“痛苦指数”将失业率和通胀率相加。该指数通常会在经济衰退期间上升,有时也会在经济下行前走高。2018年该指数略有上升,但仍处于相对较低水平。