全球经济面临三种潜在的金融泡沫,分别与加密货币、人工智能和债务相关。
这三者彼此关联。
泡沫破裂时往往会带来严重的短期阵痛,但它们也可能从根本上重塑经济,并带来持久的益处。
当这么多人开始回顾过去以解读当下的局势时,情况就不那么令人安心了。
全球经济观察人士在网上充斥着关于当前三重金融泡沫的历史类比,这一泡沫受到对人工智能和加密货币的希望与憧憬推动,并伴随着前所未有的借贷规模。
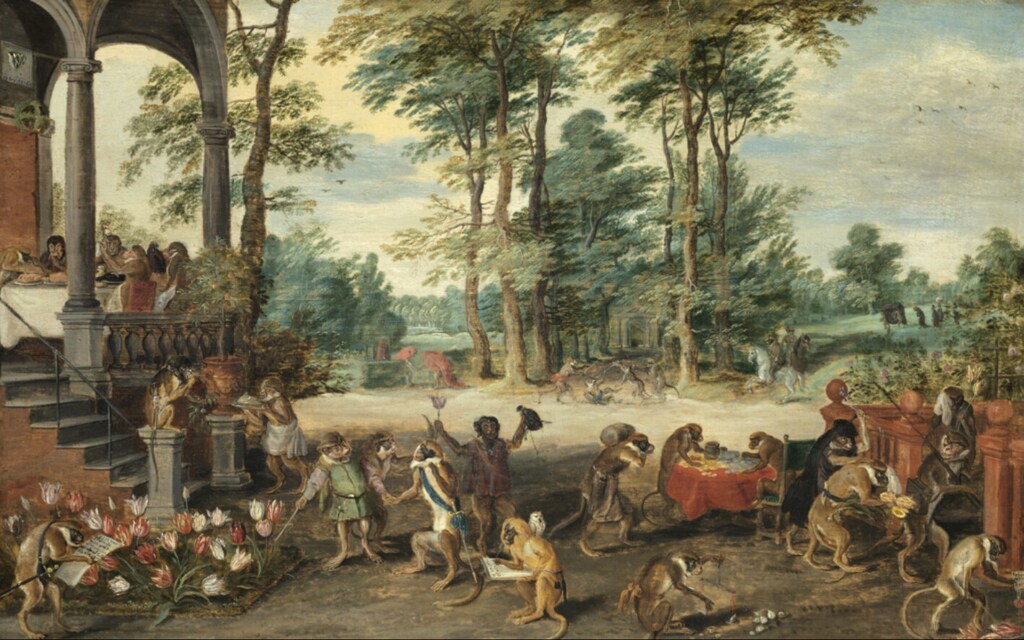
人工智能、加密货币与债务这一多头怪兽的不同方面,都有许多可供参照的历史节点。例如19世纪中叶的英国狂热,当时人们竞相投资新奇的“铁路”,其狂热程度令人联想到如今投资建设人工智能基础设施企业的投资者。又如荷兰的郁金香热潮(伦勃朗时代),预示了加密货币热潮的某些特征。甚至那些曾经被用尽信贷额度以阻止拿破仑征服一切的做法,也预示了当前的债务洪流。阻止拿破仑。
有些类比颇具启发性,但没有一个是完美的。尤其是现在。
在即将到来的又一次达沃斯年度世界形势评估前夕,以下问题值得深思:一月,包括:我们是如何走到这一步的——地平线上不再只是一个巨大泡沫的轮廓,而是三个?
这一历史时刻有多独特?我们又该如何看待它的发展走向?
一个泡沫催生另一个
要将某事物变为现实,需要一定数额的资金到位。
在截至十月下旬的三个月里,英伟达(Nvidia)获得570亿美元的资金到位。英伟达是训练人工智能系统所需芯片的主要生产商。恰逢关于在数字“通往虚无的桥梁”上进行鲁莽过度投资的讨论升温之际,该公司创纪录的季度销售额消息令人安心,表明其发展轨迹将保持向好。但并非所有人都在入场。
一些人对人工智能的大规模建设比其他人更为怀疑。2008年引发全球金融危机的美国房地产崩盘曾被一位投资者预言,此人后来被改编成一部好莱坞电影,他一直言辞尤为激烈。更不利的是,在那场房地产乱局中流行起来的一个术语再度出现:信用违约互换。这类工具原本用于防范住房贷款违约风险(事实证明,其防范效果并不理想),如今却被用作对冲为建设人工智能基础设施而举借的债务违约风险。并不理想,为建设人工智能基础设施而筹集的债务。
谷歌首席执行官近期警告称,一旦人工智能泡沫破裂,“没有任何一家公司能够幸免”。许多公司可能陷入困境甚至倒闭。其背后的投资方可能遭受重大损失,而为建造数据中心所需的数十亿美元资金或将搁浅。
与人工智能相关的担忧已经削弱了投资意愿,投资者对加密货币等投机性更强的投资兴趣有所降温。比特币价格近期的暴跌,已经引发担忧,担心加密货币可能全面崩盘(这两类泡沫之间还存在其他更为直接的关联;一些公司已经转型,从比特币挖矿直接转向建设人工智能数据中心)。
有观点认为,比特币的下跌模式,意味着其主要价值可能在于预示其他资产的即将下跌。持有大量比特币的投资者可能十分脆弱。如今,对这一热门加密货币的敞口已成为投资组合中更为主流的组成部分,且少数国家已开始囤积储备。
债务状况:不容乐观
可能出现的第三个泡沫或许是最令人不安的。
去年,全球各国政府累积的公共债务规模突破了100万亿美元。其增速也快于疫情前的水平。肯尼亚被迫将超过一半的财政收入仅用于偿还贷款,而美国的债务负担即将超过意大利和希腊的水平——这两个国家曾因公共财政脆弱而备受关注。
若再加上私人债务,债务总额相当于全球经济总产出的三倍以上。
私人债务的一个日益增长的来源,是为建设人工智能基础设施而举借的债务。在为未来智能经济打造基础的过程中最为积极的四家美国企业,自九月初以来已发行约900亿美元的投资级债券。
只要企业主要依靠自身经营所得为人工智能相关项目融资,泡沫之说便相对平静。当大量借贷开始用于此目的时,泡沫观察人士便开始留意。
融资成本可能变得难以承受。购买债务后,为防范无法收回款项的风险而进行保险的成本也已成为问题。某一家公司债券(当然还包括信用违约互换)的此类保险价格近期已接近2008年创下的纪录——那一年让大多数投资者记忆犹新。
然而,大规模建设热潮仍在继续。目前估计有约12,000个数据中心为人工智能和数字经济提供支撑,其中近一半位于美国。目前正努力通过增加建设来解决这一地域失衡问题;欧盟已宣布计划投入200亿欧元,建设新的人工智能“超级工厂”。
有观点认为,阻碍欧洲快速建设的因素,最终可能反而成为一种福祉。那些以审慎节奏推进的地区,或能免受一位基金经理近期所称的“潜在供给过剩泡沫”的冲击。
近期吸引大量投资者关注的一项十分“低科技”的资产是黄金。作为传统的波动性对冲工具,其价格预计将在明年创下历史新高。
金融泡沫的历史可能至少与以贵金属碎片充当货币的做法一样久远。事后回看,有些泡沫显得比其他泡沫更为非理性,无论是否公允。毕竟,郁金香可能比一块金条更具观赏价值,而市场也可以围绕几乎任何事物建立起繁荣(并随后被扭曲)。几乎任何东西。
一旦公共债务泡沫可能破裂,其中几乎找不到任何值得肯定的价值。在金融危机中,很少有人会感到值得庆幸。
然而,某些泡沫可能是一种自我实现的预言。巨额基础设施投入或许无法为大量最初的投资者带来回报,但在可预见的未来,它们或多或少必然会带来对此类基础设施的依赖。一段有限的阵痛与尴尬期之后,将迎来持久的价值。
即便是那些新奇的英国铁路,在金融投机者惨遭损失之后,也被证明颇为有用。




