美国每年征收超过330亿美元关税,即约占国内生产总值(GDP)的0.2%。关税是对美国进口商品征收的税。支持贸易保护主义的一种常见论点认为,提高关税只会让许多人承担很小的成本,从而保护特定行业中规模更集中的群体。许多人忽视了这样一个事实:与任何税收一样,关税负担并不会平均分布在各类商品上,而是更多地落在某些特定商品及其购买者身上。现有多项分析发现,从消费角度看,低收入和中等收入家庭从贸易中受益,远多于高收入家庭,这在很大程度上是因为低收入家庭在食品、服装等可贸易商品上的支出更多(Fajgelbaum 和 Khandelwal,2016)。此外,一些研究试图证明关税本身具有累退性(Gresser,2002;Moran,2014)。然而,相关文献此前一直缺少一项全面研究,专门考察关税本身由谁承担。我们将进口关税与标准消费者支出数据相匹配,进行更细致的分析,发现低收入和中等收入家庭确实将更高比例的收入和非住房支出用于支付关税。研究结果表明,关税对美国消费者而言是一种累退税,而且不同产品的关税差异会造成经济扭曲。
关税负担是一种累退税
为估算关税对不同家庭的分配影响,我们构建了一个新数据集,将美国海关与边境保护局征收的关税(由国际贸易管理局(ITA)的贸易政策信息系统(TPIS)数据库报告)与美国劳工统计局开展的2014年消费者支出调查(CEX)中的商品类别相匹配。我们构建的数据集共将381个消费类别与其相关关税相匹配。通过将协调制度(HS)编码与CEX类别对应,我们以征收的关税除以进口额,计算每个消费类别的平均有效关税税率。1 这项计算不包括关税通过中间投入品产生的影响,只涵盖进口消费品。按消费类别汇总的数据集已公开提供给研究人员使用此处。2 数据集的构建方法及其解读详见附录。
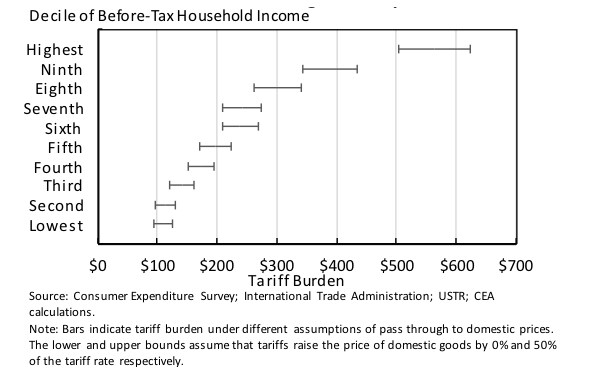
对于美国,我们采用保守估算,假设关税保护完全不会促使同类商品的国内生产商提高价格。估算结果显示,按收入分布处于最低10%至20%的家庭每年因关税支付约95美元,中等收入家庭支付约190美元,而收入最高的10%家庭支付约500美元。下图还展示了更高关税负担的一个范围,反映了关税对国内商品价格的部分影响(详见附录注释6)。
图1 在不同关税传导假设下,按税前家庭收入十分位划分的税负
不过,与收入最高的家庭相比,关税负担占贫困家庭收入的比例要高得多。下图按收入十分位展示关税负担占税后收入和非住房支出的比例,体现了关税的累退性。众所周知,对于收入极低的家庭,CEX在消费与收入之比方面存在数据质量问题。因此,底部十分位家庭的关税负担相对于税后收入的估算值应谨慎解读。尽管如此,整体上的累退模式十分明显。
图2 关税负担占税后收入的比例
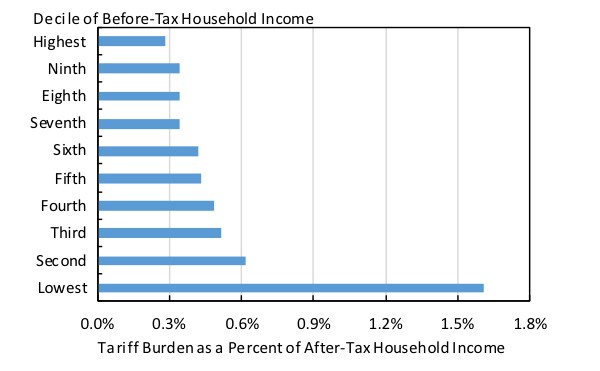
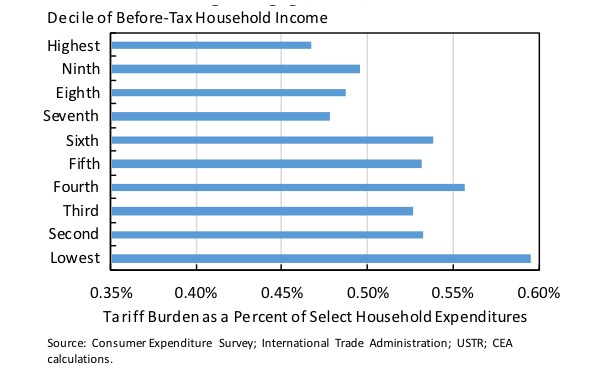
图3 关税负担占扣除抵押贷款、租金和公用事业费用后支出的比例
这些对直接关税负担的保守估算,与近期其他备受争议的税收政策相比,数额相当可观。取消关税负担对贫困家庭的影响,将远大于2001年和2003年的减税措施;据估算,这两次减税每年为收入最低五分之一的家庭减少28至87美元税款。如果所有关税一律提高10个百分点,假设关税全部传导给消费者,且不会进一步影响国内价格,那么在其他条件不变(包括汇率不变)的情况下,家庭2014年的消费组合成本将会上涨:收入最低的两个十分位分别增加301美元和307美元;第五和第六个十分位分别增加611美元和716美元;收入最高的十分位家庭则增加1,462美元。
关税给消费者带来任意且意料之外的后果
经济学家常以一种简化的方式看待关税,仿佛关税要么统一适用于经济中的大片领域,要么只针对最值得保护或最脆弱的行业。事实上,在细分层面,关税差异极大;有时是因为经过审慎的目标设定,有时则可能出于不太明显的原因,使某些群体或产品比其他群体或产品更受青睐。例如,一个家庭为孩子返校购物时,人造纤维背包的关税为17.6%;圆珠笔每支征收0.8美分,另加5.4%;非自动铅笔和蜡笔约为4.3%;记号笔为4%;自动铅笔为6.6%。因此,关税税则对使用圆珠笔和自动铅笔的学生征收的关税高于使用记号笔的学生。与此同时,越野滑雪板、帆板或射箭器材均不征收进口关税(美国国际贸易委员会(USITC),2016年:第42、95章)。
在消费品中,服装以及许多家居陈设和其他家庭用品类别,有时反而对较便宜的品种征收更高关税,因此这些商品的关税累退性可能比我们的基准估算所显示的更强。对美国进口细分数据的考察显示,许多商品类别的单位价值(价格的替代指标)与法定关税之间存在很强的负相关关系,这意味着低价商品往往面临更高的关税税率。商品按HS四位编码归类,相关性则根据HS八位编码商品计算。对于联合国归类为消费品且已计算关税与价格相关性的HS四位编码类别,约有一半类别的关税税率随价格下降而降低;呈现强负相关的类别覆盖日常生活的方方面面,包括成人、儿童和婴儿服装;防水鞋履;家居陈设和床上用品;橄榄油;加工番茄;葡萄酒;自行车;露营装备;头盔和运动防护帽;小型厨房电器和加湿器;钟表、餐具和厨房用具;以及包括棺材在内的手工木盒。
有时,关税差异看起来只是人为造成的结果,是数十年来多轮谈判遗留下来的痕迹。包袋、手提箱和其他箱包的关税可能完全不同,税率从零到20%不等,具体取决于用途和材料(USITC,2016年:第42章)。无论材料如何,运动手套的关税从零到近6%不等,取决于运动项目,甚至取决于手套所对应的位置——冰球手套免税,滑雪手套的关税最高近6%,高尔夫手套的关税为4.9%。击球手套的关税为3%,而其他类型的棒球和垒球手套则免税(USITC,2016年:第42、61和62章)。由于乌拉圭回合关于纸浆和纸制品的部门协议,纸浆或纤维素制成的尿布免征关税;而棉布或其他纺织纤维制成的尿布,关税则可能在2.8%至16%之间(USITC,2016年:第96章)。例如,Anderson 和 Neary(1996年和2007年)、Kee 等人(2009年)以及 Kee 等人(2013年)讨论了量化此类扭曲对贸易和福利影响的不同方法,以及这些影响与整体贸易限制程度之间的关系。
关税可能对单亲家庭造成不成比例的影响;许多女性消费占比较高的商品,其关税高于男性消费占比较高的商品
比较不同人口群体后可以发现,有子女家庭的关税负担最高,尤其是单亲家庭。
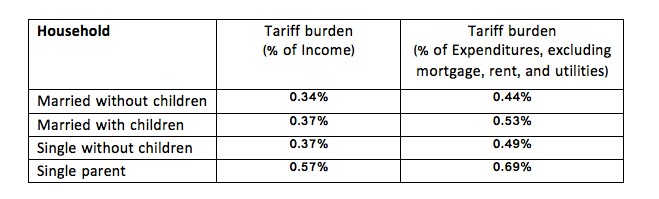
此外,许多类别的女性服装平均有效关税率大幅高于男性服装。西装方面,女性款的有效关税率为23%,男性款为14%;毛衣、衬衫和上衣方面,女性款为21%,男性款为13%;运动服方面,女性款为21%,男性款为7%;裤子和短裤方面,女性款为15%,男性款为10%;女性内衣为13%,男性内裤为7%。而且,关税税则中还存在“卫生棉条税”:纸或纤维素以外材料制成的女性卫生用品(如棉、合成或人造纤维及织物)需缴纳3.6%至16%的关税(UISTC,2016年:第96章)。同时涵盖女性卫生用品和尿布的HS 9619类别,平均法定(最惠国)关税为7.6%(世界贸易组织)。因此,在单亲家庭中,单身母亲的关税负担可能甚至高于单身父亲。
结论
根据这项初步分析,关税似乎以累退方式征收——部分原因是低收入家庭的收入中用于购买贸易商品的支出比例更高,非住房消费中这类商品的占比也更大;此外,各类别内部也存在明显的累退性。这项分析突显了贸易政策及其影响中一个尚未得到充分研究的方面,并为后续研究留下了空间。我们期待该领域有更多研究,而本次分析构建的新数据集也有望推动相关研究。
作者注:感谢 Lydia Cox、Conor Foley、Nataliya Langburd、Willie Powell 和 Nirupama Rao 对本分析和摘要撰写工作的帮助。
附录
在本分析中,我们构建了一个新数据集(可在此处获取),将美国国际贸易委员会(USITC)发布的《协调关税税则》中的详细关税数据与CEX消费数据相结合。将关税税目与消费类别相匹配后,我们便可计算不同群体的关税负担。按消费类别汇总的数据集已公开提供给研究人员使用此处;包含交叉对应关系中所用更详细类别的预发布表格,可向美国劳工统计局(BLS)索取。我们鼓励其他研究人员使用这些数据,或扩展并改进匹配流程。
关税数据按协调制度(HS)编码提供,其细分程度通常高于CEX类别,例如“经加工或保藏的甲壳类、软体类及其他水生无脊椎动物”就比“罐装鱼类和海鲜”更细。对于每个CEX类别,我们以该支出类别商品征收的关税总额除以这些商品的进口总额,计算平均关税税率。这就是有效关税税率。CEX是一项详细的家庭支出调查,包含季度和年度两部分。某些消费类别的范围较广,如“其他五金用品”或“其他鲜果”,但总体而言类别划分相当具体,例如分别列出浴室用布品、卧室用布品以及厨房或餐厅用布品。3
有效关税税率通常低于法定关税税率的平均值,也低于关税的实际经济负担,因为买家往往会在关税导致某种商品相对于其他选择价格过高时,转而购买其他商品。使用有效税率会系统性低估关税给所有家庭带来的完整负担,因为它只计入美国人实际购买的商品所含关税成本,而不包括若无关税他们可能更愿意购买的商品。例如,若某商品的关税税率高达1000%,进口可能会被完全阻断,因此不会产生任何关税收入。有效关税税率不会计入因关税导致该商品无法买到而给消费者造成的损失,也不会计入竞争压力减弱导致竞争对手涨价所带来的损失。
销售美国境外生产商品的企业,可以通过提高价格,将其为进口到美国的商品支付的关税转嫁给消费者。外国企业可能会在工厂出厂价中降低自身加价幅度,以吸收部分关税负担,使关税征收后的价格仍具竞争力;因此,最终关税负担可能由生产商和美国的买家或消费者共同承担。[4] 为简便起见,我们假设关税成本完全由消费者承担,这与美国国会预算办公室(2011年)和美国国会税收联合委员会(2015年)对消费税归宿的估算一致。实际上,部分关税由外国企业承担的可能性,与我们对分配影响的分析无关,因为这只会提高或降低关税总负担,不会改变其分布。5
由于消费者购买进口商品和国产商品的组合,我们仅对进口商品所占份额适用关税税率;美国贸易代表办公室(USTR)向我们提供了主要商品类别的进口份额。国产商品是应税进口商品的替代品,因此我们也进行了更广泛的分析,假设关税会对国产商品价格产生一定的溢出影响。6
图4 关税收入
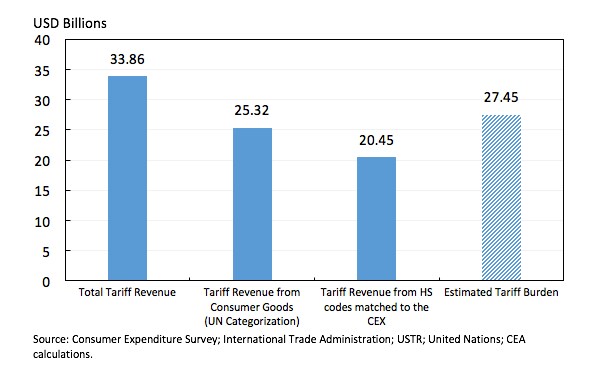
美国征收的关税总收入超过330亿美元,其中250亿美元来自联合国归类为消费品的类别。根据家庭支出计算出的关税总负担超过270亿美元;家庭支出中的商品大多归类为消费品。总关税收入与此数额之间的差异,既反映了部分商品无法匹配、存在测量误差,也反映了并非所有关税收入都直接来自消费品。尤其是,我们的分析不会体现中间商品关税可能推高下游国产消费品价格这一事实。此外,由于我们的关税负担计算将有效关税税率用于国内支出,而非进口额,因此会计入零售加价或销售税,使测算出的负担高于关税收入。总体而言,我们在不同群体间分摊的关税负担与消费品关税总收入相当接近,说明它可以合理地近似反映直接负担。
参考文献
An, L 和 J Wang(2012),《汇率传导:基于符号约束向量自回归的证据》。《开放经济评论》23(2):359-380(4月)。
Anderson, J 和 P Neary(1996),《评估贸易政策的新方法》。《经济研究评论》63(1):107-125(1月)。
Anderson, J 和 P Neary(2007),《福利与市场准入:关税结构对关税改革的影响》。《国际经济学杂志》,第71卷第2期(3月),第627–49页。
Arkolakis, C、A Costinot、D Donaldson 和 A Rodriguez-Clare(2015),《贸易难以捉摸的促进竞争效应》。NBER工作论文第21370号。
Auer, R 和 R Schoenle(2016),《市场结构与汇率传导》。《国际经济学杂志》98。
美国国会税收联合委员会,《公平与税收政策》(2015),《公平与税收政策》。
国会预算办公室(2011),《家庭收入与联邦税收的分布》。
De Blas, B 和 K N Russ(2015),《理解开放经济中的加价》。《美国经济学杂志:宏观经济学》 7(2):157-180。
Edmond, C、V Midrigan 和 D Xu(2015),《竞争、加价与贸易收益》。《美国经济评论》,即将刊出。
Elmendorf, D W 等(2008),《2001年和2003年减税的分配效应:融资和行为反应有何影响?》《国家税务期刊》:365-380
Fajgelbaum, P D 和 A K Khandelwal(2016),《衡量贸易收益的不平等》。《经济学季刊》,131(3):1113-1180
Feenstra, R C 和 D Weinstein(2016),《全球化、竞争与美国福利》。即将刊于《政治经济学杂志》。
Gale, W G 和 P R Orszag(2004),《布什政府的税收政策:分配效应》。《税务笔记》104.14:1559-1566。
Gresser, E(2002),《对穷人打击最重:美国有缺陷的关税体系》。《外交事务》 81:9。
Hayakawa, Kazunobu 和 I. T. O. Tadashi。2015。《全球贸易中的关税传导:关税税目层面的经验证据》。第DP-2015-34号。
Irwin, D A(2014),《关税归宿:来自1890—1930年美国糖税的证据》。NBER工作论文第20635号(10月)。
Jara, C C M 和 A M del Carmen Vera Ganoza(2014),《估算2000至2011年秘鲁黄玉米关税削减的传导效应和福利影响》。《贸易政策、家庭福利与减贫》:243。
Kee, L H、A Nicita 和 M Olarreaga(2009),《估算贸易限制指数》。《经济学杂志》119(1):172-199。
Kee, L H、C Neagu 和 A Nicita(2013),《保护主义是否正在抬头?评估2008年危机期间的国家贸易政策》。《经济学与统计学评论》95(1):342-346。
Moran, T(2014),《关税对贫困美国人的打击最重》。彼得森国际经济研究所《实时经济观察》。(7月31日)。
Rosenberg, J(2015),《联邦消费税的分配负担》。城市研究所和布鲁金斯学会税收政策中心。
美国国际贸易委员会(USITC)(2016),《协调关税税则》。
世界贸易组织。关税下载平台。
尾注
[1] 这低于平均法定关税税率,也低于关税的实际负担,因为消费者会转而购买高关税商品的替代品,而且这一过程不会计算消费者从偏好商品转购其他商品所造成的福利损失。为简便起见,我们假设关税完全向前传导至消费者;这不会影响累退性计算(见附录)。
[2] 我们使用细分后的类别;按税前家庭收入十分位和人口群体划分的支出明细,可向BLS索取预发布表格:http://www.bls.gov/cex/csxresearchtables.htm#allnew。
[3] CEX类别与关税类别之间的匹配必然不够完善,因此我们可能遗漏了部分已征收的关税。
[4] 关于关税归宿实证发现的讨论,以及美国作为全球市场中大型消费者的某一产品市场分析,见 Irwin(2014)。
[5] 贸易文献中的一些论文指出,企业不一定会以降价的形式将关税削减转给买家,也可以将其吸收为更高的加价;但这一论点主要适用于只对一个贸易伙伴降低关税、且模型中只有两个国家的情况(Arkolakis 等,2015;Edmond 等,2015)。De Blas 和 Russ(2015)指出,在多国世界中对多个贸易伙伴降低关税时(例如TPP这类情形),由于面临其他供应商的竞争威胁,关税削减更有可能传导给买家。同样,汇率传导文献表明,当相对价格变化涉及多个美国贸易伙伴时,这种变化很可能会全部传导至向买家收取的价格中(Auer 和 Schoenle,2016);若这种变化持续存在,传导程度会更高(An 和 Wang,2012),而关税显然符合这一情形。
[6] 虽然关税只会直接推高进口商品价格,但它也会通过削弱国产商品的竞争而产生间接影响,可能导致某一类别中的所有商品价格上涨。这表明我们的结果很可能是下限。Gresser(2002)、Hayakawa 和 Ito(2015)以及 Jara 和 Ganoza(2014)等研究估算的传导率在0.22至0.74之间。为计入这些间接价格影响,我们还估算了关税成本,并假设关税会使国产商品价格上涨,涨幅分别相当于关税税率的25%和50%;全文提及的基准估算则假设涨幅为零。Feenstra 和 Weinstein(2016)的估算也支持这一基准;他们将贸易增长带来的消费者和福利收益与1992年至2005年美国国内加价幅度下降联系起来。彼得森研究所的一项相关研究则假设关税削减对国内价格的溢出比例为100%(Moran,2014)。




