自2008年金融危机以来,经济正统理论接连崩塌。在失业率低、通胀难以捉摸、劳动生产率增长乏力而盈利能力较强的条件下,发达经济体的经济学家可能需要推倒重来。
尽管经济学追求自然科学般的严谨性,但归根结底,它仍是一门社会科学。过去40年间,没有哪个时期比现在更能体现这一点。
几十年来,传统宏观经济分析一直建立在菲利普斯曲线的基础之上,该曲线断言失业与通胀之间存在明确的权衡关系:当失业率降至某一水平以下时,通胀必然上升。但自2008年金融危机以来,这一假设在过去十年间并未得到验证。例如,在英国和美国,失业率均处于历史低位,但通胀仍然疲软。
再看货币政策。即便经历了多年的量化宽松(QE)和超低利率,发达经济体的央行,尤其是欧元区的央行,仍持续未能达到其通胀目标。经济学家还不得不质疑长期以来关于名义工资向下刚性的假设,这一假设是20世纪60至70年代的产物,当时有组织的劳动力要强大得多。显然,员工总会抵制减薪(或缩减工时)的观点已不再适用。
事实上,劳动力影响力的下降或许可以解释菲利普斯曲线为何似乎不再成立。但更为重要的是,这很可能也是实测生产率持续疲软的原因。毕竟,能够轻易雇用和解雇员工,或迫使员工接受调整定价的企业,几乎没有理由冒巨大风险去投资新建厂房和购置设备,而这些设备可能要到下一个经济周期才会投入使用。如果确实如此,解决生产率问题的一种办法就是让劳动力市场不那么灵活,让劳动力不那么廉价。如果企业领袖和经济学家反对这一点,那么他们或许应当停止整天对生产率喋喋不休。
另一个重大的理论假设,尤其是在微观层面,是强劲的利润增长会吸引新进入者进入市场,从而以原有在位企业为代价,使利润更广泛地分散。这反过来又应当促进更多投资,进而提高生产率并增加工人的工资。但同样,近年来几乎没有证据表明这一假设得到了验证。恰恰相反,企业利润和市场集中度都在上升。
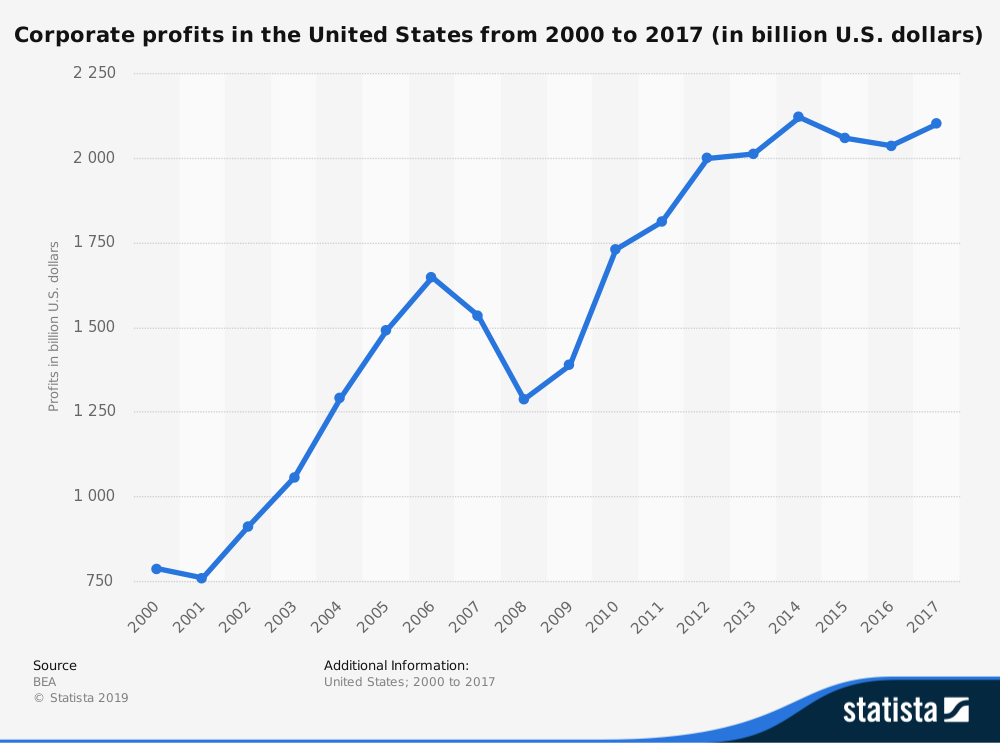
如何解释这一难题?并非如卡尔·马克思所言,资本主义注定失败。相反,这是2008年金融危机以来的时代中,金融市场、监管政策和激励机制特定发展的结果。显然,主导市场的参与者抵制竞争已变得过于容易。不过,已有许多想法在流传,或许可以解决这一问题。其中有一个问题我此前曾提及过,即股票回购。它可能使企业高管在无需投资于生产率提升的情况下提高自身收益。
值得庆幸的是,各党派政治人物已开始质疑,当前的税收和监管政策为何似乎在鼓励此类行为。一般原则是,那些既不促进生产率增长、也不帮助解决更广泛社会挑战的企业,不应继续享受免费午餐。例如,英国建筑公司Persimmon的盈利上升,并非因其进行了投资,而是因为英国政府推出了一项针对首次购房者的特别贷款计划。而大多数主要制药公司如今似乎只有在购买新药并需要开展临床试验以获取其独家权利时,才对研发表现出兴趣。
最后,从全球层面看,经济正统理论面临的最大挑战,是中国自邓小平时代启动“改革开放”经济政策以来持续的增长。越来越多的证据表明,美国几乎会不惜一切代价阻止中国崛起,即便这意味着剥夺中国人民的繁荣。
那些长期密切关注中国发展的人都知道,相当程度的资本主义意识形态已渗入这个名义上的共产主义政治经济体制之中。但这一事实似乎未能进入那些意识形态倾向更为明显的西方经济学家的视野。
事实上,正如新加坡经济学家基肖尔·马布巴尼(Kishore Mahbubani) 指出,他近期在《海峡时报》上撰文,认为美国对中国科技公司华为采取的强硬做法似乎完全出于意识形态驱动。与其采取更为审慎的策略,以确保该公司(及其他类似企业)遵守各方共同商定的全球规则,美国总统唐纳德·特朗普却将其作为他在贸易战中的一枚筹码。如果这就是旧有正统理论的替代方案,我们都应感到担忧。




