行为经济学作为一种理解经济问题的正当思维方式,正日益获得认可。理查德·塞勒最近获得诺贝尔奖,证明经济学界的观念已经发生转变,开始承认有必要允许偏离“经济人”范式。
然而,主流宏观经济学的情况远非如此。经济人在动态随机一般均衡(DSGE)模型中仍然占据主导地位。在这些模型中,个体主体利用基于所有可用信息(包括模型内嵌信息)的理性预测,最大化无限期效用函数。在由至高无上的主体构成的模型中,他们平静地进行最优化,并拥有理解世界复杂性的强大认知能力,几乎不会出错。只有外生扰动才能使这些主体偏离轨道,迫使他们重新进行最优化。因此,这些模型得出的观点是,经济周期波动源于外生事件(冲击),它们迫使个人重新考虑自己的最优计划。模型中没有任何因素会产生内生的经济周期波动。繁荣与萧条全都是外生扰动的结果(Smets and Wouters 2007,Gali 2008)。
“行为主义”宏观经济模型
我们需要做得更好,而这正是我们在一系列出版物中一直努力的方向(De Grauwe 2012,De Grauwe and Corrado 2015,De Grauwe and Ji 2016,2017a)。当然,探索宏观经济建模不同路径的并非只有我们。越来越多的研究人员正在开发“基于主体”的模型和“行为主义”宏观经济模型(Alfarano et al. 2005,Tesfatsion and Judd 2006,Colander et al. 2008,Farmer 2006,Farmer and Foley 2009,Gatti et al. 2011,Gabaix 2014,Westerhoff and Franke 2012,Hommes 2016,Hommes and Lustenhouwer 2016,Muellbauer 2017;另见Blanchard 2017近期的批评以及Gürkaynak and Tille 2017中的各篇文章)。
偏离主流宏观经济模型的方式有很多。我们选择假设主体存在认知局限,因而无法形成理性预期。相反,这些主体采用简单的预测规则(启发式方法),并在事后评估这些规则的预测表现。评估结果会促使他们转而采用表现最佳的规则。可以说,在一个极其复杂、无人能够完全理解的世界中,这种适应性学习过程或许是应对这种复杂性的理性方式(Simon 1957,Gigerenzer and Selten 2002,Ackerlof and Shiller2009)。
在其他方面维持标准新凯恩斯主义宏观经济模型不变的前提下,引入这一适应性学习假设,会产生内生的乐观与悲观情绪(动物精神),以自我实现的方式推动经济周期。这也带来双向因果关系:乐观(悲观)会促使产出增加(下降),而产出的增加(下降)又会反过来加剧乐观(悲观)(De Grauwe 2012,De Grauwe and Ji 2017a)。
动物精神动态的一个重要特征是,产出缺口的变动呈现出这样的模式:平静期与反映繁荣和萧条的剧烈波动期以不可预测的方式交替出现。从技术角度看,这意味着产出缺口和产出增长的分布并非高斯分布,而是具有肥尾。
目前已有大量实证证据表明,经合组织国家的产出缺口(以及产出增长)并不服从高斯分布,而是具有过度峰度和肥尾。Fagiolo et al.(2008)和Fagiolo et al.(2009)开展了重要的计量经济学分析,记录了产出缺口和GDP增长率分布的非正态性。因此,我们的行为主义模型预测,在现实世界中,产出缺口并不服从正态分布,而是具有超额峰度和肥尾。产出缺口高阶矩的这一特征是在模型中内生生成的,并非通过给冲击经济的随机冲击强加这一特征而产生。
这与标准DSGE模型形成了鲜明对比。这些模型难以解释产出缺口分布中的肥尾。它们不得不依赖巨大的外生冲击来解释经济周期中的繁荣与萧条。这种解释并不令人满意,因为它将解释经济周期的责任转移给了外部力量。近期将金融部门纳入DSGE模型以解释经济周期的努力就是一个很好的例子。然而,这些模型的结果取决于冲击具有序列相关性的假设。因此,可以说,标准DSGE模型并没有内生的经济周期理论。
应用我们的模型:结构性改革如何影响经济周期的性质
我们运用自己的行为主义宏观经济模型分析了不同的宏观经济问题。其中一个问题是工业化国家的国家经济周期高度同步。除非(再次)假设存在共同的外生冲击,否则标准宏观经济模型难以解释这一现象。我们将行为主义模型扩展到两个国家,发现该模型能够产生强烈的动物精神国际传导,进而使经济周期呈现强相关性,接近观察到的相关程度。我们无需诉诸共同的外生冲击即可得到这一结果(De Grauwe and Ji 2016)。
在我们最新的论文中,我们运用同一行为主义模型分析了结构性改革如何影响经济周期的性质,以及中央银行稳定产出和通胀的能力(De Grauwe and Ji 2017b)。
我们通过两个渠道在这一行为主义模型中引入结构性改革。第一个渠道是新凯恩斯主义菲利普斯曲线(供给方程)中通胀对产出缺口的敏感度。通胀率对产出缺口的敏感度较低,表明工资和价格存在刚性。
引入结构性改革的第二种方式是改变供给方程。标准DSGE模型也是这样对结构性改革建模的(例如,Eggertson et al. 2014,Cacciatore et al. 2012,Everaert and Schule 2006,Gomes et al. 2013,ECB 2015)。在这些模型中,劳动力市场的结构性改革包括放宽就业保护、削减失业救济等;产品市场改革则包括降低新企业的准入壁垒。这些改革会降低商品市场和劳动力市场的加价幅度,使经济更接近完全竞争。因此,可以将这些改革视为供给曲线右移,从而提高各国的生产潜力。
我们发现,提高工资和价格灵活性的结构性改革会深刻影响经济周期的动态。具体而言,在灵活性更高的经济体中(工资和价格更具灵活性),动物精神的影响力会减弱,经济繁荣与萧条的可能性也会降低。这是因为在灵活性更高的经济体中,价格和工资在调整新出现的失衡时发挥着更大的作用。这会缩小经济周期的振幅,进而减少乐观与悲观情绪掀起繁荣与萧条浪潮的空间。
我们分析的核心问题是结构性改革如何影响货币当局面临的选择。为此,我们构建了不同灵活性水平下中央银行的政策权衡关系。灵活性以新凯恩斯主义菲利普斯曲线中通胀对产出缺口的敏感度衡量(称为b2)。图1展示了这些权衡关系。它们衡量的是中央银行加强通胀控制时所面临的通胀和产出波动性选择;通胀控制以泰勒规则中利率对通胀变化的敏感度衡量。
为理解图1,我们先看灵活性较低的情形(b2 = 0.1)。此时,权衡曲线向下倾斜。从曲线上端出发可以看出,加强通胀控制(以泰勒规则中的通胀参数c1衡量)会降低通胀波动性,但代价是产出波动性上升。随着灵活性提高,我们观察到权衡曲线向左移动,负斜率减小。当b2超过0.5时,这些权衡曲线转为正斜率——也就是说,c1(泰勒规则中的通胀参数)上升时,通胀和产出的波动性都会下降。
因此可以得出结论:当经济非常僵化时,中央银行越积极地追求通胀目标,就越要面对通胀与产出波动性之间经典的负斜率权衡关系。经济灵活性足够高时,这种权衡关系便会消失。在这种情况下,中央银行可以追求更严格的通胀目标,而不必付出产出波动性上升的代价。换言之,在灵活的经济体中,中央银行努力更好地稳定通胀能够提升福利;经济过于僵化时则并非如此。
图1产出与通胀之间的权衡关系
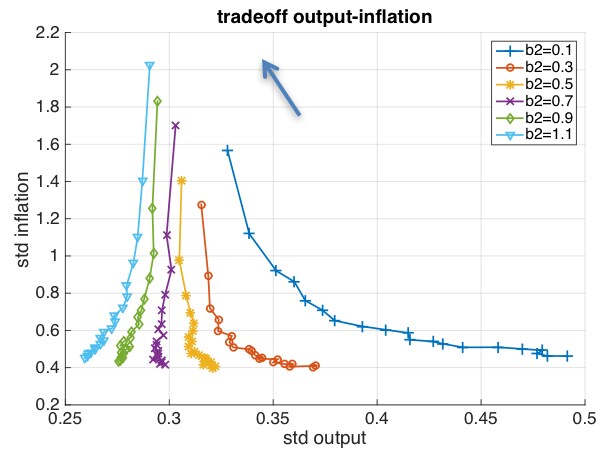
这或许会让人得出结论,认为灵活性总能提升福利,但事实并非如此。事实上,从图1可以看到,随着灵活性(b2)提高,正斜率的“权衡曲线”会向左上方移动(箭头所示)。这意味着,如果中央银行保持通胀控制力度不变,提高灵活性会形成一种新的负斜率权衡关系——也就是说,灵活性提高会降低产出波动性,但代价是通胀变动性上升。
这一洞见使我们能够通过连接泰勒规则中通胀参数相同的点,推导出这一新的权衡关系。图2展示了c1 = 1.5(通胀参数)、c2 = 0.5(产出参数)时的结果。图中呈现了在假设中央银行保持通胀控制力度不变的情况下,灵活性逐步提高时产出与通胀变动性之间的关系。横轴表示产出的标准差,纵轴表示通胀的标准差。我们得到的是非线性关系。要理解这一点,可以从A点开始。灵活性为零时(即工资和价格不会随产出缺口变化而调整),就会得到这一点。随着灵活性提高,我们沿着曲线向下倾斜的部分向下移动。这种向下移动意味着,提高灵活性会带来“双赢”局面:随着灵活性提高,产出和通胀的波动性都会下降。换言之,从A点向下移动,福利会明确提升。然而,如果结构性改革推进过度,就会越过曲线的最低点。此后,产出波动性会随灵活性进一步提高而下降,但代价是通胀波动性上升,两者之间呈负斜率关系。
图2灵活性的最优水平
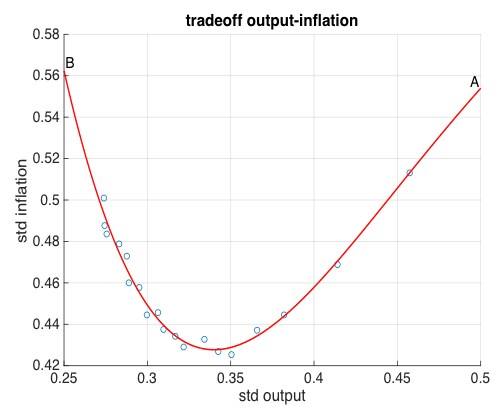
图2让我们得以了解灵活性的最优水平。显然,最优水平必须位于这条关系曲线最低点的左侧。正斜率部分上的任何一点,都可以通过提高灵活性来改善。越过最低点后,进一步提高灵活性会降低产出波动性,但代价是通胀波动性上升。因此,最优灵活性水平取决于人们对通胀波动性与产出波动性的偏好。
结语
我们得出的结论是,灵活性程度会深刻影响中央银行在稳定经济时面临的权衡关系。总体而言,在灵活性更高的经济体中,中央银行无需面对与僵化经济体相同的棘手权衡。因此,中央银行青睐能够提高经济灵活性的结构性改革,也就不足为奇。不过我们也发现,灵活性带给中央银行的便利是有限度的。




