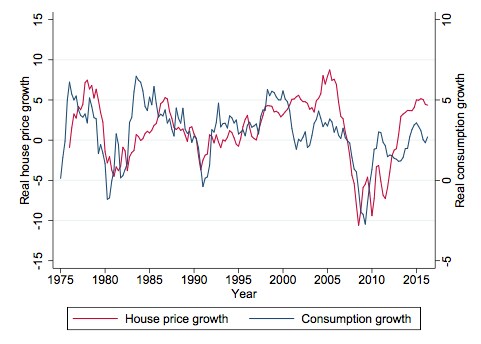
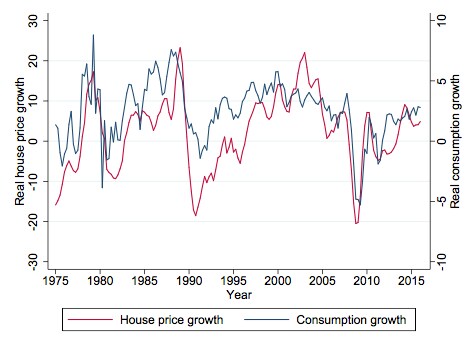
房价与家庭借贷和消费长期以来高度相关。这种同步变动由来已久(图1),在大衰退期间尤为明显。它催生了一种关于大衰退的叙述:2000年代房价波动导致了借贷和消费的变化(例如 Mian and Sufi 2011, 2014, Mian et al. 2013, Kaplan et al. 2015)。住房市场、债务与消费之间的关联再次成为政策辩论的核心议题。
图1房价、抵押贷款债务和家庭消费的宏观经济趋势
A组:美国房价增长与消费增长对比
B组:英国房价增长与消费增长对比
C组:美国房价增长与抵押贷款债务增长对比
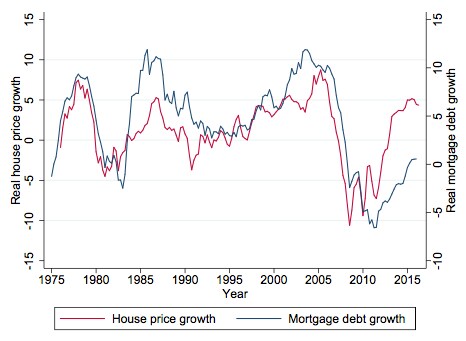
D组:英国房价增长与抵押贷款债务增长对比
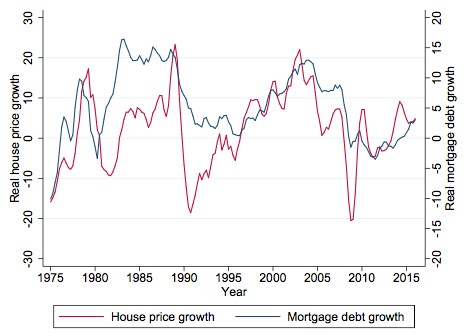
来源:Cloyne et al. (2017)。
但究竟是房价推动了借贷,还是借贷推动了房价,抑或存在其他同时影响两者的混杂因素?要确立房价与借贷之间的因果关系历来十分困难,图1也不具备因果解释(Campbell and Cocco 2007;Attanasio et al. 2009 和 2011)。在近期研究中(Cloyne et al. 2017),我们重新审视了房价上涨是否以及为何会推动家庭借贷这一问题。
要判断是否存在因果关系,我们需要找到一种情境:房价因准随机原因而变动,且不受可能影响家庭借贷的其他因素干扰。近期许多研究利用了各地区房价增长的差异,但各地区可能还存在其他同样影响借贷的差异性因素。
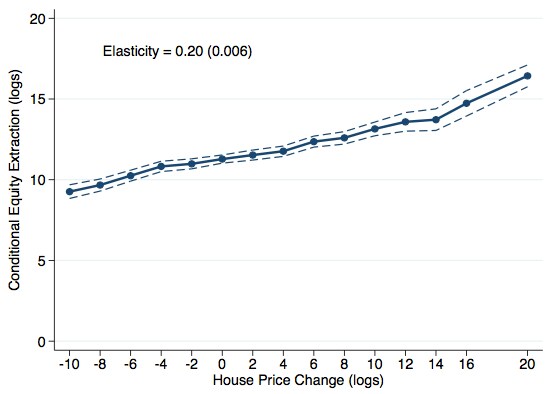
为此,我们使用了英国一个大型监管数据集,该数据集涵盖个人房价及借贷决策。我们发现,房价每上涨10%,权益提取额增加2%。随后,我们进一步探讨了这一现象可能的成因。运用多种实证方法,我们认为房价对借贷的影响在很大程度上可由“抵押品效应”加以解释。这意味着,当房价上涨时,住房的抵押品价值随之提升。由于银行更愿意向拥有高抵押品价值的家庭放贷,房价上涨使家庭更容易获得贷款。
价格变动的来源
我们使用了一个数据集,其中包含2005年至2015年英国的全部抵押贷款合同。我们的方法包含三个主要要素:
个体房价变动数据取自贷款机构的抵押贷款资产评估。这些详细信息使我们能够进行清晰的图形分析,因此无需对房价与借贷之间的关系做出任何技术性假设。
英国通常无法获得长期固定利率抵押贷款。大多数房主每隔几年便会定期进行再融资。因此,我们能够观察同一家庭随时间推移的重复借贷选择。这使我们能够确保家庭特定因素(例如对承担风险程度的偏好)不会使分析产生偏差。
英国的制度环境有助于识别准随机的房价变动。大多数抵押贷款产品在短期内(通常为两至五年)享有相对较低的利率,随后会重置为高得多的利率。这种设定在利率重置前后形成了强烈的再融资动机。这意味着,任何再融资的时机均由过去的抵押贷款合同选择所决定。
这三个要素,加上研究期间房价出现的大幅总体波动,共同造成了个体房价的准随机变动。家庭所经历的房价冲击因其在大衰退之前、期间或之后进行再融资而有很大不同。再融资时机在很大程度上取决于过去做出的一项抵押贷款合同选择。
房价变动是否会推动家庭借贷?
我们首先确立房价变动与借贷之间的因果关系。这一关系本身即具有研究价值,同时也揭示了房价可能产生的消费效应。
图2展示了新增家庭借贷与房价变动之间的关系。该图以家庭提取的权益额(衡量新增借贷的指标)为纵轴,以家庭在两次再融资之间所经历的不同房价变动区间为横轴。(两个坐标轴均以对数点计量,这意味着其数值可近似理解为百分比变动。)
我们发现有明确证据表明,房价升值会促使房主增加借贷。平均而言,房价每上涨10%,权益提取额便增加2%。一个重要发现是,这种关系具有显著的线性特征。例如,无论房价上涨10%还是下跌10%,新增借贷的变化幅度大致相同。
图2权益提取与房价
来源:Cloyne et al. (2017)。
图2背后的实证方法确保了一系列其他因素不会使分析产生偏差。例如,我们考虑到了不同家庭的再融资时间不同、居住地点各异以及偏好可能不同这一事实。此外,我们还能确保混杂的区域性冲击(例如某一地区家庭预期收入的冲击)不会影响分析结果。
为什么房价变动会推动家庭借贷?
一个重要问题在于,为何家庭在房价上涨时会增加借贷。存在两种可能性:
财富效应。家庭的感知财富增加,从而促使其增加借贷和消费。在其他条件相同的情况下,财富效应对年长房主应当更大,因为他们更可能将住房财富变现,原因是他们预期自身寿命较短。
抵押品效应。当住房价值上升时,借贷更容易获得,因为贷款机构会接受更高的住房价值作为抵押品。抵押品效应对杠杆率较高(贷款价值与房价之比)的房主应当更大。由于银行通常不愿向高杠杆家庭放贷,高杠杆家庭更依赖于其可用于获取贷款的抵押品。
已有研究试图通过比较老年家庭与年轻家庭,以及高杠杆家庭与低杠杆家庭,来区分不同的作用机制(Campbell and Cocco 2007;Attanasio et al. 2009, 2011)。然而,一个挑战在于,不同维度的异质性之间高度相关。例如,年长房主平均而言杠杆率也较低,因此难以判断年龄特征所反映的是财富效应还是抵押品效应。
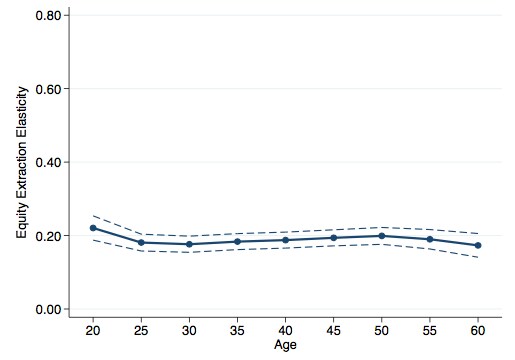
我们通过研究房价效应如何随每个因素变化来解决这一问题,同时对其他相关因素的差异进行细致调整。我们同时考虑四个因素:杠杆率、年龄、收入及收入增长。值得注意的是,除杠杆率之外,我们发现房价在任何其他因素上的效应基本不存在差异,而杠杆率的影响却非常强烈(图3)。
图3按贷款价值比划分的弹性

来源:Cloyne et al. (2017)。
相比之下,在控制其他相关因素之后,年龄特征曲线完全平坦(图4)。因此,抵押品效应似乎在推动房价对借贷的影响方面发挥着关键作用。
图4按年龄划分的弹性
来源:Cloyne et al. (2017)。
结论
大衰退重新点燃了关于房价是否推动家庭借贷这一重要问题的辩论。第一代学术论文利用美国的区域数据研究了这一问题,并发现了强烈的借贷反应。我们的论文利用了丰富的数据以及英国抵押贷款市场的独特特征,发现房价对借贷存在清晰而稳健的影响:房价每上涨10%,权益提取额便增加2%。
这一关系在很大程度上可由抵押品效应加以解释,即较高的房价使家庭能够借入更多资金,因为贷款机构会接受住房增值部分作为抵押品。




