一项针对印度尼西亚改革的研究发现,聚焦重点并提高税务人员与纳税人的比例,能以较低成本大幅增加收入。
大多数低收入国家的税收收入占其GDP的10%至20%,而高收入国家的平均水平接近40%。这在一定程度上可能源于发展中经济体的一些基本特征,例如银行体系不够完善,或非正规劳动力市场关系普遍存在。这些因素似乎表明,这些国家几乎无计可施,难以增加税收收入。
一项由M. Chatib Basri、Mayara Felix、Rema Hanna和Benjamin A. Olken开展的研究《税务管理与税率:来自印度尼西亚企业税收的证据》(美国国家经济研究局工作论文第26150号)对这一观点提出了挑战。该研究聚焦印度尼西亚两项企业税改革对税收收入的影响。
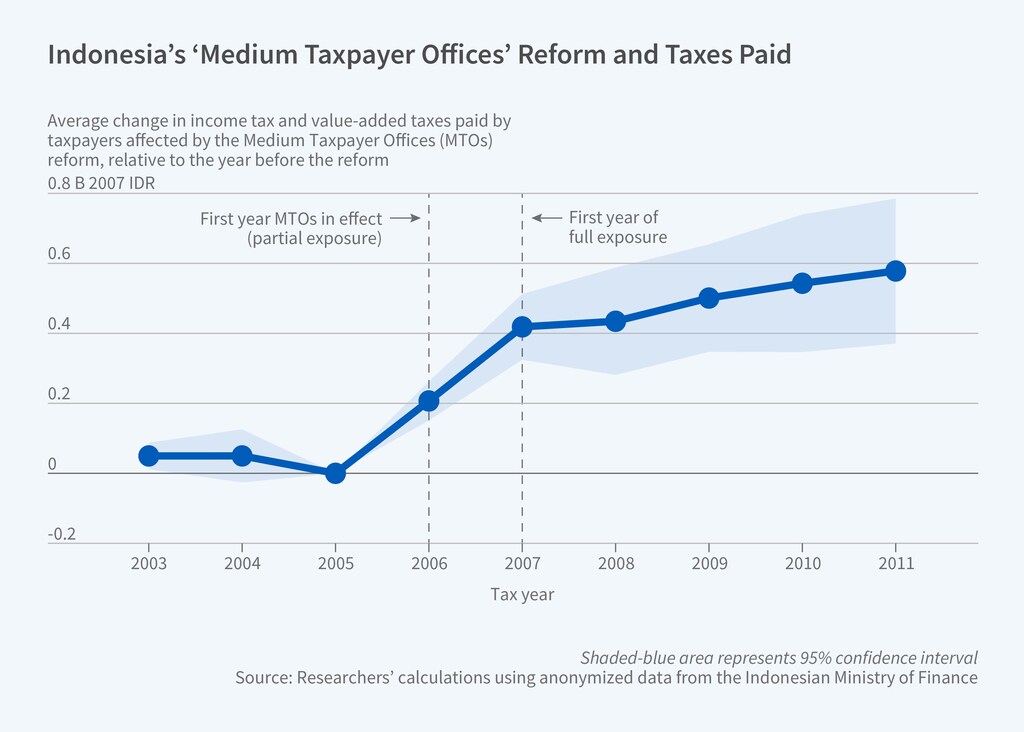
本世纪头十年,印度尼西亚设立了若干中型纳税人办公室(MTO),并将各设有MTO地区的大型企业税务管理监督职责移交给这些办公室。MTO的架构与该国常规税务办公室(即基层纳税人办公室,PTO)相同,但税务人员与纳税人的比例更高,因此能够提供更好的纳税服务和税务管理。该国数百家最大的纳税人则由雅加达的中央大型纳税人办公室提供服务。
研究人员发现,与分配至PTO相比,分配至MTO显著增加了税收收入——受影响企业的税收收入提高了128%——而成本不到收入增幅的1%。收入增幅涉及多个方面,包括企业所得税、增值税缴纳额及其他税款。MTO政策从受影响企业中至少增收40亿美元,而这些企业仅占印度尼西亚企业总数的4%。研究人员还发现,MTO的设立使受影响企业申报的正式员工人数和工资均有所增加,这可能是因为加强管理提高了企业经营的正规化程度。
MTO对税收收入的积极影响随着时间推移而增强。研究人员推测,在MTO设立之前,不堪重负的税务人员可能更关注大型企业,而较少关注规模较小的企业,实际上对企业增长额外征收了“执法税”。MTO或许消除了这项税负,使不同规模企业的实际税率趋于一致。
研究人员还考察了第二项税制改革:2009年,企业所得税率从累进税率改为28%的统一税率,并按收入提供折扣;2010年,统一税率又下调至25%。随着税率下降,申报的应税收入有所增加:企业留存税后利润的比例每提高10%——相当于税率从30%降至23%——申报的应税收入便增加约6%。这一反应与许多发达国家发现的数值相近;这意味着印度尼西亚实现收入最大化的企业税率为56%。
研究人员将MTO改革与反事实的税率上调进行比较后发现,改善税务管理所增加的企业所得税收入,相当于将受影响企业的边际企业税率提高约23个百分点。
研究结果表明,改善税务管理能够有效增加发展中国家的财政收入。研究人员总结道:“在相对较短的时间内,通过可行的行政管理改进,可以大幅增加中型企业缴纳的税收收入。”




