十年前,忧心忡忡的储户在北岩银行各网点门前排起了长队,遍布英国各地。此前有消息称,该行需要英格兰银行提供支持。作为英国第五大抵押贷款机构,它当时确实面临资金耗尽的危险。人们急于取出存款,最终都成功取款。但这离不开英格兰银行的介入。英格兰银行是英国的中央银行,也是最后贷款人,并为该行提供了紧急资金。
对许多人来说,金融危机正是在那一刻首次真切地显现出来。全球金融体系根深蒂固的问题早已暴露,就在几个月前,银行间贷款便已冻结。这意味着信贷正在消失,而北岩银行这类严重依赖从其他银行短期借款来开展业务(例如发放抵押贷款)的机构,已毫无生存机会。英格兰银行不得不采取行动,提供数十亿英镑资金,以免它们倒闭。
如今,银行间市场陷入全面冻结的原因已广为人知。美国银行以次级抵押贷款的形式发放了大量不负责任的贷款;在新的、更高利率出台后,大量家庭无力偿还抵押贷款。随后,违约浪潮不断扩大,银行将被收回的房屋抛售到市场上,房价也因此受到冲击。
许多这类抵押贷款被打包成贷款,称为抵押贷款支持证券,全球各地的银行都大量买卖这类证券。因此,抵押贷款价值暴跌时,这些证券的价值也随之大幅缩水。银行突然发现,自己的关键资产之一已大幅贬值。于是,它们紧紧攥住手头仅有的现金。银行间市场陷入冻结,而且不只是在美国。世界金融体系彼此交织,恐慌因此蔓延至西方各地的货币市场。
由此引发的金融危机造成了切实影响。十年过去,世界在某些方面仍在应对其余波。以下六张图表便是明证。
1. 国内生产总值
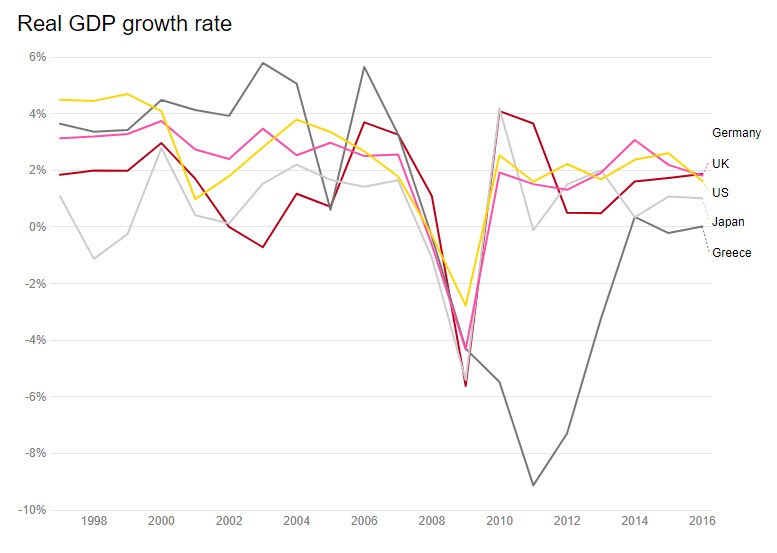
衡量一国生活水平的主要指标之一,是先测算其经济产出(按价格变化调整),再除以该国人口。这一指标称为人均实际国内生产总值(GDP)。随着金融危机不断蔓延,许多国家的实际GDP大幅下滑。
到2008年,英国、美国和日本都陷入衰退,实际产出有所萎缩。德国随后也步入衰退。大多数国家到2010年恢复正增长,而希腊又经历了数年痛苦的衰退。
2. 失业率
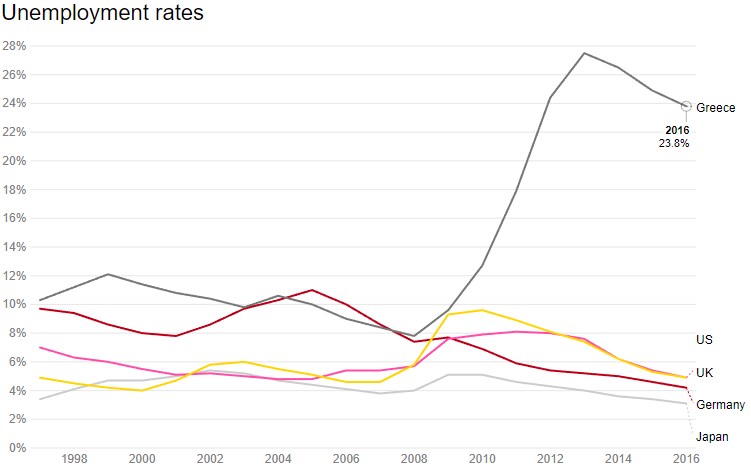
经济衰退意味着经济活动水平下降,人们因此更难找到工作。在英国,失业率从2007年的5.4%升至2011年的8.1%。希腊在危机爆发前债务水平就已很高,失业率于2013年达到27.5%的峰值,此后一直顽固地维持在20%以上。
在货币政策和提振金融市场信心等措施的帮助下,到2016年,英国、美国、日本和德国的失业率均低于5%。
3. 利率
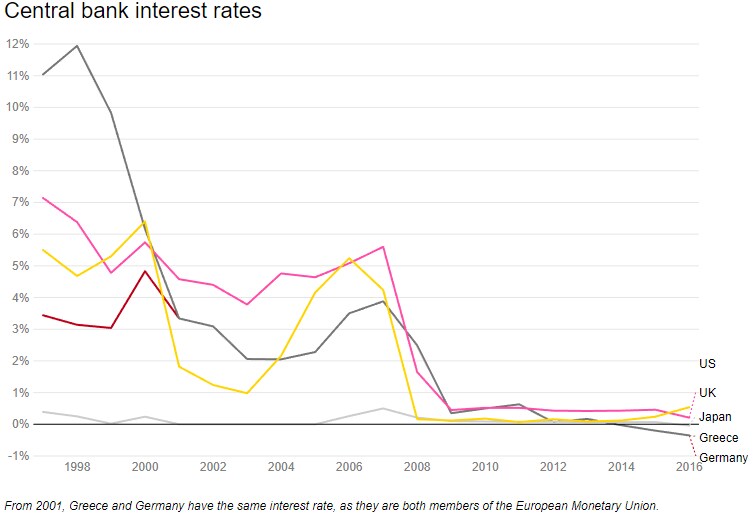
利率是实施货币政策的主要工具。金融危机之后,除其他政策措施外,各国央行大幅下调了利率,以期提振经济活动。其思路是,低利率会降低储蓄的吸引力,同时增强人们低成本借款和投资的意愿,从而带动经济运转。
日本是唯一一个在衰退前就已实行低利率的国家,因为当时它已经在应对经济停滞;危机发生后,日本又进一步下调了利率。
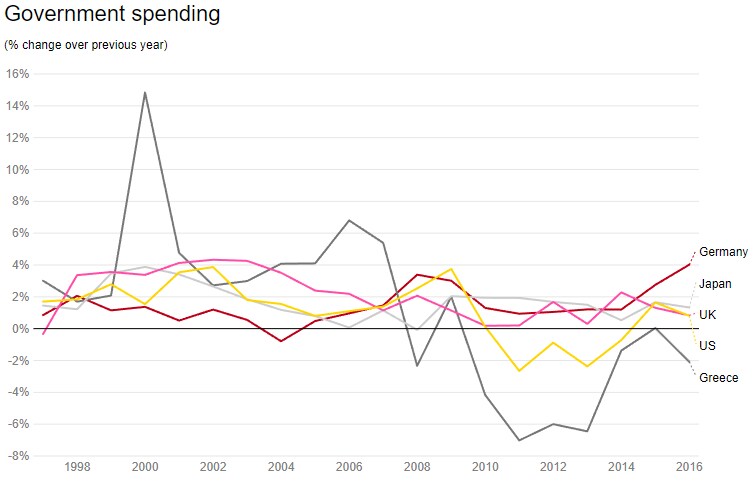
4. 政府支出
应对经济衰退时,政府也可以增加自身消费和投资。不过,要增加支出,政府就需要比原来借更多的钱,因为在衰退期间提高税收来为政府支出融资,会进一步损害经济活动。
危机发生后,政府增加借款成为一个颇具争议的问题。许多政府反而选择推行紧缩政策。
下图显示,危机后英国政府支出的增幅平均低于危机前。希腊削减了公共支出。美国也削减了支出,不过幅度较小。
5. 政府债务
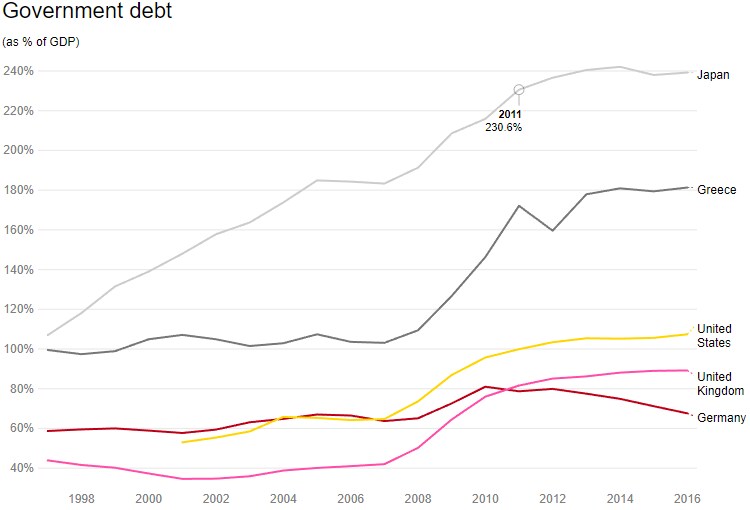
危机后,大多数情况下政府债务水平都大幅攀升。衰退导致税收收入低于预期,政府为弥补缺口而增加借款。在英国,债务(占GDP的比例)增加了一倍多,尽管其起点按国际标准衡量非常低。在美国,债务比率超过100%;在日本则超过200%。希腊也正朝这个方向发展。
6. 经常账户
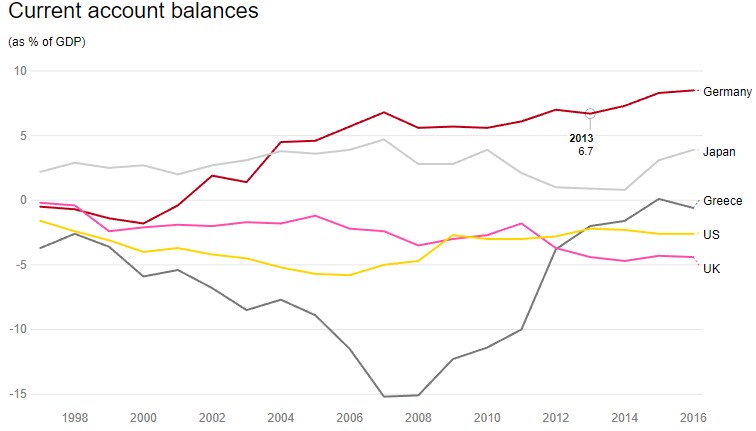
政府经常账户包括对世界其他地区的出口额减去进口额,以及来自海外投资的净收入。这是衡量经济健康状况的重要指标,因为它显示一个国家是净借款方还是净贷款方。
危机后,希腊的赤字几乎消失,因为收入下降意味着进口减少。相比之下,尽管英镑的国际价值下跌,英国的经常账户赤字却有所扩大。自2004年以来,德国的盈余每年都超过日本的盈余,危机后两者的差距进一步扩大。
图表中观察到的趋势并非都能直接归因于金融危机。但这场危机确实深刻影响了世界发达经济体。它甚至可能间接引发了社会看待市场、贸易、全球化、政治人物、专家以及彼此关系的巨大转变。脱欧或美国政府的保护主义议程等替代方案能否实现其支持者的期望,仍有待观察。




