金正恩的独裁统治以核边缘政策吸引了全世界的关注。7月28日,朝鲜试射了一枚可打到洛杉矶的洲际弹道导弹。朝鲜领导人威胁称,将用导弹打击美国属地关岛。8月29日,朝鲜向日本方向发射了一枚弹道导弹“火星-12”。此次发射促使中国发出严厉警告,称朝鲜半岛的紧张局势已到达“临界点”。
美国总统唐纳德·特朗普表示,应对朝鲜的所有选项都摆在桌面上。特朗普在白宫发布的声明中说:“全世界已经清楚地收到朝鲜的最新信息:该政权已表明其蔑视邻国、蔑视所有联合国成员国,也蔑视国际行为的最低可接受标准。”
随着紧张局势升级,全球市场作出反应,买入黄金、瑞士法郎和日元等避险资产,同时抛售股票。日本日经225指数下跌近1%,跌至近四个月来的低点;韩国KOSPI指数也下跌了相近幅度。
在近期的一项研究中,我们表明,这种紧张局势升级也会在短期至中期对美国经济产生实际影响(Ben Zeev 和 Pappa,2017)。我们发现,已宣布的美国国防公共支出变化会显著影响企业和家庭的经济行为。
具体而言,预期中的国防支出增加会显著且持续地推高产出、工作时长、利率和通胀,并立即对消费和投资产生显著影响。这类冲击的一个关键特征是,在国防支出实际增加之前很久,就会提高军事承包商的超额收益。
近期,人们重新关注由预期驱动的商业周期理论,尤其关注新闻冲击的影响:这类冲击在实际发生之前就已实现并被观察到。此类冲击对财政变量尤为重要,因为政策决策与实施之间自然存在时滞。
迄今为止,试图通过实证方法衡量新闻冲击影响的研究,采用的都是基于叙事材料识别预期冲击的方法。不过,这种方法实施起来耗时,需要获得详细的历史记录。我们的研究提出了一种替代方法,可以从数据中识别财政新闻;这种方法更易实施,也适用于缺乏叙事证据的情形。
从本质上说,从数据中衡量新闻并非易事,但近年来有些研究通过财政变化背景下特定事件发生的时间来识别新闻。Valerie Ramey(2011)的一项研究构建了两种衡量国防支出变化相关新闻的方法:
第一种方法利用叙事证据,根据《商业周刊》和其他报纸上的信息,估算政府支出预期现值的变化。第二种方法依据专业预测者调查:将实际政府支出增长与提前一个季度对政府支出增长的预测之差,作为政府支出的变化。
我们的方法有所不同。它将能够在五年期范围内最好地解释国防支出未来变动、且与当前国防支出正交的冲击识别为国防新闻冲击。换言之,我们使用被假定为外生于经济状况的国防支出序列,将能够预测五年后国防支出变动、但与当前国防支出变动无关的任何扰动界定为国防支出新闻。我们将这一冲击序列称为 MFEV,即“最大预测误差方差冲击”的缩写。
我们识别出的国防新闻冲击与 Ramey(2011)的新闻冲击相关,但在商业周期频率上,能够解释所有实际变量波动中更大比例的部分。它们还会显著增强需求效应,使产出、工作时长、利率和通胀显著且持续上升。采用该方法识别出的冲击会显著提高大型国防承包商的超额收益,而 Ramey 的新闻冲击则不会。估算结果表明,有关未来国防支出变化的新闻,在商业周期频率上占美国产出波动中不可忽视的一部分。
我们方法的一项重要贡献是,即使缺少基于叙事材料的衡量指标,也能估算国防新闻冲击的影响。鉴于大多数国家都没有此类指标,而且编制起来极其耗时,有必要展示我们的实证结果与 Ramey(2011)的结果有何异同。我们在图1中对此进行了展示:从历史角度绘制了两种不同的冲击序列,并尝试比较两种序列所捕捉的事件。
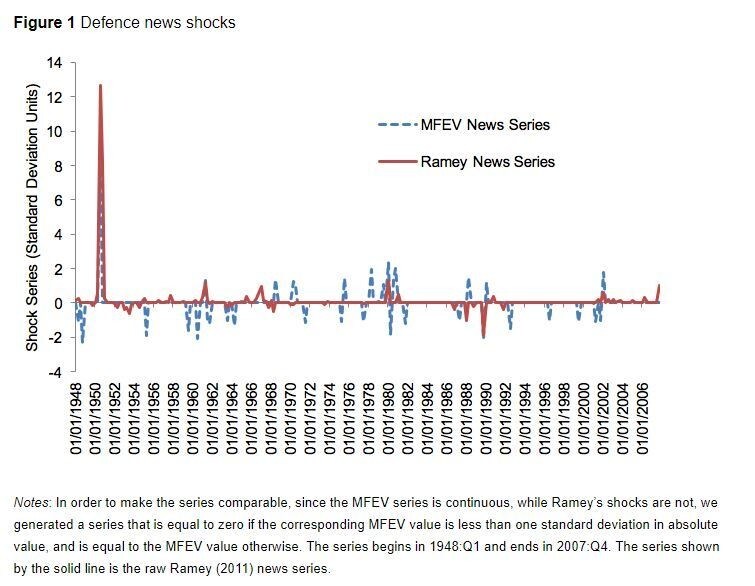
注:为了使序列具有可比性,鉴于 MFEV 序列是连续的,而 Ramey 的冲击序列并非如此,我们生成了一个序列:当对应的 MFEV 值的绝对值小于一个标准差时取零,否则取该 MFEV 值。该序列始于 1948 年第一季度,止于 2007 年第四季度。实线所示为未经处理的 Ramey(2011)新闻序列。
Ramey 新闻序列与我们生成的序列只有八个时间点重合:1950 年第二季度、1961 年第二季度、1961 年第四季度、1963 年第三季度、1977 年第三季度、1980 年第二季度、1989 年第四季度和 2002 年第一季度。即便在这些事件中,识别出的冲击幅度也大不相同。在 32 个案例中,Ramey(2011)识别出新闻冲击,而 MFEV 方法未能捕捉到;在 24 个案例中,我们识别出国防新闻冲击,而 Ramey 冲击为零。
这种不一致部分源于冲击发生时间不同。在五个案例中,按照 MFEV 方法,国防新闻冲击比 Ramey 冲击早几个季度出现。例如,Ramey(2011)将 1981 年第一季度识别为国防新闻冲击发生期;当年2月19日,罗纳德·里根宣布计划将军费预算提高24.1%。而 MFEV 方法识别出的冲击发生在1980年第四季度,当时里根当选;根据1980年大选的共和党纲领,市场预期军费支出将增加。
类似地,我们在1990年第一季度识别出新闻冲击。当时伊拉克与科威特之间的紧张局势日益加剧,伊拉克军方开始在科威特边境部署准备;而 Ramey(2011)依据报纸关于美国出兵保卫科威特的报道,将1990年第四季度识别为冲击发生期。
这些差异表明,两种冲击序列所含的信息不同。我们识别出的 MFEV 冲击可以看作由两个部分构成:一部分与 Ramey 新闻密切相关,对应于公众领域中有关未来国防支出变化的信息;另一部分与这些信息无关,是 MFEV 方法通过国防支出的预测误差方差分解提取出来的。Ramey 新闻所预示的变化可能已经实施,也可能没有实施。
相比之下,按构造,MFEV 新闻冲击对应的国防新闻所预示的变化均已实施,但这些信息是否曾进入公众领域则不太明确。它们可能曾见诸新闻报道,但 Ramey 未能捕捉到;也可能是 Ramey 认为这些信息与预测国防未来变化无关。
重要的是,我们识别出的国防新闻冲击会立即提高美国大型军事承包商的超额收益。因此,按照 Ramey 的方法,金正恩最近的挑衅及特朗普对此的回应,可以被视为美国未来将增加国防支出的新闻;按照我们的方法,如果这些新闻伴随着美国军事承包商收益上升,就可能成为“真实的”国防新闻。在这种情况下,根据我们的研究发现,朝鲜接连快速试射导弹,反而可能提振美国经济。
最后,我们建议政策制定者谨慎宣布可能影响公众对未来政府支出预期的政策变化。反过来说,当预算或其他限制令政策制定者受到掣肘时,他们可以利用政策公告作为应对经济周期的工具。
参考文献
Ben Zeev, N 和 E Pappa(2017),《预见战争:预期国防支出冲击的宏观经济效应》,《经济学杂志》127:1568–97。
Ramey, V A(2011),《识别政府支出冲击:时机决定一切》,《经济学季刊》126(1):1–50。




