预期至关重要,尤其是在经济学领域。
正因如此,在若干基本经济进展指标上明显缺乏改善,尤其是相较于危机前的预期,令许多美国人质疑自己究竟从经济复苏中获益多少。
华盛顿自由派智库罗斯福研究所的一份新报告指出,复苏在许多方面“从某种意义上说,只是自2009年以来的一场统计幻象”。
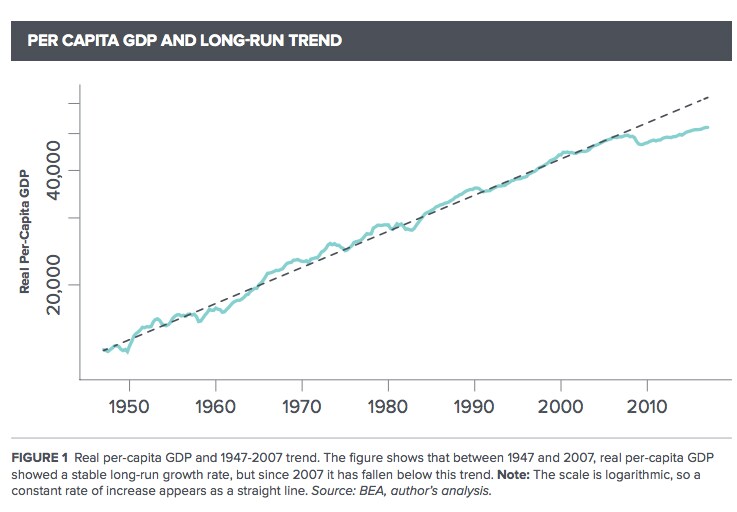
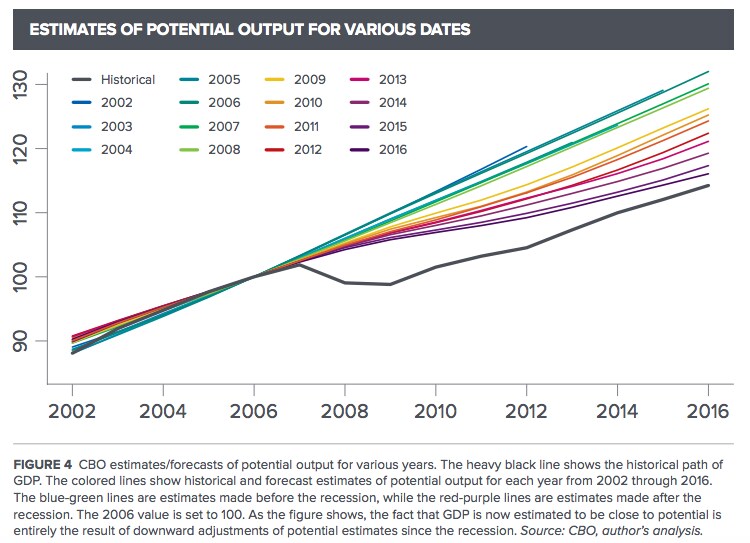
研究发现,美国的经济总产出,即国内生产总值,“仍比衰退前的趋势水平低约15%,差距甚至大于衰退谷底时的水平。”下方第一张图表展示了这一滞后,第二张则揭示了这场危机对人们未来预期造成的重创。
近几个月就业人数大幅增加,失业率降至历史低位4.3%。然而,失业率下降的同时,收入和消费价格并未上涨,而这通常被视为经济持续繁荣的表现。一些美联储政策制定者认为这一趋势令人费解,而许多劳工经济学家则指出,劳动力市场存在深层弱点,包括就业不足和长期失业比例偏高,这些因素拖累了收入增长。
报告称,工资停滞而利润上升,导致过去15年美国国民收入中的工资份额从63%降至57%。
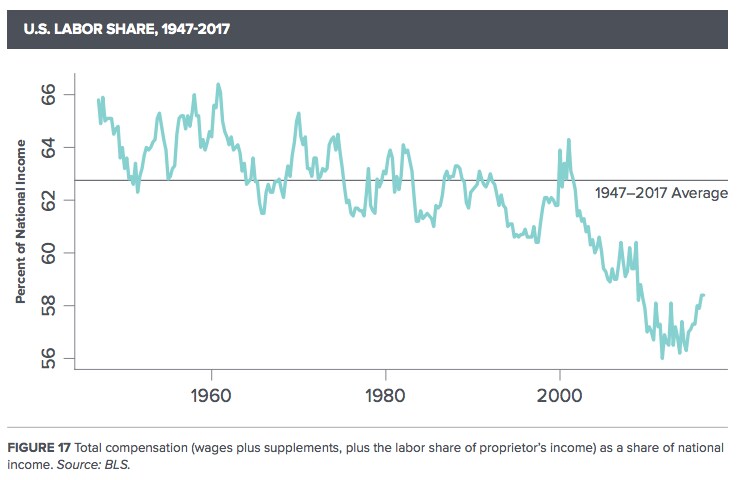
“如果央行不允许工资在一段时期内出现‘过度’增长,工资份额就不可能上升,”报告作者J.W.梅森写道。“工资份额要上升,就必然需要有一段时期工资增速超过长期宏观经济稳定所能承受的水平。”
换言之,如果美联储官员一看到工资上涨就收紧货币政策,他们就永远不会让已经积累的不平衡得到消除,其中包括严重的收入差距。7月平均时薪同比仅上涨2.5%,实在乏善可陈,更不足以开始弥补过去十多年损失的幅度。
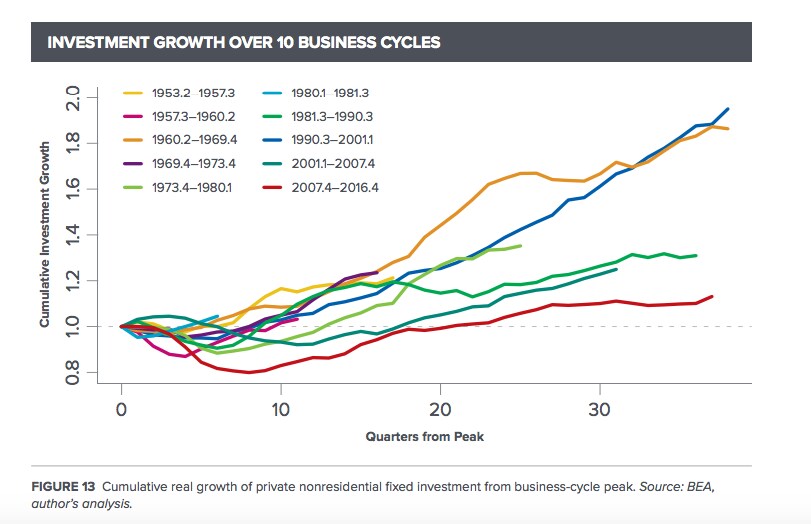
企业投资是长期经济增长的关键,在这轮已持续八年的扩张期中,其表现也一直疲弱。
“当前周期的投资疲弱程度前所未有。近十年过去,实际投资支出仍比2007年的峰值高不到10%,”梅森写道。
“即使相对于疲弱的GDP增长速度,这一增幅也很慢;按历史标准衡量,更是极低。在此前三个持续时间如此之长的[经济]周期中,实际投资支出增长了30%至80%不等。即使周期更短,投资增长也显著更高。”
最后,梅森考察了经济是否面临过热并引发通胀的风险——央行官员以此为由支持加息。自2015年12月以来,美联储已三次上调利率,将利率区间提高至1%至1.25%。
报告总结道:“恰恰相反,我们认为,尽管只盯着某一项或另一项数据可能会让人相信供应约束正在起作用,但整体经济的表现更符合需求低迷的情形——也就是一场旷日持久的衰退。”
“从整体情况来看,传统意义上的经济过热究竟会带来什么实际危险,也并不明朗。在当前情况下,过热显而易见的大多数代价——通胀上升、利率提高、工资份额增加——反而都是人们所期望的。”




