华盛顿特区——2018年伊始,全球经济形势似乎正在好转。过去六个月里,国际货币基金组织等官方机构的增长预测,以及与之持平甚至更高的私人预测,均已上调。但并非所有消息都令人振奋。
诚然,许多积极指标足以令人乐观。上个月,欧元区制造业采购经理人指数创下历史新高,就连希腊经济也终于开始增长。在美国,经济增长如今似乎有望超过IMF的10月预测,即2018年增长2.3%。
在新兴经济体中,中国似乎已避免了经济急剧放缓的风险:尽管中国经济增速不再达到两位数,但经济体量扩大意味着,按绝对规模计算,如今7%的年增长率已超过过去的10%。土耳其则在2017年第三季度实现了11%的增长。即使是2016年经历负增长的巴西,2018年的增长也可能超过IMF预测的1.5%。
随着实体经济走强,股市估值——一度似乎脱离基本面——正日益得到基本面的支撑。富时全球指数在2017年上涨近22%,创下2009年金融危机后反弹以来的最佳表现。
随着近年的增长悲观情绪消退,一些过去几年发出的警告似乎已过时。例如,西北大学的Robert Gordon曾认为,美国经济必然会放缓,因为当今的技术创新无法像过去那样推动增长。哈佛大学的Lawrence H. Summers曾因其关于论点而备受关注:他认为,世界面临陷入“长期停滞”的风险,因为要使意愿投资与意愿储蓄相匹配,所需的利率低于零。
然而,尽管零利率下限似乎不再构成硬性约束,仍有一些潜在风险值得关注,其中之一与债务水平有关。发达经济体不再需要维持非常规货币政策,名义利率预计将从当前的历史低位上升。随着利率上升,高债务水平可能成为问题,并可能因引发无序去杠杆而阻碍增长。话虽如此,鉴于通胀水平较低,没有充分理由预计利率会大幅上升;货币政策逐步正常化也不一定会对增长或通胀产生负面影响。
但持续复苏的道路上还有另一项潜在障碍:生产率增长长期下滑的趋势尚未扭转。相反,当前的繁荣似乎由需求驱动,私人消费是最大的推动力,不过私人投资也终于开始回升。这些趋势伴随着稳健的就业增长,这是令人欣喜的消息,但这种增长不可能永远持续。
从长远来看,经济表现和潜在增长将取决于供给侧,尤其取决于生产率增长能否复苏。技术乐观派认为,随着数字技术能力与其在经济中的应用之间的时滞缩短,技术将推动必要的增长。但目前还缺乏充分证据,无法确定他们或像Gordon这样的技术悲观派谁的判断正确。双方都有令人信服的论据,不过我们认为自己属于谨慎的技术乐观派。
真正无可争议的是,各国内部的不平等正在迅速加剧。各国的不平等程度虽各不相同,但几乎到处都能看到不平等上升,收入和财富日益集中在最顶层。无论新技术能带来多少生产率增长,这一趋势都将加速:新技术会继续提高技能溢价,将收入转向前沿企业,并使新型近乎垄断的“赢家通吃”地位得以在全球范围内形成。
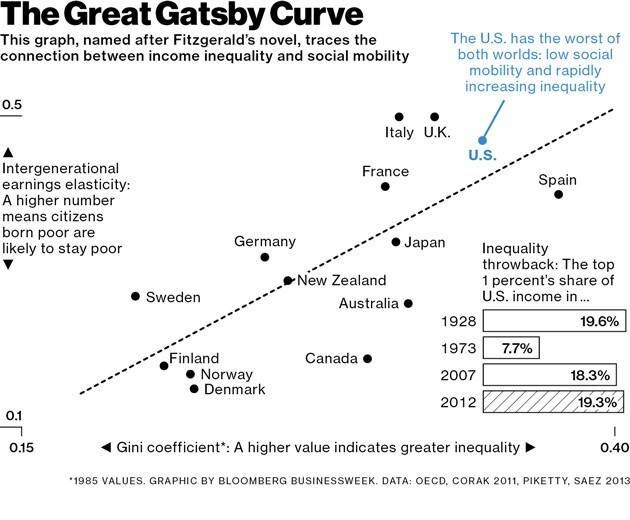
这正是当今有关经济增长的乐观头条背后最大的危险。许多人认为,快速增长几乎可以包治各国的政治和社会顽疾,包括民粹主义和民族主义的抬头。但如果快速增长的收益落入最富有的5%甚至1%手中,社会紧张局势必然加剧。事实上,制定能够扭转有害政治趋势并促进增长成果更广泛共享的政策并非易事。
这并不是说无计可施。恰恰相反,制定解决方案应当成为优先事项,政策讨论应聚焦于有助于打造真正包容型经济的措施。
其中一项措施是让广泛人群都能获得价格可负担、质量优良的教育,包括技能提升和再培训。建立鼓励竞争的监管框架也会有所帮助,限制税基侵蚀亦然。公共研究应以能让纳税人分享盈利成果的方式获得资助。同样,基础设施投资也应明确设定与公平相关的目标。目标应是从两个方面着手应对不平等:确保税前收入以更具包容性的方式增长,并强化税收和转移支付的均等化作用。
鉴于市场具有全球性,许多政策要取得成效都需要国际合作。国际贸易、投资、竞争和知识产权等议题日益相互关联,因此能够以整体方式应对这些问题的全球性方案已变得至关重要。
未能实现更大程度的包容——这是一个艰难但可以实现的目标——将加剧社会紧张局势,助长已经卷土重来的民族主义,并引发最终令所有人蒙受损失的动荡。然而,当下经济增长的利好消息可能掩盖这一风险,削弱推动必要变革的意愿,使经济体继续依赖涓滴效应。




