企业领导者聚在一起讨论如何推动所在行业创新时,通常会聚焦于改善基础研究的政府资助,或建设科技园区和孵化器等举措。但这些讨论中往往缺少“创新”中一个至关重要的环节:最终产品。
这并非疏忽。恰恰相反,缺少对产品的关注,反映出几乎所有行业、各种规模企业所面临的一个更严重问题。简而言之,在创新战略中,产品开发退居次要地位,是因为创意与商业化之间的资金纽带已经断裂。
经济要繁荣,就需要助力好创意走向市场。毕竟,创新产品能让生活更健康、更高效,也更有趣。但大量证据表明,开发——即研发中的“D”——未能跟上“R”的惊人速度,也就是当代研究的步伐。
即使是最强劲的经济体,也有大量创意永远无法触达消费者。以美国为例,所有有效专利中仅有5%最终获得许可或实现商业化。大多数公司利用的自有发明不到四分之一。学术界的技术转移也不尽如人意。尽管自1969年以来,美国大学已获授超过75,000项专利,但绝大多数技术转移办公室——负责管理学校知识产权成果的行政部门——未能创造足够的收入,甚至无法支付运营成本。
如果要扭转这些趋势并最大限度地提升创新成果,就需要更多机制为优秀创意的商业化提供资金。
目前,获得风险投资支持的初创企业是从“R”走向“D”的常见机制。这些公司的成立目的,就是推动优秀创意通过开发流程。考虑到一些初创企业的惊人估值,人们很容易认为,只要拥有由精明企业和风险投资构成的健康生态系统,就足以确保创新。
但大多数公司根本无法将好创意推向市场,因为它们无法获得专门用于创新的资金。中小企业(SME)往往难以筹集资金建设研发基础设施。跨国公司利用留存收益为研发提供资金,但这种做法可能对公司股价估值产生不利影响,因此即便是它们,在推动新创意方面也往往较为保守。
不妨将这种情况与跨国公司为基础设施投资融资的方式作个比较。比如,假设杜邦想建一座新的制造工厂,它可以向银行借款,再用由此产生的利润偿还。但如果杜邦需要资金在现有工厂生产一种新化学品,就无法获得贷款,因为银行不知道如何评估创新产品的风险(无论是在化学工业还是其他行业)。
除非你是Alphabet、苹果或特斯拉这样的巨头,否则就难以证明投入高风险、高成本的前沿研发计划是合理的。如今,即便是最大的公司,也更可能收购现成的新技术,而不是自行开发。这是并购日益普遍的原因之一(也因此有些观察人士认为,并购已成为新的研发)。
这种情况对投资者而言也不理想。以索尼PlayStation游戏机为例。20世纪90年代,PlayStation的开发吸引了投资者的广泛关注。但支持该项目的唯一方式,是购买索尼母公司的股票,而这家公司还涵盖音乐、电影、相机和电视业务。这种利益错位对公司和投资者同样低效。小公司甚至无法选择这种方式;对中小企业来说,出售股权并不容易。
显然,当前的融资模式抑制了针对特定产品的创新和投资,几乎将中小企业拒之门外。我接触的政府官员更关心本国中小企业的健康发展,而非保护跨国公司,这是有充分理由的:中小企业在各地的就业和新增就业中都占据绝大多数。然而,它们并未获得应有的融资机会。
要扭转局面,企业需要与产品开发挂钩的融资工具。一种思路是设立债务型基金,发行收益更可预测、以新产品收入为基础的债券。这类基金可以通过在不同项目或行业之间分散风险来设计,从而可能更受那些回避高风险创投融资的投资者青睐。这种融资方式也能让投资者与创新项目更加紧密地利益一致。
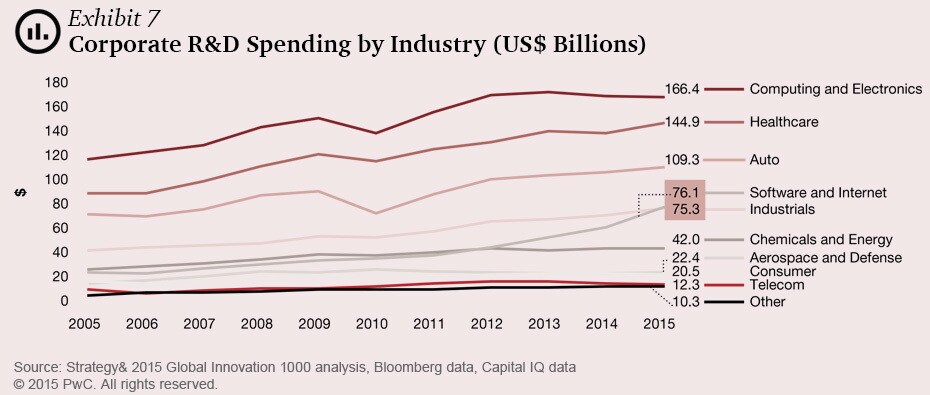
业绩经过验证、具备技术能力、拥有经验丰富的管理团队和成熟销售渠道的公司,是任何国家都承受不起浪费的创新源泉。当前融资机制的局限意味着各国正在错失机遇。尽管产品商业化的现成渠道寥寥无几,全球企业、研究机构以及大学和政府实验室仍合计每年在研发上投入超过一万亿美元。如果不改变产品融资方式,它们的大部分发现都将束之高阁。




