在美国,各族裔女性从事相同工作时的薪酬都低于男性,但黑人女性面临的经济差距尤其令人担忧。这不仅体现在收入上——黑人女性每当白人男性挣得1美元,自己到手的收入只有63美分(白人女性为75美分)——也体现在财富上。一份新报告考察了黑人女性与白人女性的家庭财富状况,发现黑人女性与男性以及白人女性相比,面临显著的财富差距。
这份报告由杜克大学的Khaing Zaw、Anne Price、William Darity, Jr.共同撰写,另有社区经济发展洞察中心的Jhumpa Bhattacharya以及新社会研究学院的Darrick Hamilton参与。如今,女性越来越多地承担养家糊口的角色,而越来越多的男性则完全退出劳动力市场,这使得这份报告意义重大。但正如作者所指出的,尽管黑人女性的大学入学率增幅高于任何其他群体,她们仍面临更大的障碍。
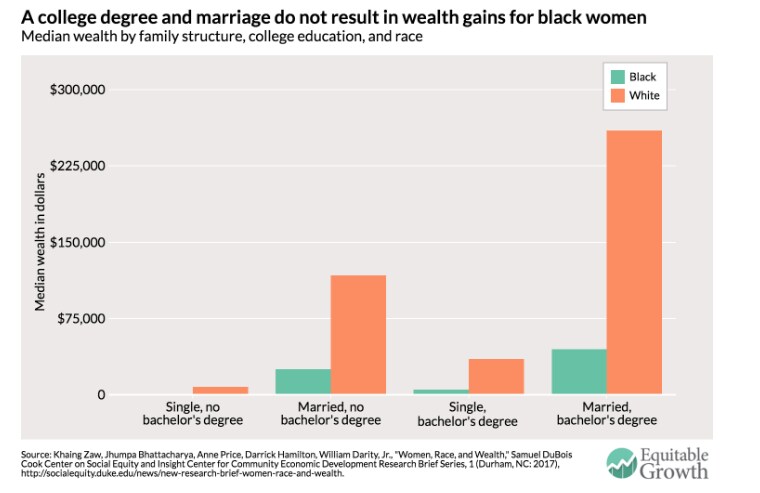
报告作者考察了黑人女性与白人女性家庭财富的变化模式,并按教育程度和婚姻状况分别分析结果;传统上,这两项因素都被视为影响女性财富积累的因素。他们发现,与已婚和/或受过教育的黑人女性相比,婚姻和教育确实会显著影响白人女性积累的财富;黑人女性的财富仅略有增加。与未婚且未受过教育的女性相比,财富差距则更大。(见图1。)
图1
财富以个人资产总额衡量,包括银行存款、股票、债券和房地产,再减去住房抵押贷款、汽车贷款、信用卡债务和学生贷款等负债。因此需要指出的是,一名年轻女性即使工作收入不错,但仍在偿还学生贷款和房贷,也不一定意味着她的财务状况不佳。相反,她是在投资于未来可能带来丰厚回报的项目。但五位研究人员按年龄细分结果后发现,即使在更有可能已经偿清这类投资债务的年长女性中,财富差距依然存在。(见图2。)
图2
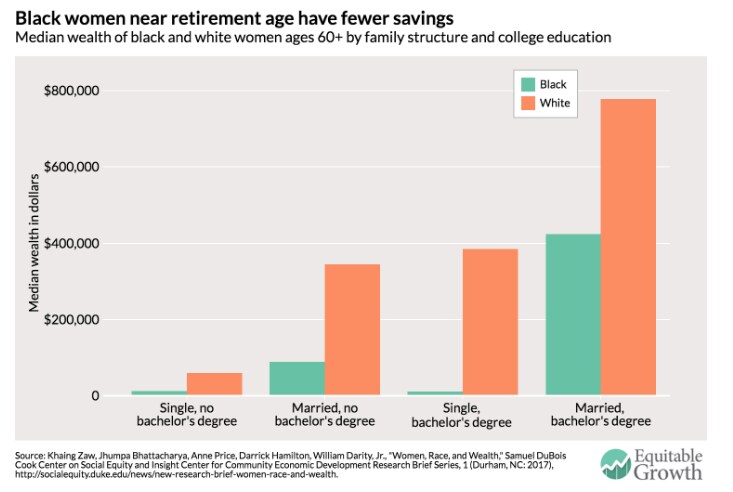
拥有大学学位、年满60岁的未婚黑人女性,其财富中位数为11,000美元;相比之下,白人女性的财富中位数高达384,400美元,接近黑人女性中位数的35倍。已婚且受过大学教育的黑人女性财富虽有更大增长,但仍只有同类白人女性财富积累的一半。在雇主迅速从传统养老金转向个人退休计划的当下,黑人女性储蓄不足这一事实是个严重问题。
这只是美国财富不平等可以说与收入不平等同样重要、甚至更加重要的原因之一。收入用于支付日常和每月的必需开支,而财富积累使个人和家庭能够实现长期财务稳定。财富使家庭能够购置住房、创办企业或进行其他着眼未来的投资。在失业或患病时,财富也能发挥缓冲作用。家庭财富还会传承给下一代,无论是通过直接转移,还是通过支付大学学费等间接方式。
种族财富差距可直接归因于一系列歧视性政策,这些政策可追溯至新政,并延续至《退伍军人权利法案》、抵押贷款利息税收抵扣及其他房地产税收抵扣,以及高等教育、劳动力市场和住房政策中根深蒂固的歧视。这些因素共同推动了美国白人中产阶级的发展,却让其他种族和族裔群体落在后面。2007至2009年的大衰退进一步加深了这一差距:信用评分相同的黑人和西班牙裔人士获得次级贷款的比例远高于白人,并在经济崩溃中承受了最沉重的打击。
解决种族财富差距没有单一方案,但改革抵押贷款信贷体系、应对失业和大规模监禁,以及终止歧视性住房政策,都是可以着手之处。显而易见,仅靠市场力量或个人决心,无法克服数十年来歧视性政策和法律未能得到平等执行所造成的重重障碍。




