今年在怀俄明州杰克逊霍尔举行的堪萨斯城联邦储备银行研讨会汇集了世界顶尖央行行长,其首要议题并非明确聚焦货币政策。美联储主席珍妮特·耶伦在开幕致辞中强调了2008年全球金融危机后监管政策的变化,而欧洲央行行长马里奥·德拉吉在午餐会上的讲话则着重谈到,欧洲需要继续改革,以维持欧元区近期的经济复苏。
然而,真正成为焦点的是全球贸易与金融——它们是塑造经济前景和金融市场状况的关键力量,也是央行行长们努力应对的问题。关于商品和服务贸易全球化的影响,与会者着重讨论了其对国内就业、工资和不平等的代价。在金融方面,国际资本流动和全球失衡是主要议题。
此处正应了那句老话:变化越多,保持不变的东西也越多。在过去四十年中的大部分时间里,美国一直是来自世界其他地区的资本净输入国。
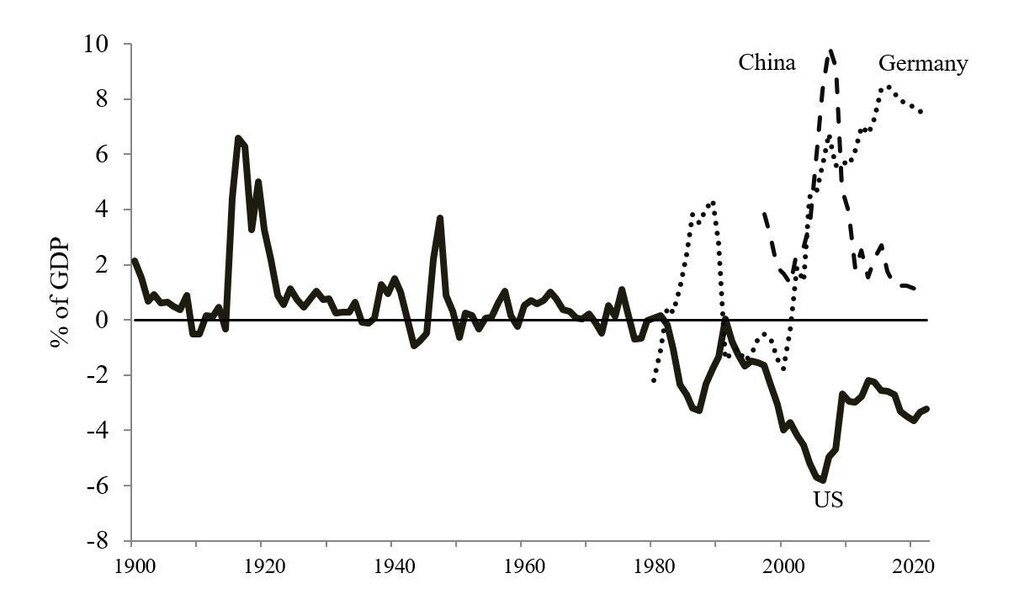
从上世纪初到20世纪80年代初,美国很少出现对外经常账户赤字(见图表)。经常账户反映一国经济的储蓄与投资之间的平衡。当储蓄超过投资时,就会形成经常账户盈余,该经济体也就成为向世界其他地区放贷的一方。第一次世界大战结束后,美国崛起为世界强国,并成为向世界其他地区提供资本的净输出国。
经常账户余额:实际值与预测值(2017—2022年):美国、中国和德国
(占GDP的百分比)
1987年,经济学家C. Fred Bergsten是最早指出全球失衡已开始攀向未知领域的人士之一。“美国是战后经济体系的缔造者,也是世界主要货币的所在地,”他写道,“如今已成为人类历史上最大的债务国,其赤字至少会持续到20世纪90年代。日本就在一代人之前还普遍被视为发展中国家,如今已成为遥遥领先的最大债权国;可以预见,其海外资产的大规模积累还将迅速扩大。”
日本被特别指为全球失衡急剧扩大的一个主要责任方,因为其经常账户盈余在1986年超过GDP的4%,而日本银行持有的美国国债达到创纪录水平。日本对部分输美商品实施了“自愿”出口上限,并根据1985年末的《广场协议》,协助推动日元相对美元升值。
然而,到20世纪80年代末,日元走强,日本房地产和股票资产泡沫破裂,日本经济增长率大幅下滑。大约在同一时期,韩国一度成为美国贸易逆差的主要责任方。1987—1988年,韩国经常账户盈余升至GDP的6%以上,外部储蓄增加常被归因于货币操纵。
中国也一直受到同样的指责。凭借惊人的出口导向型增长、创纪录的官方美国资产购买,以及固定(或半固定)汇率,中国如今仍是全球失衡讨论的焦点。事实上,有一些证据支持这样的说法:货币操纵和不公平贸易做法至少在某些时期是推动失衡的关键因素。
但中国的经常账户盈余收缩得比国际货币基金组织和许多预测人士预期的更快。2006—2008年盈余一度接近GDP的10%,如今对外盈余则在1%至2%之间波动。此外,尽管今年第一季度有所放缓,中国私人资本外逃仍在持续。
德国登场了。随着中国经常账户盈余收缩,德国的盈余正升至创纪录水平(见图表)。美国总统唐纳德·特朗普声称这些盈余是不公平贸易做法的副产品,这种说法显然站不住脚。德国没有自己的货币,因此声称其从货币操纵中获益也很牵强(尽管欧洲央行的量化宽松政策曾在这一背景下被提及)。
德国因其经济体量而受到特别关注,但在维持大规模对外盈余的发达经济体中,它绝非个例。截至2017年,奥地利、丹麦、爱尔兰、日本、卢森堡、荷兰、挪威、瑞典和瑞士的经常账户盈余相对于各自GDP都相当可观。其他亚洲经济体也有类似情况。
近两代人的时间里,美国一直长期保持经常账户赤字。指责盈余国家已经让人厌倦。在杰克逊霍尔的讨论中,有人问,能否对盈余国家施加国际压力,促使它们增加支出、减少储蓄。第二次世界大战结束时,美国正处于盈余时期,当时人们担心全球美元短缺;同样的问题当时也曾向美国提出,却遭到断然否定。
自1980年以来,美国只有38年中的3年录得对外盈余。税收政策鼓励家庭积累债务而非储蓄,生产率显著放缓也正在影响美国的国际竞争力。正如伊桑·伊利茨基、肯尼斯·罗格夫和我所记录的那样,由于缺乏替代选择,美元作为世界主要储备货币的地位仍未受到挑战,这使美国能够轻易地继续为经常账户赤字融资。但融资容易,并不意味着这是个好主意。




