上个月阿根廷遭遇的货币危机令许多人措手不及。事实上,自2015年12月起,阿根廷政府采取的一系列高风险举措加剧了该国的脆弱性。当时不确定的是何时阿根廷经济会受到考验。考验到来时,阿根廷未能通过。
毛里西奥·马克里总统于2015年底就任时,阿根廷必须应对一系列宏观经济失衡问题。早期措施包括取消汇率管制和资本管制,并降低商品出口税。与所谓的秃鹫基金就一场债务纠纷达成和解后,阿根廷也重新获得了进入国际信贷市场的机会;这场纠纷已持续十多年。
政府采取了新的宏观经济方针,立足于两大支柱:逐步削减初级财政赤字,以及实行雄心勃勃的通胀目标制度,原本预计该制度能在短短三年内将年度物价涨幅降至个位数。
市场为之欢欣鼓舞。主流观点——阿根廷政府也积极宣扬这一看法——认为该国已采取必要措施,可实现更快且可持续的经济增长。人们想必认为外国直接投资会涌入,但事实并非如此。
相反,阿根廷经历了2016年的滞胀,随后在2017年依靠债务实现复苏。这导致进口激增,出口却没有相应增长,经常账户赤字扩大至GDP的4.6%,也让人们开始质疑新方针的好处。
几周前,市场不再欢欣鼓舞,预期转趋悲观,资本纷纷出逃。仅在5月的前三周,阿根廷比索兑美元就贬值了19%。
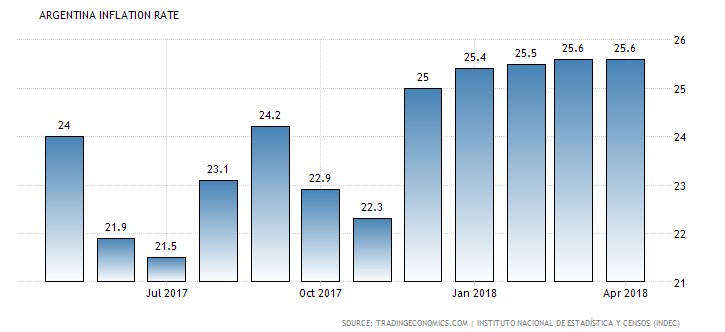
与马克里的期望相反,他的改革吸引的主要是短期证券投资资本,以及以债券形式提供的融资(包括外币和本币债券),而非外国直接投资。阿根廷央行对此负有相当大的责任;其政策在降低通胀至目标水平方面基本无效(年通胀率仍约为25%),而高利率却吸引了投机资本流入,加剧了外部失衡,也使阿根廷更容易受到外部冲击。
作为通胀目标方针的一部分,央行一直通过出售央行债券(LEBACS),对货币基础增长的大部分进行冲销。这意味着公共部门实际上通过发行短期央行债务,为规模庞大的初级财政赤字中的大部分提供融资(2016年和2017年分别为GDP的4.2%和3.83%)。LEBACS发行量巨大,自2015年12月以来激增了345%。如果阿根廷前景的早期预期得到验证,这种做法或许还能持续。
显然,这其中存在取舍。降低冲销力度本可遏制央行债务增长——如今这种增长已被证明风险极高——也本可避免汇率承受上行压力,但同时会导致通胀上升。尽管如此,以相近速度降低通胀和财政赤字会是更审慎的做法。毕竟,当未能实现预期的代价很高时,宏观经济政策决策不应建立在最乐观的情景之上。
货币危机最终暴露了阿根廷的脆弱性。展望未来,该国将面临多种风险来源。首先,LEBACS的存量仍然很大。每当其中相当一部分债务到期,阿根廷就会受制于金融市场的情绪。这会加大汇率波动的预期,或许为投机性金融投资创造机会,却会抑制对实体经济的投资。其次,由于公共部门以外币计价的债务比两年前高出许多,汇率风险上升也将使公共部门债务的可持续性受到质疑。
要判断危机后阿根廷将走向何方,就必须指出此次危机应对中的几个关键之处。首先,央行仅用一个月就损失了其外汇储备总量的10%。其次,LEBACS的名义年利率被上调至40%——全球最高水平,此举可能导致央行债务滚雪球般膨胀。第三,也是最令阿根廷人震惊的一点,马克里宣布该国将寻求与国际货币基金组织达成备用安排。
因此,如果阿根廷公共部门未来几年陷入债务困境,就不得不接受国际货币基金组织的监督——该组织本身是债权人,也由国际债权人主导。届时,国际货币基金组织通常以提供融资为条件施加的附加条件,可能造成严重损害。
最令人担忧的是,加剧阿根廷外部失衡的通胀目标方针得到了重申。因此,若2019年开始新一轮实际汇率升值周期,也不足为奇。明年将举行总统选举,这对马克里而言会是好消息,却不利于阿根廷的未来。
归根结底,马克里推动阿根廷经济实现持续增长的方针迄今未能奏效,还加深了该国对国际债权人的依赖,因此他的政府仍面临避免债务危机的挑战。为保护经济活动并纠正脆弱性,应继续逐步削减初级财政赤字。但要避免外部失衡加剧、进而影响外债可持续性,货币政策必须改变。这意味着必须承认,试图以远快于削减财政赤字的速度降低通胀,会带来代价高昂的风险。审慎的路径还要求逐步减少LEBACS存量,并承认短期内通胀压力加大,是降低外部失衡加剧和未来汇率大幅贬值风险所必须付出的代价。
继续下调大豆出口税显然也是个错误,尽管马克里政府已宣布将这样做。进一步减税会扩大赤字,同时让一个已经享有经济租金的行业受益。
改变宏观经济政策并不足以让阿根廷走上包容且可持续的经济发展道路,但这是必要条件。马克里政府刚上任时,就有人发出警告,指出他选择的是一条高风险路线。遗憾的是,这些警告被置之不理。我们所建议的策略本身也存在风险,但我们确信,它提供了一条可行且更稳妥的前进道路。




