无形资产日益重要,但其衡量十分困难。本文认为,从全球价值链视角审视要素收入,可提供新的洞见。本文记录了2000年代全球价值链中“无要素”收入份额的快速上升,并认为这一时期应被视为全球经济中的特殊阶段:跨国企业通过外包降低了劳动力成本,同时以极低的边际成本利用其特有的无形资产获益。
近年来,劳动收入占GDP份额的长期下降,是最具争议的宏观经济趋势之一。这一趋势在各行业和各国间普遍存在(Dao等,2017)。与此同时,“无要素收入”也在上升。它是指从GDP中扣除劳动报酬的实际支付额和资本的估算成本后所剩余的部分(Karabarbounis和Neiman,2018)。一些人将这一趋势解读为经济利润的增加(Barkai,2017)。另一些人则强调,这反映了目前未被国民账户统计所衡量的无形资本的重要性日益提升(Corrado等,2005;Haskel和Westlake,2017)。
全球价值链视角的必要性
迄今为止,关于要素收入的讨论主要围绕单一国家GDP中的份额展开。在最近的一篇论文中(Chen等,2018),我们主张采用多国视角。在当今世界,商品通常通过复杂的网络进行生产和分销,涉及多个生产环节,即全球价值链(GVC)生产。以苹果公司为代表的所谓“无工厂”商品生产商便是一个典型例子。它们负责销售制造商品并组织其生产,本身并不参与实际的制造过程(Bernard和Fort,2015;Fontagné和Harrison,2017)。它们提供软件和设计、市场知识、知识产权、系统集成和成本管理,以及强大的品牌名称。然而,由于这些“无形资产”的使用无法唯一归属于某一地理位置,我们无法从国民账户统计中推断出其所产生的收入。相比之下,有形资产(如机器设备)和劳动力具有实体存在,其使用情况会记录在其所在国家的国民账户统计中。[1]因此,有必要通过研究跨境全球价值链中的要素收入,来补充国家层面的要素收入研究。
如何衡量全球价值链中的无形收入
为便于说明,设想一家位于国家1的企业销售鞋类产品。这需要两项活动:制造和营销。两项活动都需要企业特有的知识 B(例如关于消费者对特定鞋类偏好的市场情报)。制造环节外包给了国家2。在此情形下,(垂直整合的)生产函数为 Y=F(K1, L1, K2, L2, B)。为推算该全球价值链中无形资产 B 的支付额,我们将国家1和国家2中所有劳动 L 和所使用的有形资本 K 的支付额加总,并从鞋类的销售额中扣除。这是对Karabarbounis和Neiman(2018)所述国民GDP中“无要素收入”计算方法的多国扩展。
主要的衡量挑战在于,全球价值链无法直接从数据中观察到,需要根据各生产环节之间的关联信息加以推断。我们将以Los等人(2015)提出的方法为基础。他们展示了如何利用全球投入产出表,推导特定全球价值链中各国—行业的增加值贡献。我们结合了世界投入产出数据库(2016年版,参见Timmer等,2016)的信息,以及各国—行业的工资和有形资本存量信息。关键在于,我们采用事前收益率来估算有形资本的收入,从而使剩余部分得以保留。
全球价值链中无形收入份额的上升
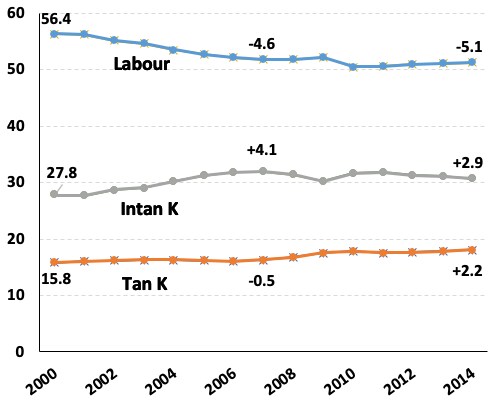
我们研究全球制造商品生产中的要素收入分配。[2]我们发现劳动收入份额大幅下降,尤其是在2000—2007年期间(见图1)。有形资本的份额基本保持稳定,因此无形资产(以残差衡量)的收入份额迅速上升(提高了4个百分点)。这些趋势在全球金融危机(2008—2014年)之后并未持续,但也未逆转,这表明2000年代初期要素收入分配可能发生了一次性转变(见图1)。在我们的论文中,我们讨论了这些结果对诸如土地和库存信息缺失,以及有形资产(事前)收益率选择等问题的稳健性。我们认为,无形收入水平可能被高估了,但其随时间变化的趋势即便有偏差,也更可能是被低估了。我们沿袭Corrado等人(2005)的观点得出结论:当前的国民账户体系很可能仍遗漏了大量无形资产。[3]高估,但其随时间变化的趋势很可能是低估的(如果有偏差的话)。我们沿袭Corrado等人(2005)的观点得出结论:当前的国民账户体系很可能仍遗漏了大量无形资产。[3]
图1 全球价值链中无形资本收入份额的上升
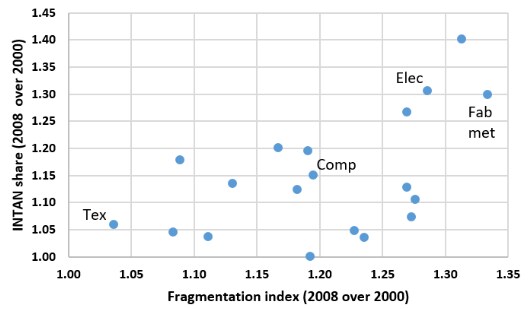
我们对更细分的制造产品类别重复了分析,发现无形收入份额存在较大差异。这促使我们进一步探究可能的驱动因素。在以往的研究中,我们记录到2000年代电子产品(包括计算机)、电气机械和金属制品的国际分散化进程较快。而纺织品和家具的生产在2000年之前已经相当分散(Timmer等,2016)。我们将2000—2008年期间19个制造产品类别中无形收入份额的变化与国际分散化的变化进行了关联分析。图2显示二者存在明显的正相关(0.52)。
图2 全球价值链中无形收入份额变化与国际生产分散化之间的相关性
启示
综合来看,我们的结果表明,2000年代应被视为全球经济中的特殊时期:跨国企业通过外包降低了劳动力成本,同时以极低的边际成本利用其现有的企业特有无形资产(如品牌名称)获益。更广泛地说,我们得出结论:全球价值链视角有助于更好地理解无形资产在当今经济中的作用。




