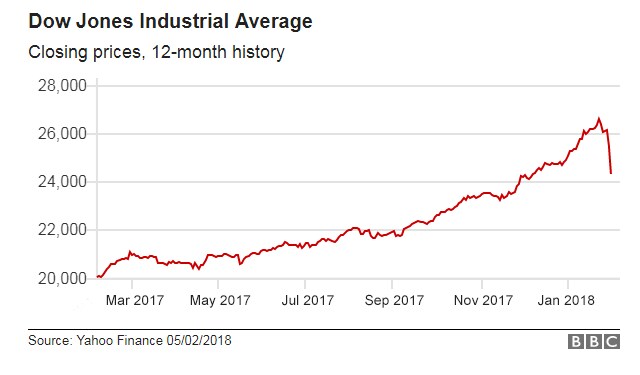
近几日,许多投资者年初时的乐观情绪可能因担心加息会导致经济放缓而受到冲击。但如果当前股价大幅下跌后,市场看涨情绪迅速回归(至少在短期内如此),也不足为奇。尽管近期市场有所回落,支撑股市的情绪仍与政治领导人表达的谨慎态度不同步。
市场参与者年初的兴奋情绪完全情有可原。经历稳健的2017年后,失业率、通胀、消费者和企业信心等关键宏观经济数据,以及GDP预测,均表明2018年将继续保持强劲增长。
结果是,在过去十年的背景下,美国及大多数主要经济体都迎来了一个难得的乐观时刻。首先,宏观数据呈现良好的同步态势,通胀仍处于温和水平。此外,国际货币基金组织近期上调全球增长数据,恰逢经济周期中经济本应显现放缓迹象的时点。
此外,股市屡创新高,如今已不再那么依赖宽松货币政策的支撑。资本投资显著回升的迹象为看涨情绪提供了依据。在美国,国内私人总投资在2017年第四季度同比增长5.1%,比大衰退低谷期(2009年第三季度)高出近90%。
这体现了企业支出更深层次的回升,耐用品订单便是明证。美国制造业耐用品新订单超出预期,2017年12月环比增长2.9%,11月增长1.7%。
其他数据也说明了类似情况。2017年,美国联邦储备委员会工业生产和产能利用率指数创下2010年以来最大的全年增幅,增长3.6%。此外,美国总统唐纳德·特朗普重申了争取在基础设施和公共资本项目上投入1.5万亿美元的承诺,这将进一步提振市场情绪。
所有这些看涨情绪将继续与许多世界领导人的警告形成鲜明对比。就在过去几周,德国总理安格拉·默克尔警告说,当前国际秩序正受到威胁。法国总统埃马纽埃尔·马克龙指出,全球化正处于一场重大危机之中;加拿大总理贾斯廷·特鲁多则表示,我们在世界各地看到的动荡清晰可见,而且“不会消失”。
无论当前这轮调整是否反映了他们的担忧,政界人士最终都可能被证明是正确的。首先,地缘政治风险仍然相当大。布里奇沃特联合公司“发达国家民粹主义指数”飙升,在计入美国、英国、西班牙、法国和意大利的民粹主义运动后,该指数于2017年升至20世纪30年代以来的最高点。只要民粹主义仍构成政治威胁,反动的保护主义贸易政策和更严格资本管制的风险就会持续升高,进而可能阻碍经济增长。
与此同时,市场错误定价了长期存在的结构性挑战,尤其是不断累积且不可持续的全球债务以及黯淡的财政前景,特别是在美国,复苏的代价就是赤字不断扩大。换言之,短期经济收益正由可能在长期拖垮经济的政策所支撑。
例如,美国国会预算办公室已预测,未来30年美国赤字将扩大至原来的三倍,从2017年占GDP的2.9%升至2047年的9.8%。国会预算办公室警告说:“如此庞大且不断增长的债务前景,对国家构成重大风险,并给决策者带来严峻挑战。”
企业和政治领导人之间的前景分歧,主要源于他们关注的时间跨度不同。大多数首席执行官受股市短期主义的束缚,关注未来12个月;而政界人士则着眼于中期前景。
随着2018年步入深入阶段,企业领导人和市场参与者应该——而且无疑也会——牢记,我们正日益接近偿付今日复苏代价的日子。近几日资本市场的剧烈波动表明,人们已开始意识到,这场不可避免的清算即将到来。




