在过去两个世纪里,各国政府处理人口问题时,一直假定日历年数是衡量年龄的客观指标。但过去几十年间,人的寿命迅速延长,年龄的含义已今非昔比。如果公共政策不反映这一事实,长寿带来的红利就可能付诸东流。
经济悲观论者长期警告说,工业化和后工业化国家的人口老龄化构成了“人口定时炸弹”。他们认为,社会老龄化对经济不利,因为劳动和推动经济增长的人变少了,领取养老金、需要医疗服务的人却变多了。
联合国估计从现在到2050年,每个国家60岁及以上人口占比都会上升。预期寿命通常在发达经济体中最高,但在新兴市场增长最快。发展中国家60岁及以上人口目前是发达国家的两倍。联合国预计,到2030年这一比例将达到三比一,到2050年将达到四比一。
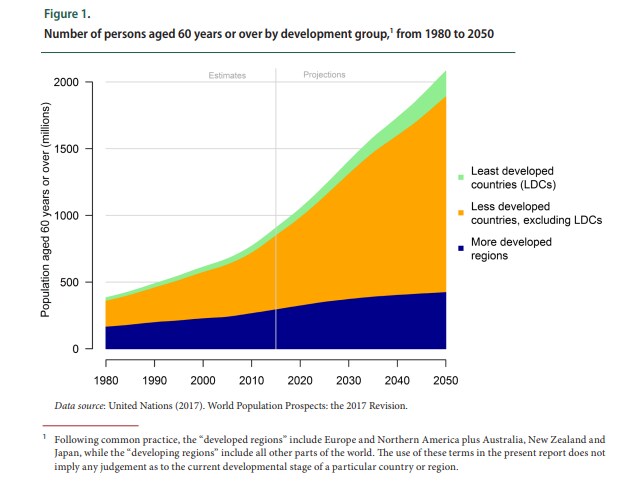
在许多国家,预期寿命延长和出生率下降正在推高人口平均年龄。在日本,年龄中位数从1952年的26岁升至如今的46岁。在中国,同期从24岁升至37岁,预计到2050年将达到48岁。
认为老龄化会削弱这些国家经济的论点,源于经济学家所说的老年抚养比(OADR),即64岁以上人口相对于劳动年龄人口(15至64岁)的比例。如果假定老年人只是消耗政府福利、并不创造生产力,那么老年抚养比上升就意味着经济增长放缓,公共预算压力加剧。
但如果这个假设错了呢?政府关注你的年龄,不是因为想知道该为生日蛋糕买多少根蜡烛,而是因为年龄会影响生产力和医疗相关支出。如果这些才是真正重要的因素,那么老龄化状况的变化,远比达到某个任意年岁门槛的人口比例更值得关注。
优雅地衡量老龄化
“老龄化”的概念并不像看起来那么简单。显然,老龄化有一个时间维度,最直接的表达就是这个问题:“你多大了?”但它也可以从生物学角度理解(“你看起来比实际年龄年轻”)、从主观角度理解(“你觉得自己多大,就有多大”),以及从社会学角度理解(“你这个年纪不该做这种事”)。政策制定者只关注时间年龄,是一种有着200年历史的陈旧做法,源自政府刚开始可靠记录出生日期的时代。
如果老龄化的不同维度能够归结为一个恒定不变的概念,那么将时间年龄作为基准就不会有问题。然而,老龄化的生物、主观和社会学层面并非一成不变。恰恰相反,它们彼此之间的关系随着时间推移发生了变化。
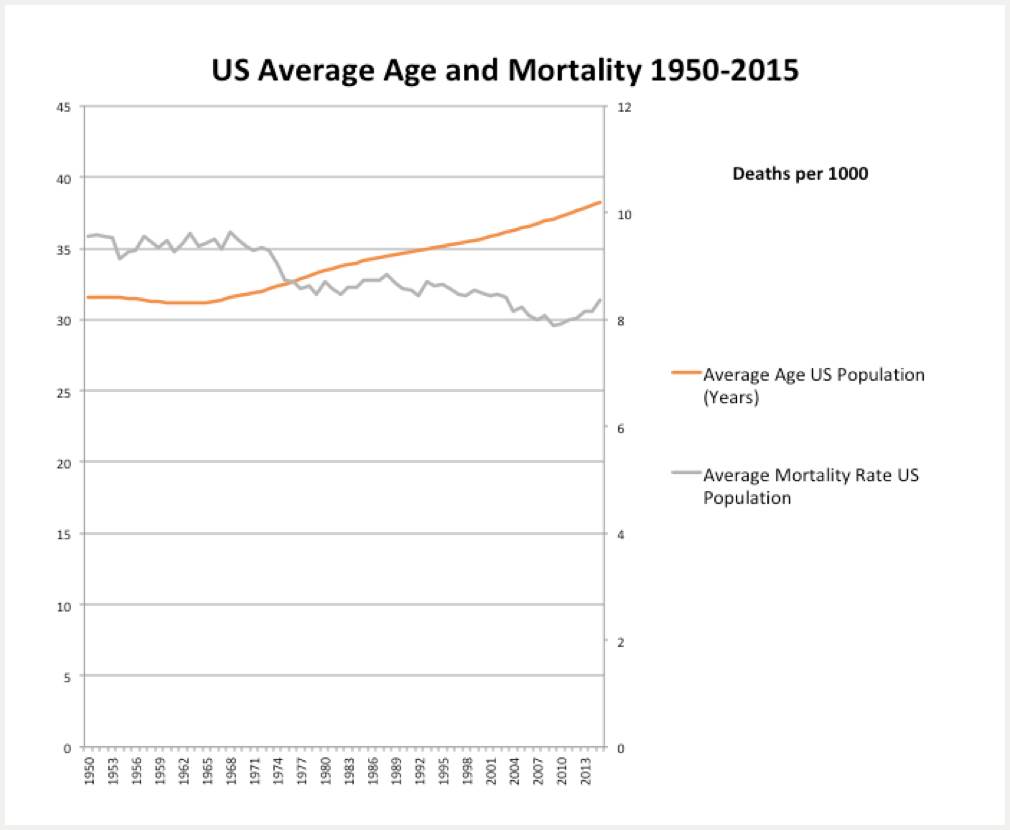
如图1所示,自1950年以来,美国人口平均年龄稳步上升,但平均死亡率呈下降趋势。换句话说,美国人的时间年龄变大了,生物年龄却变年轻了。他们距出生之日已经过去更久,但距可能的生命终点也更远。英国、瑞典、法国和德国等其他发达经济体也呈现出同样的趋势。
鉴于平均死亡率下降,我们不能明确地说这些社会已经老龄化。平均死亡率受两个因素驱动,其中只有一个可以恰当地称为“老龄化”。随着国家工业化,它们会经历从高出生率向低出生率转变的“人口转型”。这意味着人口中的老年群体规模会扩大,整体平均死亡率也会上升,因为老年人的死亡率更高。
但在过去几十年里,“长寿效应”抵消了这种老龄化效应。得益于医疗进步及其他因素(例如吸烟率下降),各年龄段的死亡率都降低了。用精算术语来说,这意味着人们更长时间地保持年轻。老龄化效应体现的是年龄分布的变化,而长寿效应关注的是我们如何老去。在美国这样的国家,人口平均年龄上升、平均死亡率却下降,这显然说明长寿效应对老龄化效应的抵消作用有余。
成长得太快
老龄化与长寿之间的平衡具有广泛的经济影响。老龄化效应集中体现了“人口定时炸弹”叙事中的种种负面因素。长寿效应则显然更为积极。如果人们活得更久、工作能力更强,他们一生对经济的贡献就可能超过以往任何一代人。
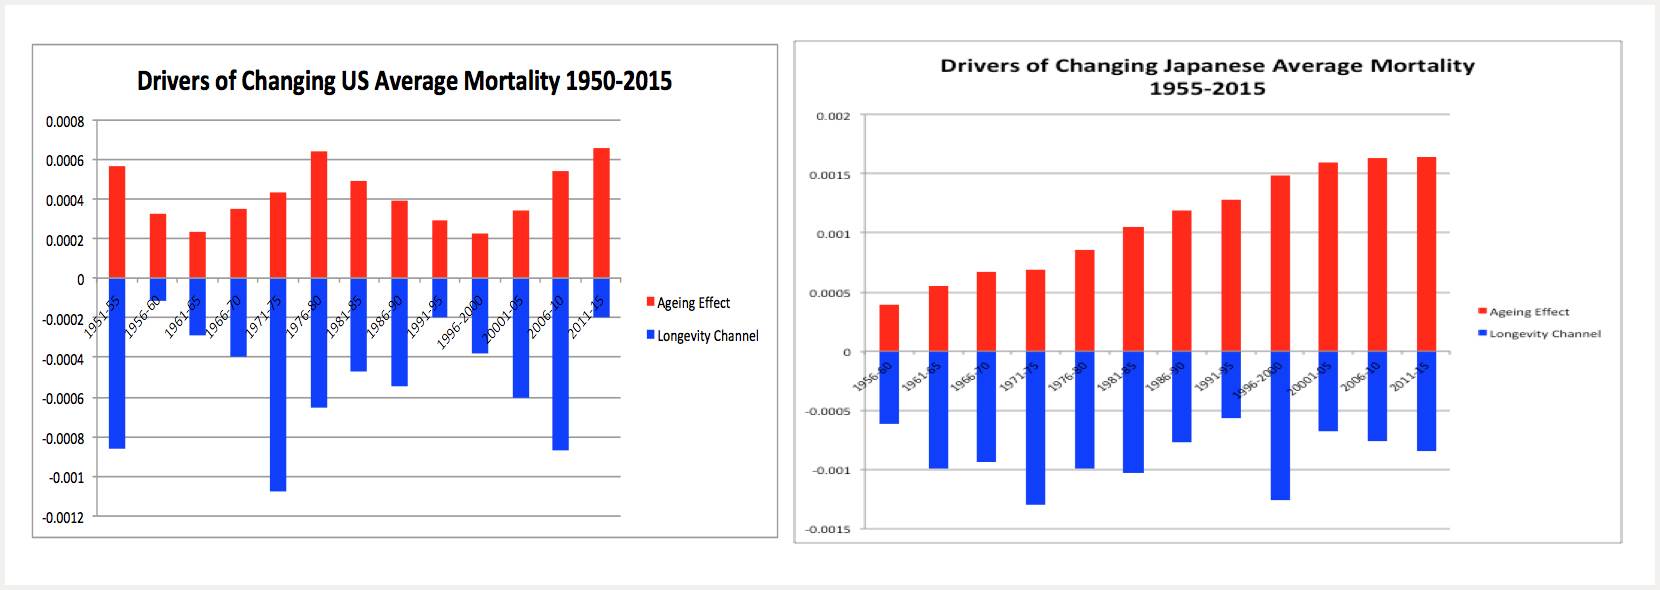
图2展示了自1950年以来,老龄化效应和长寿效应如何影响日本和美国的平均死亡率。两国都因长寿效应而经历了平均死亡率显著下降,也因老龄化效应而出现死亡率上升。但在美国,长寿效应占了上风;日本则相反。自1980年以来,日本的平均年龄和平均死亡率都在上升,尽管其累计长寿增幅大于美国。
这种差异根源于第二次世界大战后的时期。日本战后的快速增长带来了同样迅速的人口转型。但这导致其平均出生率急剧下降,年龄分布也发生了大幅重组。因此,老龄化效应迅速超过长寿效应。相比之下,美国经济增长持续但较为缓慢,人口转型也就慢得多。
不过值得注意的是,美国平均死亡率近期开始随着平均年龄一同回升。这或许反映了上升的中年死亡率;经济学家安妮·凯斯和安格斯·迪顿发现,受教育程度较低的白人美国人中出现了这一趋势。
无论如何,美国与日本的人口差异对发展中经济体有着明显的启示。增长最快的国家也经历了更突然的人口转型,因此可能受到强烈的老龄化效应影响,需要通过提高长寿水平来抵消。
“新的65岁”
长寿效应本质上衡量的是生物老龄化相对于时间年龄发生了怎样的变化。这一变化的后果之一是,传统的时间年龄衡量方式比以往任何时候都更不合时宜。
生物年龄与时间年龄的分歧,指向经济学中一个熟悉的问题:名义变量与实际变量的混淆。1952年一品脱啤酒的价格是0.65美元,如今则要3.99美元。啤酒变贵了吗?从某种意义上说,答案必然是肯定的:2018年买一品脱啤酒,我得比1952年花更多钱。但经济学家不会这样回答。要准确比较不同时期的价格,就必须调整通货膨胀。调整后会发现,啤酒实际上变便宜了:按今天的货币计算,1952年一品脱啤酒的实际价格相当于5.93美元。
如果完全依赖日历年数和时间年龄的概念,也会遇到类似问题。在美国,如今75岁者的死亡率与1952年65岁者相同。同样,在日本,80岁就是“新的65岁”。因此,从精算角度看,如今的75岁者并不比20世纪50年代的65岁者更老。
与啤酒价格的情况类似,我们可以利用死亡率变化来调整“年龄通胀”,并计算平均实际死亡年龄。这样做会发现,英国、瑞典和法国的平均“实际”年龄(经死亡率调整)基本没有上升,美国也几乎没有上升。然而,日本的平均实际年龄大幅上升,从31岁升至44岁(按2000年的标准计算)。这是很大的增幅,不过仍明显低于其名义年龄从26岁升至46岁的增幅。
经死亡率调整的老龄化指标,为发达经济体老年抚养比(OADR)的变化提供了截然不同的视角。按时间年龄计算,美国、英国、法国和瑞典的老年抚养比都在上升;但按死亡率调整后计算,它们实际上都下降了。例外依然是日本,老龄化效应占主导地位,导致其实际老年抚养比上升。
各年龄阶段的政策挑战
从这个角度看,传统“人口定时炸弹”叙事背后的假设存在缺陷,因为它没有区分老龄化效应与长寿效应。如果假定只有老龄化效应,那么社会迅速老龄化确实前景堪忧。但如果认识到长寿的作用,前景就会光明得多。
名义年龄无法反映死亡率下降背后的信息。我们需要一种更细致的方法,体现老龄化的多维特征。死亡率虽然能提供额外信息,但它并不等同于发病率、健康预期寿命(身体健康的年数)或日益扩大的健康不平等。和时间年龄一样,这些不同概念之间的关系也在变化。
事实上,现代老龄化的状况差异显著。如今,普通人寿命更长、健康状况更好,但并非人人如此。平均健康数据背后,存在明显差异,这些差异取决于收入、教育、遗传、生活方式和环境。随着更多人步入高龄,这些差异会愈发明显。
为了应对当前的人口趋势,各国政府需要制定兼顾老龄化与长寿的政策。所有国家仍需要项目来支持传统意义上正在老去的人;但也越来越需要更灵活的政策,帮助年长劳动者享受寿命延长、生产力提高带来的益处。提高法定退休年龄是应对“老龄化社会”问题最常见的政策措施之一,却无助于实现这些其他目标。对于那些未能享受到更长寿、更健康生活的人来说,这甚至是一种残酷而倒退的干预。
要把长寿带来的机遇转化为福祉,政府需要制定政策,帮助年长但仍有生产力的公民找到全职工作或更灵活的工作安排。长寿不同于老龄化,它为远超生命末期议题的政策打开了大门。20世纪历史学家彼得·拉斯莱特指出,显著延长的寿命促使我们重新绘制一幅全新的人生地图。”
正如20世纪的发展塑造了青少年期和退休期这两个新的独立人生阶段,21世纪的寿命延长也为更多人生阶段的出现创造了空间。要最大限度地发挥长寿的优势,我们需要重新思考教育和传统职业道路,同时确保今天的年轻一代尽可能长寿、健康。
未来已不再是从前的样子
随着抗衰老研究与开发持续推进,长寿将在政策辩论中日益成为核心议题。目前关于未来的大多数讨论都围绕摩尔定律和机器人的兴起展开;但抗衰老研究若取得真正突破,也可能对个人生活和社会组织产生同样深远的影响。“到本世纪末,”指出哈佛医学院遗传学家戴维·辛克莱说:“人们可能活到150岁,因为一系列研究将带来一些药丸,我们从30岁开始服用,就能增强身体抵御疾病和衰老的能力。”
抗衰老技术的进步可能对受老龄化效应影响的国家尤其有用,因此政府最好支持这一领域的研发。与美国和西欧国家不同,后者或许能通过明智改革帮助婴儿潮一代适应更长寿、生产力更高的生活;人口迅速老龄化的发展中国家则需要在长寿方面进行大量投资,以抵消老龄化的影响。日本、新加坡和韩国已经在自动化和机器人领域进行了大量投资,以弥补老龄化劳动力造成的生产力损失;它们也必将很快大力参与长寿研究。
未来几十年,每个国家的人口平均年龄都会上升,但推动这一趋势的各种力量在不同国家之间各不相同。经历过快速人口转型的国家,老龄化效应可能超过长寿效应,带来严峻的经济和社会挑战。相反,长寿效应已经占主导地位的国家,将拥有巨大的经济和社会机遇。无论哪种情况,都需要制定一系列新政策。
但首先,我们必须摒弃把老年人视为问题的名义年龄衡量方式。现在是停止担忧“老龄化社会”、转而关注真正重要的人口变化类型的时候了。政府应为能够享受更长寿、更健康生活益处的人提供相应机会,同时尽可能减少无法享受长寿的人数。通过投资长寿红利,我们可以减轻老龄化社会带来的威胁。




