美国与其贸易伙伴之间日益紧张的局势,使全球贸易战的可能性上升。除加征关税的直接影响外,贸易战还可能通过间接渠道影响GDP,例如因不确定性和生产环境变化导致的生产率下降。本文利用一个多国模型表明,若全球范围内关税普遍提高10个百分点,全球GDP水平在冲击发生时可能下降近2.0%,在所有额外间接渠道全面显现后的两年内,降幅可能高达3.0%。
自2018年初以来,美国政府宣布并实施了一系列保护主义措施,针对特定行业(如钢铁和铝)或特定国家(如中国)。这些新关税最初只涉及数量有限的产品和美国贸易的一小部分,但随着美中贸易冲突加剧,涵盖的商品范围逐步扩大。在中国决定对美国关税采取报复措施后,白宫于2018年夏季宣布追加关税,涵盖来自中国的2000亿美元进口商品。这些追加措施于2018年9月实施,但最终,来自中国的所有美国进口商品都可能成为新关税的潜在征税对象。美国政府还可能将保护主义措施扩大至汽车及汽车零部件的进口,从而加大贸易战地理扩散的风险,因为受影响最严重的地区(例如欧盟)也可能采取报复措施。全球贸易体系目前正承受着异常巨大的压力。中国商务部曾将当前局势形容为“经济史上最大的贸易战”(《华尔街日报》,2018年)。
较高贸易关税的短期宏观经济影响
在一篇近期论文中(Berthou等人,2018年),我们使用国际货币基金组织的全球综合货币与财政动态随机一般均衡模型(GIMF)来评估全球贸易战的短期影响。该模型明确考虑了所有双边贸易流量,并追踪各地区的相对价格动态,例如双边汇率和有效汇率。该模型以年度频率进行校准,涵盖世界三个地区——美国、欧元区以及其他国家。
在我们的模拟中,我们分析了一个完整的贸易战情景:对世界三个地区所有贸易伙伴的中间产品和最终产品进口永久性加征10个百分点的关税。
在短期内,较高的进口关税会导致企业和家庭购买的进口商品价格上涨。在全球贸易战的背景下,对全球GDP的影响取决于进口商品与国内商品之间的可替代性、面临关税的出口企业的反应以及货币政策的应对。
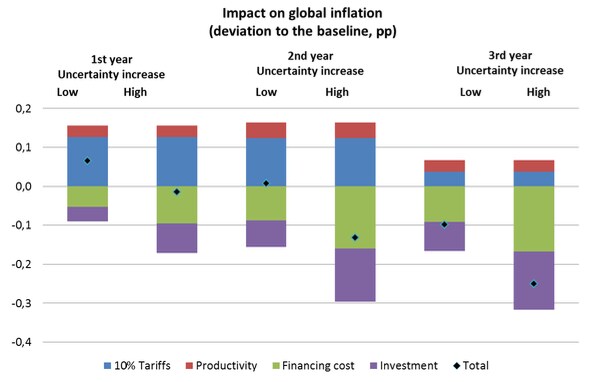
根据我们的基准模拟,在关税实施后,全球GDP在第一年将下降0.7%,到第三年末最多下降1.1%。通胀影响较小,因为较高关税的直接通胀效应被货币政策应对以及总需求(国内和外部)下降所抵消,后者对价格形成下行压力。全球通胀的上升幅度将较为温和且持续时间较短(一年后全球上升0.1个百分点,三年后上升0.04个百分点)。
我们的模拟也纳入了关于关税实施影响评估的更广泛政策讨论。聚焦于美国与其贸易伙伴之间的双边贸易战,并使用类似模型,欧洲央行(2018年)和国际货币基金组织(2018年)发现,不出所料,对全球GDP的影响较小。
放大全球贸易战影响的间接渠道
除关税上升带来的影响外,贸易战还可能通过不同的间接渠道影响经济体。我们考虑其中三种渠道:
间接效应1:生产要素在异质性企业之间配置发生变化,导致生产率下降
间接效应2:金融压力导致资本融资成本上升
间接效应3:对未来经营状况的不确定性增加,导致企业“观望”,投资下降
这些间接渠道会放大关税上调的直接效应。我们的校准采用Berthou等人(2018年)的研究来确定生产率冲击的规模,并采用Bussière等人(2015年)的研究来确定芝加哥期权交易所波动率指数(VIX)对投资需求的影响。
为便于说明,关税上调的直接效应和间接效应分别展示(见图1和图2),然后相加得出总体影响。为区分两种可能情景,不确定性的上升被假定为“低”或“高”,取决于融资成本和VIX的上升幅度——具体而言,间接效应2对应企业利差上升50个和100个基点,间接效应3对应VIX上升一个和两个标准差。考虑所有渠道(直接和间接)并以高不确定性情景为前提,一场引发高度金融压力的全面全球贸易战,将在冲击发生时使全球GDP水平下降2.0%,并在两年后下降近3.0%。
图1 对全球GDP的影响
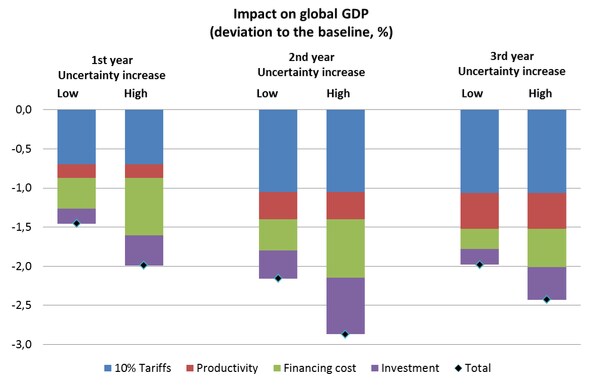
图2 对全球通胀的影响
从长期贸易模型看贸易战的宏观经济效应
这些贸易政策的经济后果难以预测和量化。因此,评估全球贸易战的长期与短期影响可能需要采用不同的方法。
GIMF等国际宏观经济模型可用于量化保护主义在短期或中期的动态影响。由于纳入了不同市场(金融、劳动力或商品市场)的摩擦以及内生的政策应对(货币和财政政策),这些模型对短期动态的描述更为详细。
另一方面,一般均衡定量贸易模型可用于模拟贸易战的长期影响。这些模型的结果已被保罗·克鲁格曼在《纽约时报》的一篇博客文章中加以总结——普遍性关税上调30至60个百分点,将导致长期全球实际GDP损失2%至3%。法国经济分析委员会近期发布的一份报告也给出了类似数字(Jean等人,2018年),该报告指出,进口关税上调60个百分点,将导致大型经济体的实际GDP长期下降3%至4%。
结论
经济学家普遍认为,贸易战并不容易取胜,即使对美国这样的大国也是如此。我们利用一个多国动态随机一般均衡模型表明,全球关税普遍上调10个百分点所造成的全球实际GDP损失,在贸易争端开始后的头两年内十分显著,并且可能通过贸易战对生产率和不确定性的间接影响而被放大。虽然最极端的情景未必是最可能的情景,但本文强调了引发高度金融压力的贸易战可能带来的巨大实际成本。
本次模拟的一个结论是,全球贸易体系的崩溃——即世贸组织作为公平透明贸易实践监督者地位的削弱——不仅可能在长期降低全球福利,还将在短期内拖累全球GDP增长。




