谈到美国银行业,民主党人和共和党人鲜有共识。然而,他们中的大多数人认为,金融危机的成因是银行业做法发生了变化,导致更多贫困和中产阶级家庭获得了抵押贷款,即使他们无力偿还——尤其是那些成本高、风险大的次级贷款。
不过,一些经济学家一直对这一广为接受的理论持怀疑态度。
“有些人认为泡沫是由次级贷款造成的,这种说法很难成立,”保罗·威伦说。他是一篇新工作论文的作者之一,该论文出自美国国家经济研究局。“没有证据表明事实如此,这种解释也极不可信。”
威伦是波士顿联邦储备银行的经济学家。他认为,富人群体的债务和违约率也有所上升。
持主流观点的研究人员认为,这种怀疑充其量不过是为精英阶层的傲慢开脱,并为不推进改革找借口。阿提夫·米安对竟有人提出新论文中的主张感到不安,他是普林斯顿大学的经济学家。用他的话说,威伦的观点“从实践角度看相当危险”。
银行政策领域的这场争论变得异常激烈。在金融危机之前,这一领域曾充斥着枯燥的缩略语和难以理解的详尽图表。如今,研究人员忧心忡忡,因为他们知道,国会一步走错,就可能再次酿成灾难。
入不敷出
米安和同事、芝加哥大学的阿米尔·苏菲曾提出银行确信自己有办法管理风险,因此向贫困借款人的放贷额不成比例地增加。为了支付每月还款,这些家庭开始削减其他开支,拖慢了整体经济活动的步伐。
共和党人认为,政府是银行行为发生变化的一个重要原因,并指出联邦政府制定了一些旨在帮助较贫困的美国人买房的计划。
保守派智库美国企业研究所的经济学家斯蒂芬·奥利纳说:“信贷标准在长期内显著放宽,这至少部分是由政府计划推动的。”
他和其他经济学家还指出了其他因素,例如放贷标准更宽松、开发出以房主还款为基础的复杂金融产品,以及公然的欺诈行为。
这些理论都将次级贷款过度放贷视为危机成因。新论文的作者——包括威伦及其在波士顿联邦储备银行的合作者克里斯托弗·富特和劳拉·洛温斯坦——认为,这种看法过于狭隘。他们认为,证券化、公共计划和放贷标准等高风险银行行为 只能解释为什么较贫困的美国人借款增加,却无法解释整个经济体中家庭债务的大幅增长。
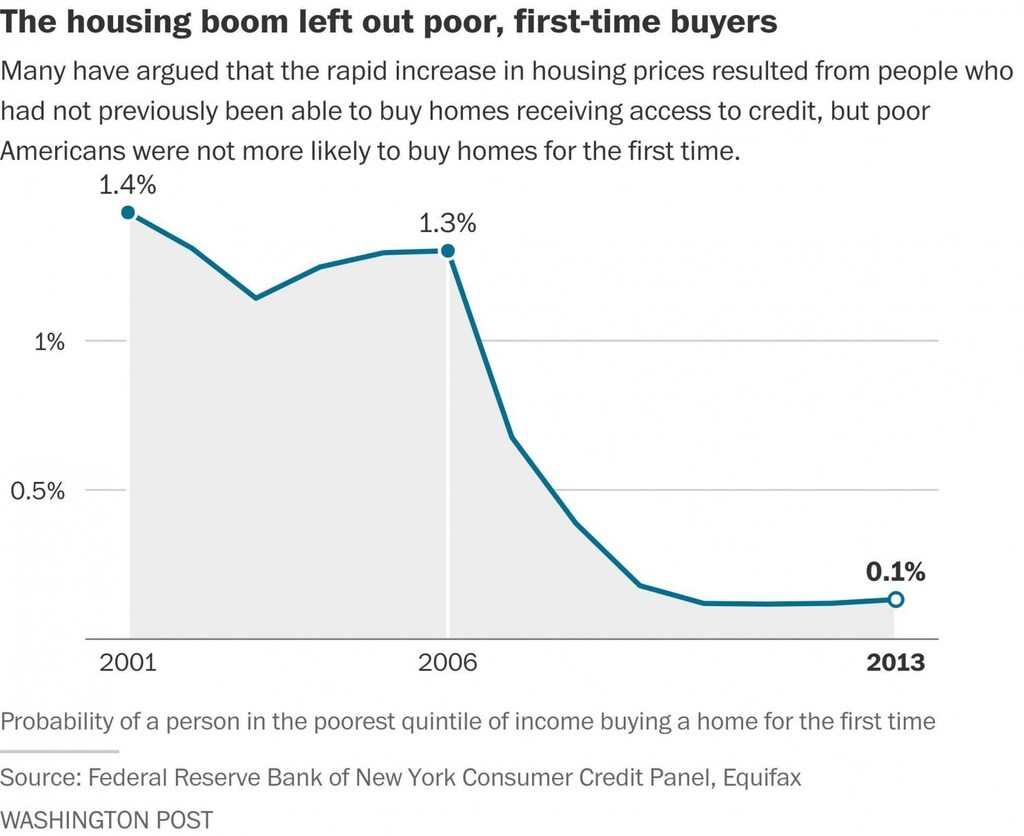
这些研究人员指出,在房地产市场繁荣期间,首次申请抵押贷款的人口比例持平或有所下降。换言之,作者认为,推高房价的买家并不是收入有限的人。
相反,他们是较富裕的买家,早已能够获得常规贷款,并购买更昂贵的房屋。威伦认为,银行放宽贷款条件,只是让首次购房者得以跟上飞涨的房价。
事实上,次级贷款在2004年和2005年开始加速增长时,房价早已迅猛上涨。威伦、富特和洛温斯坦认为,次级贷款快速增长得太晚,不可能是真正推动市场繁荣的原因。
邮政编码与信用评分
这场争论部分涉及如何衡量不同美国人群体的债务增长。
关键问题是,无力购房的借款人获得贷款的机会是否出现了不成比例的增加。米安和苏菲发现,繁荣期之前信用评分较低的借款人,其债务增长速度快于信用评分较高的借款人。
威伦及其在波士顿联储的同事反驳说,周期初期信用评分较差的借款人债务更多,并不一定表明较贫困借款人的债务增加。他们指出,信用评分不佳的人往往几年后就会理顺财务状况。他们会偿还欠款、减少开支或增加工作。一旦信用评分提高,他们就能借到更多钱。
三位研究人员认为,虽然个人借款人的境况可能随时间变化,难以追踪究竟是谁增加了债务,但社区的特征通常保持稳定。他们没有发现贫困邮政编码区域的债务出现不成比例的增长。繁荣期间,各类社区的违约情况也随之变化,均大幅增加。
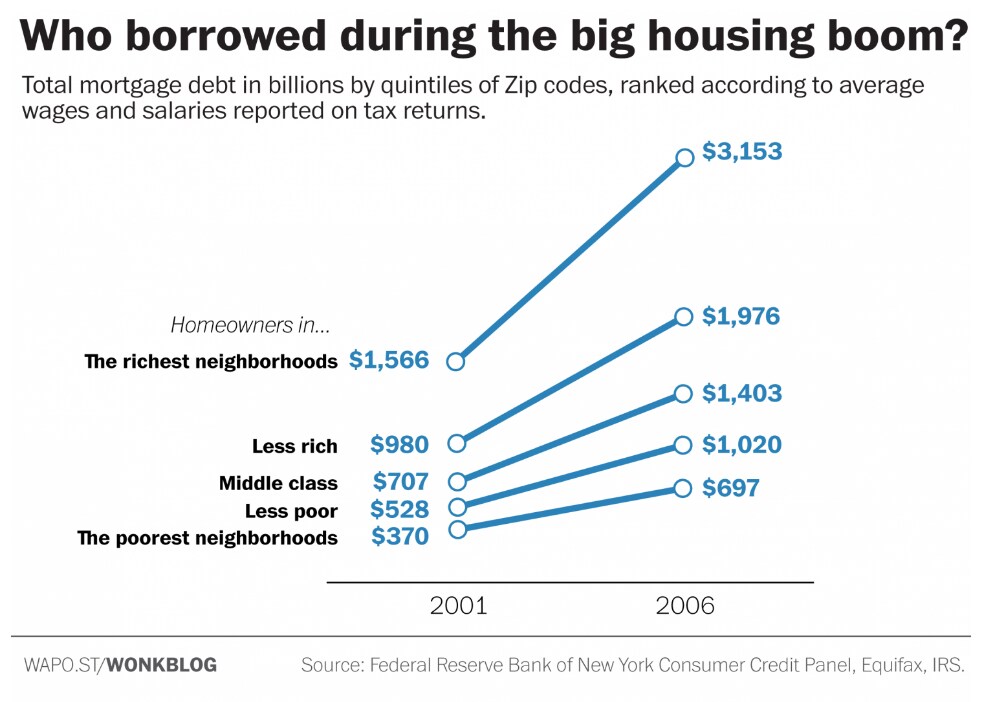
据富特、洛温斯坦和威伦统计,在一个家庭平均收入为25,000美元的典型邮政编码区域,年度违约率从2001年的6.2%大约翻倍至2009年的14.4%。然而,在一个平均收入为53,000美元、较为富裕的邮政编码区域,违约率则从2001年的2.3%大约增至三倍,达到2009年的7.2%。
较贫困社区的违约占止赎总数的大部分,但较富裕社区的借款人往往申请金额更高的抵押贷款,因此一旦有人违约,涉及的资金就更多。
“同义反复”
这个统计难题很难解决,但两派经济学家之间似乎还存在更深层的分歧。
当被追问他们自己的理论——如果不是次级贷款,究竟是什么导致了繁荣与衰退——波士顿联储的研究团队提到了古老的“非理性繁荣”,以及同样古老、数百年来扰乱市场的“动物精神”。米安认为,这种推理几近不科学;他主张,经济研究的目标应当是解释这种难以解释的繁荣情绪从何而来。
米安说,威伦、富特和洛温斯坦提出的理论“很难证实或证伪”。他认为,经济学家应该做得比 声称市场会出现繁荣与衰退,因此房地产市场也经历了繁荣与衰退
“这几乎是同义反复,”米安说。“如果你只是把这种假设当作立论依据,那实际上什么也没说。”
不过,威伦担心的是说得太多——也就是说,对这场灾难的真正成因作出超出他和其他经济学家所知的断言。
他说:“我们对资产价格的理解仍然相当初级。对于房价为何涨幅如此之大,我们还没有一个真正有说服力的解释。”
金融监管,如同抗震工程
这种哲学层面的分歧对华盛顿的政策制定者有实际影响。十年内第二次,他们正在考虑大幅修改规范该国金融体系的规则。候任总统唐纳德·特朗普曾表示他将撤销民主党人在2010年通过的全面《多德-弗兰克法案》金融改革。
米安认为,监管机构应当严格监督银行的活动,以防止他认为助长了金融危机的高风险做法。威伦则认为,既然危机成因仍不明朗,政策制定者就应设法让金融体系做好准备,以承受下一次崩溃;他指出,这场崩溃或许既不可预测,也不可避免。
例如,他说,分析金融机构在危机中会如何应对——比如《多德-弗兰克法案》规定的所谓“压力测试”——可以帮助银行家和政策制定者为最坏情况做好准备。
威伦将金融监管比作抗震工程。他说:“没人试图阻止地震。”相反,目标是确保建筑物在地震中仍能屹立。
政策制定者或许可以同时做到这两点。曾在比尔·克林顿总统执政期间担任美联储副主席的艾伦·布林德说,即使次级贷款只是市场更广泛问题的一个方面,华尔街作出的决策仍值得审视。
布林德说:“当时房地产泡沫很大,市场一片狂热,房价一路飙升。这绝不能让华尔街免于追责。”
布林德警告说,与众议院金融服务委员会主席、德克萨斯州共和党众议员杰布·亨萨林及其在国会山的共和党盟友的主张相反,另一轮重大金融改革可能会给银行家过大的行事空间。
他说:“拆除《多德-弗兰克法案》将是一个可怕的错误。”




