根据工业化国家、尤其是欧洲的证据,加税会对经济活动产生显著负面影响。本文指出,这一经验发现并不适用于更广泛的样本。在发展中国家,提高税收可能是在不降低GDP的情况下增加收入的有效方式。对于公共产品供给不足的国家或依赖大宗商品的国家而言,尤其如此。
Alesina等人(2015)声称:“[以]削减支出为基础的财政调整,就产出损失而言,成本远低于以增税为基础的调整……”过去十年的研究发现,税收乘数大幅为负。若干仅关注工业化经济体(大多为欧洲国家)的单国和多国分析,沿用了Romer和Romer(2010)的叙事方法,发现税收乘数约为−1.7至−5.1。
这些看似稳健的证据促使欧洲工业化国家制定了强有力的政策主张,上述引文正体现了这一点。我们考察了纳入发展中国家的更大样本是否也显示出大幅为负的税收乘数。
税收变化对产出的非线性影响
我们采用叙事方法,构建了一个涵盖51个国家(21个工业化国家和30个发展中国家)、时间跨度为1970至2014年的增值税新数据集。对于整个样本,我们发现税收乘数为−1.7(Gunter等人,2018)。在欧洲工业化经济体中,我们发现的税收乘数为−3.6(大致处于既有研究所得区间的中点),且在统计上显著。但在样本其余部分,乘数为−1.2,在统计上并不显著。
为什么税收乘数会有如此大的差异?基于扭曲效应和抑制激励的理论论据(如Jaimovich和Rebelo,2017)意味着,税收变化对产出的影响会呈现高度非线性,我们的结果也支持这一点。如图1所示,如果初始税率水平很低,税收乘数基本为零;随着初始税率和税收变动幅度上升,乘数会变得更加负。2
图1两年后的非线性累计税收乘数
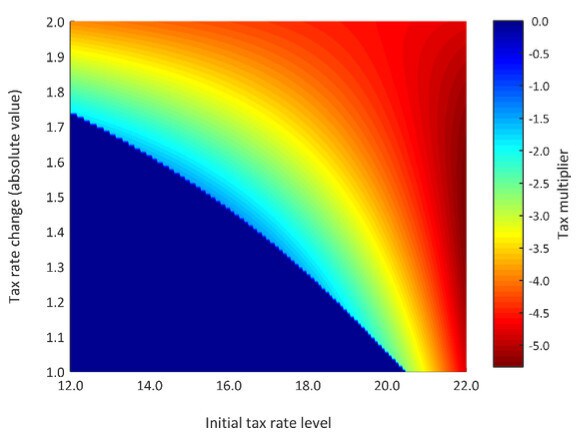
这有力地表明,认为工业化国家、尤其是欧洲国家存在大幅为负税收乘数的共识日益增强(如Alesina等人,2015),主要是由较高的初始税率所推动。大幅为负的税收乘数并非稳健的经验规律,在发展中国家尤其如此。
在一篇以政策为导向的配套论文中,我们指出,这一新发现对收入动员、债务可持续性分析和拉弗曲线具有重要政策影响(Gunter等人,2019)。3
各国税收乘数
各国的初始税收水平差异很大,因此,改变税率对产出的潜在影响也各不相同。图2显示,考虑到一国当前的增值税税率,税收乘数在统计上可能为零(浅蓝色),也可能处于中等至较高水平(黄色、橙色和红色)。
图2两年后的税收乘数
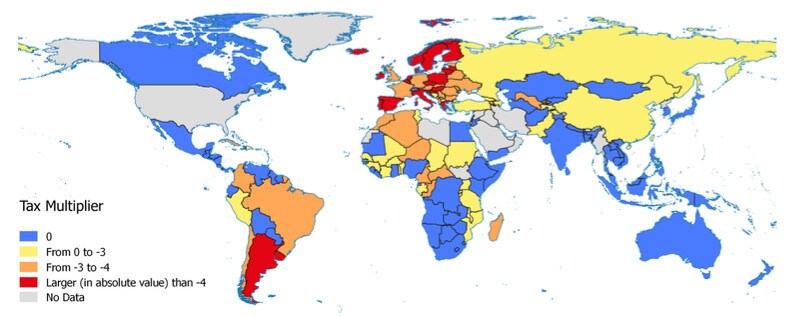
根据图2,全球有一半国家(175个国家中的88个)的税收乘数在统计上为零(浅蓝色)。例如,在安哥拉、哥斯达黎加、厄瓜多尔、危地马拉、尼日利亚和巴拉圭等税率较低的国家,税收变化几乎不会影响GDP。相比之下,同样幅度的增税(或减税)会导致产出下降(或上升),这种情况出现在增值税税率相对较高的国家,包括阿根廷和乌拉圭等新兴市场,尤其是许多欧洲工业化国家。
公共产品供给水平较低、存在社会和基础设施缺口国家的收入动员
政府的适当职能和规模已从多个角度得到研究。例如,瓦格纳定律提出,政府支出占GDP的比重与人均实际GDP之间存在正相关关系。随着国民收入上升,公共支出往往会增加,既体现在广度边际(开展新活动),也体现在深度边际(以更大规模开展现有活动)。图3有力支持了这一有充分文献记录的经验规律。
图3人均GDP与政府支出占GDP比重之间的关系
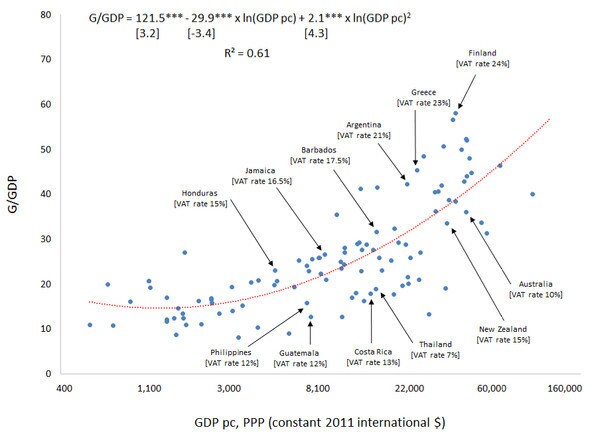
位于拟合线之上(或之下)的国家,其政府支出规模大于(或小于)人均收入水平相同的典型国家。
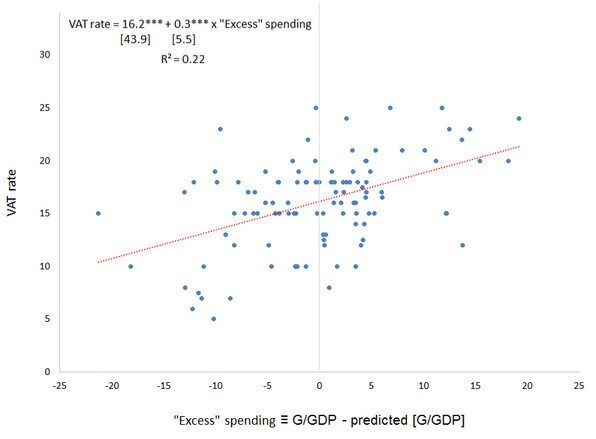
如果将超额支出定义为G/GDP比率减去图3拟合线所预测的G/GDP比率,那么,根据图3中的单个国家实例以及图4中更系统的证据可以看出,超额支出为正的国家(如洪都拉斯、牙买加、阿根廷和希腊),其增值税税率往往高于超额支出为负的国家(如危地马拉、哥斯达黎加、新西兰和澳大利亚)。这些证据表明,像危地马拉这样的国家,鉴于其发展程度,公共产品供给偏低,或许可以通过提高增值税税率所带来的收入,提供典型水平的公共产品,同时对经济活动影响甚微。4
图4“超额”支出与增值税税率之间的关系
大宗商品依赖型国家的收入动员
2014年大宗商品价格暴跌,而且人们越来越认为这次价格下跌将是永久性的。因此,大多数资源丰富国家(尤其是财政收入结构过度依赖大宗商品收入的国家)面临日益严峻的财政挑战。不出所料,图5显示,经济体对大宗商品的依赖程度(以大宗商品GDP占GDP总量的比例衡量)与大宗商品收入依赖程度(以大宗商品收入占总收入的比例衡量)之间存在很强的关联。
图5大宗商品GDP(占GDP的比例)与大宗商品收入(占总收入的比例)之间的关系
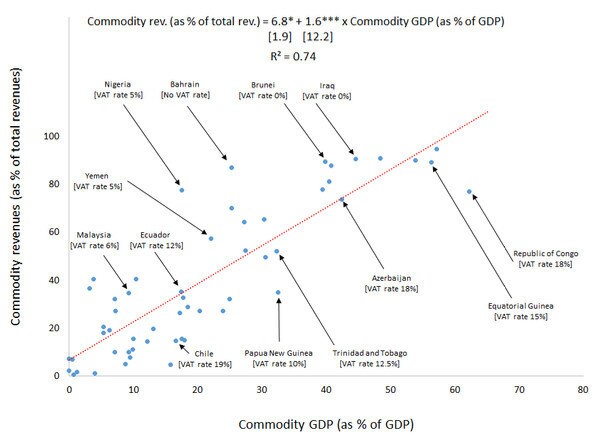
如果将大宗商品收入超额依赖定义为大宗商品收入减去图5拟合线所预测的大宗商品收入,那么,根据图5中的国家实例以及图6中更系统的证据可以看出,大宗商品收入超额依赖为正的国家(如马来西亚、也门和尼日利亚),其增值税税率往往低于大宗商品收入超额依赖为负的国家(如智利、巴布亚新几内亚、特立尼达和多巴哥以及刚果共和国);前一类国家甚至可能完全不征收增值税(如巴林、文莱和伊拉克)。
图6“超额”大宗商品收入依赖与增值税税率之间的关系
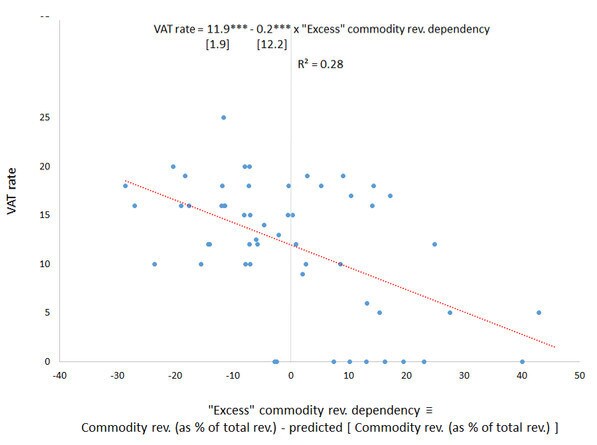
这些证据表明,尼日利亚等国家可以通过提高增值税税率,迅速从与大宗商品无关的活动中动员收入,同时对经济活动影响相对较小。




