关税、移民和资本壁垒的历史为反全球化政策可能带来的巨大经济代价提供了清晰的教训。本文阐述了中美关税战和政策相关的不确定性如何损害经济表现,同时扭曲了美联储的货币政策,并削弱其可信度和独立性。关税与自由裁量式的货币政策是一种有毒的组合,作者呼吁缓和繁重的贸易壁垒,并敦促美联储采用系统性、基于规则的货币政策方法。
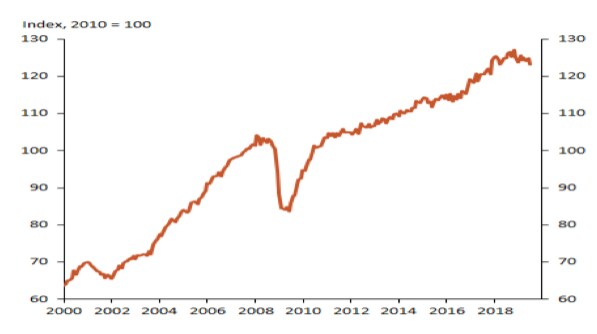
特朗普总统的目标是迫使中国向国际贸易开放市场、减少资本管制、改变对知识产权的不公平待遇,并解决网络安全及其他美国国家安全问题,这些都是具有重大益处的重要目标。然而,不断升级的关税正对全球贸易量、工业生产和资本形成产生日益加深的影响(见图1)(Bown and Irwin 2019、Cavallo et al. 2019、Irwin 2019),而完全依赖贸易壁垒和保护主义的策略是误导性的,并可能带来危险。
图1 全球贸易量
这些政策使美联储陷入两难境地。尽管美联储已实现其双重使命,但其自由裁量式的政策操作方式导致其因对贸易政策不确定性带来的下行风险的感知而下调政策利率(Powell 2019)。这些保险性降息对抵消关税及相关不确定性所施加的生产能力供给约束几乎没有影响(Levy 2019)。然而,降息会缩小与零利率下限之间的缓冲空间,减少美联储在未来经济衰退时实施有效逆周期政策的灵活性,并给金融体系带来扭曲。加上特朗普总统对美联储不恰当的公开施压,美联储对不确定性的高度关注增加了政策失误的风险,并削弱了其公众可信度和独立性(Bordo and Levy 2019)。
特朗普总统依赖关税,是为了兑现他在2016年总统竞选期间作出的承诺。目前,超过2750亿美元的美国进口商品被征收关税,主要来自中国,但也包括日本、韩国、加拿大和墨西哥(Chudik 2019、Fajgelbaum et al. 2019),而美国的贸易伙伴则对美国商品征收了约1210亿美元的关税作为报复(Amiti et al. 2019)。关税的反复无常式加码以及反复无常的进一步威胁,似乎反映了特朗普总统对中国反应的误判,以及美中谈判范围扩大至难以解决的复杂非关税问题。
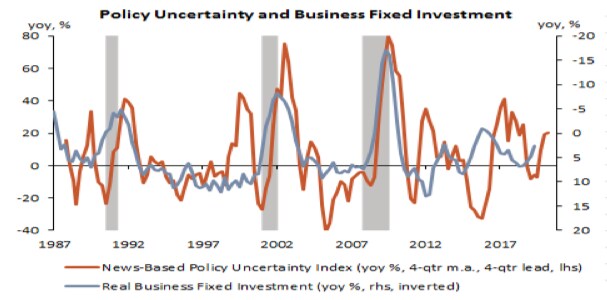
近期研究发现,与政策相关的不确定性对资本支出和经济表现的负面影响,与实际关税的影响同样巨大,甚至更大。我们发现,Baker et al.(2016)编制的经济不确定性指数与美国企业固定投资之间的简单相关系数为0.49(图2)。Ahir et al.(2019)基于经济学人智库(EIU)国别报告编制了世界贸易不确定性(WTU)指数,并估计自2017年起至2019年第一季度WTU指数的跃升,将使2019年全球增长减少最多0.75%。Ebeke和Siminitz(2018)基于文本挖掘技术,编制了涵盖欧盟、美国、中国和英国的贸易不确定性综合指标,并估计贸易不确定性水平每上升一个标准差,将使欧元区投资占GDP的比率在随后五个季度内下降0.75%。美联储理事会的研究人员编制了不同的贸易政策不确定性指标——一个基于企业层面,两个综合指标分别基于报纸报道和进口关税数据波动——并估计2017年和2018年贸易政策不确定性的上升预示着总体投资下降1%至2%(Caldara et al. 2019)。
图2 政策不确定性与美国企业固定投资
近期趋势和大量的轶事证据支持这些研究发现。发达国家的全球贸易量和工业生产正在下降,导致生产率降低,资本形成也已趋于平缓。中国最大的贸易伙伴——日本、韩国及其他亚洲国家以及德国——正在承受冲击的主要压力。对高度一体化的全球供应链施加的扭曲难以衡量,但无疑相当可观(Economist 2019)。企业投资和资本存量的持续减少将降低生产能力和潜在增长(Handley and Limoa 2017)。
重大风险:第二轮全球化是否正在终结?
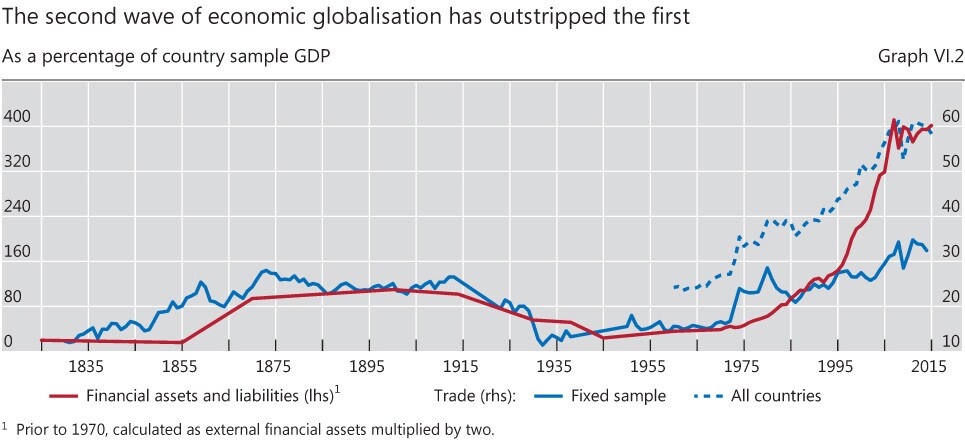
历史虽从不简单重演,但往往相似——这使得近期贸易和移民政策的推进令人担忧。过去两个世纪,世界经历了两轮全球化(见图3)(Bordo 2017)。第一轮始于19世纪中叶,至1914年结束,其动力来自贸易壁垒的减少、重要的技术创新以及跨境移民和资本流动的增加,并推动了快速的经济增长和生活水平的提高。贸易增长远超国民收入增长,欧洲跨境可贸易商品价格也出现了显著趋同(Findlay and O’Rourke 2004)。金融市场一体化促进了增长(Goetzmann 2016),欧洲发达国家的资本流动也帮助推动了新兴国家的增长(Bordo 2002)。主要国家坚持黄金可兑换性,确保了汇率稳定,并作为一种承诺机制,或成为寻求进入伦敦资本市场的国家的“良好管理的象征”(Bordo and Rockoff 1996)。
图3 全球化浪潮
但19世纪末对大规模移民和全球贸易的民粹主义反应,导致了反移民法律和贸易壁垒的反弹。第一轮全球化在1914年一战爆发时达到顶点,同时实施了外汇和资本管制(Eichengreen 1992),以及关税和配额。两次大战之间的时期,美国是最严重的违规者,1922年的福特尼-麦坎伯法案和1930年的斯穆特-霍利关税法案即是例证。其他国家进行报复,这些壁垒极大地加剧了大萧条(Crucini and Kahn 1996、2003)。二战后的第二轮全球化大幅减少了贸易、移民和资本壁垒,中国成为超级经济大国,并形成了全球供应链。这些因素极大地促进了商品、劳动力、资本和技术创新的自由流动,从而产生了强劲的全球增长。
尽管反移民倡议的兴起以及特朗普总统不断加码的关税令人担忧,但当前形势中有三点不同,应能减轻经济冲击。第一,两次大战之间时期占主导地位的资本管制尚未实施,且实施的可能性极低。第二,发达国家经济已大幅减少对制造业的依赖,转向消费和服务业,因此关税对制造业的负担将主要落在新兴国家身上。第三,生产过程已通过复杂的供应链、跨国公司和信息共享实现全球一体化(Baldwin 2016)。但随着关税升级,这些可能面临风险。此外,迄今征收的关税仅为20世纪30年代所征收关税的一小部分,而且如今的政策制定者对贸易、移民和资本流动壁垒的成本有着更深刻的理解,并掌握了80年前并不存在的更广泛的政策工具来稳定经济。同时,金融市场和资本流动日益复杂化,也大大降低了再次发生20世纪30年代式灾难的可能性。尽管如此,仍必须避免可预防的政策失误。
关税与货币政策
关税和贸易政策不确定性给美联储的货币政策实施增加了多重困难。美联储已实现其双重使命,失业率为50年来最低,通胀率刚好低于2%。然而,由于贸易政策相关的不确定性,美联储在7月和9月两次降息,尽管实际数据清楚地表明,经济增长与美联储的预测一致,并沿着美联储对其潜在路径的估计发展。这明显偏离了数据依赖型的货币政策实施方式(Clarida 2018),也背离了其历史做法——即根据非货币(财政)政策变化的实际经济影响来调整货币政策,而不是 预先应对待定政策措施的出台。这使美联储进一步远离任何形式的系统性(类规则式)货币政策方法,转向自由裁量和基于对不确定性的猜测。这增加了政策失误的可能性,可能削弱美联储的可信度和独立性。
更根本的因素在于,关税的反复无常式加码是否会降低经济中的总需求或生产能力(供给),以及货币政策能否对此有所作为。虽然货币政策刺激可能抵消总需求的低迷,但它无法抵消关税及与政策相关的不确定性对生产能力造成的供给约束,这些因素会减少资本存量并扭曲全球供应链(Levy 2019)。在供给约束面前持续实施货币宽松,不会刺激增长,反而会带来负面后果,即使通胀保持低位也是如此。这会使美联储更接近零利率下限,人为的低利率会惩罚储蓄者、补贴债权人,并产生诸多金融扭曲。
在这种紧张的环境下,美联储应明确表示,对生产能力施加供给约束的不断升级的贸易壁垒和政策不确定性,超出了货币政策的补救范围。其货币政策实施应更具系统性并以规则为指导,应依据实际数据而非对不确定性的猜测行事。美联储还必须强调其独立开展政策、不受政治干预或压力的重要性,并在保持政治中立立场的同时,拒绝来自行政部门的不当压力。




