主权债务违约是新兴市场和发展中经济体面临的主要风险。
大多数违约发生在政府债务水平较高且没有财政规则的情况下。
国内债务可以降低违约风险,但与较高的借贷成本相关。
政府债务水平较高,新兴市场和发展中经济体(EMDEs)的政府债务水平较高,同时全球利率在过去两年中有所上升,目前加剧了新兴市场和发展中经济体的债务违约风险。然而,过去的债务违约往往未能有效解决与债务相关的风险:过去的主权债务违约中,超过三分之一未能持久地降低政府债务或借贷成本。那些成功的违约案例伴随着高于中位数的债务重组和增长加速。许多新兴市场和发展中经济体已转向国内债务,这降低了违约风险。然而,以国内债务为主的政府债务需要付出更高借贷成本和私营部门银行信贷减少的代价。 当前充满挑战的外部环境要求各项政策加快可持续增长,并巩固财政状况。
1. 大多数违约发生在与当前形势相似的情况下。
最新的《南亚发展动态》显示,过去的主权债务违约集中出现在美国联邦储备系统货币政策紧缩周期结束前后,且在政府债务高于新兴市场和发展中经济体中位数且未实行财政规则时最为常见。
资料来源:Asonuma和Trebesch(2016);Erce、Malucci和Piccarelli(2022);Haver Analytics;世界银行。
注:所有违约中发生在美国联邦储备系统紧缩周期结束当年(按世界银行(2022)的定义)或次年的比例。所有违约中发生在未实行财政规则的国家或违约时政府债务高于(全部新兴市场和发展中经济体样本中位数)的国家的比例。所有违约包括对国内和外部债权人的违约,外部违约指对外部债权人的违约。灰线表示50%。
2. 超过三分之一的主权债务违约未能持久地降低债务或借贷成本。
五年后,不到三分之二的主权债务违约成功降低了政府债务与GDP之比或政府债务的实际利率。
资料来源:Asonuma和Trebesch(2016);Erce、Mallucci和Picarelli(2022);世界银行。
注:违约事件按违约后五年的政府债务与GDP之比或政府债务实际利率是否低于(“成功”)或高于(“不成功”)违约当年进行区分。基于1979年至2018年间64个新兴市场和发展中经济体的177起国内或外部违约事件。
3. 违约后债务和借贷成本的更大幅度下降与更有利的全球经济和金融环境相关。
若全球增长更强劲且全球借贷成本下降幅度更大,违约后政府借贷成本的下降幅度就更大。当国内产出增长更强劲时,政府债务比率下降幅度最大。更有利的全球投资者风险情绪与违约后借贷成本和债务的更大幅度下降相关。
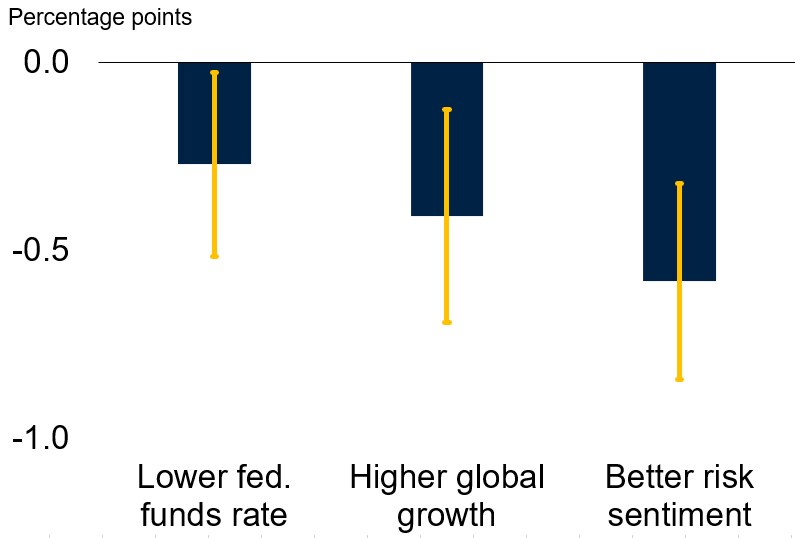
注:政府债务实际利率的预测变化定义为:在样本期间,横轴所示变量增加1个百分点(全球风险情绪下降0.5个标准差的情况下)乘以面板回归估计系数,并控制选择偏误。黄色须线表示95%的置信区间。
4. 国内债务可降低违约风险,但需付出代价。
在新兴市场和发展中经济体的平均水平上,2021年国内债务占政府债务略超过一半,占2010年至2021年间债务累积的略低于三分之二。过去,以国内融资为主的政府债务累积与违约的关联性低于以外部融资为主的情况。然而,国内债务在政府债务中的占比高于中位数,与更高的政府借贷成本、更短的债务期限以及更多流向中央政府的国内信贷份额相关。
资料来源:国际货币基金组织《世界经济展望》;国际货币基金组织(多份工作人员报告);Kose等人(2022);世界银行。
注:政府实际利率定义为上一年度净利息支出占政府总债务的比例。南亚仅有印度、斯里兰卡和巴基斯坦的数据。2010年至2022年间,国内债务占政府债务比例高于或低于中位数的新兴市场和发展中经济体的未加权平均值。




