私募股权(PE)收购的支持者认为,此类交易是提高效率的引擎,通过集中目标企业的所有权、加杠杆调整资本结构以及引入高强度财务激励来创造价值。批评者则认为,这些交易往往与就业和工资下降以及企业破产风险加大相关。 史蒂文·J·戴维斯, 约翰·C·哈尔蒂万格, 凯尔·汉德利, 本·利普修斯, 乔希·勒纳,以及哈维尔·米兰达 在《私募股权收购的经济效应》(NBER工作论文 26371)中探讨了这些相互对立的观点。研究发现,收购的影响因目标企业是上市还是私有,以及收购前后的外部经济环境而有很大差异。
研究人员审查了1980年至2013年间发生的约9800起美国企业私募股权收购交易,这一时期的信贷市场紧缩程度和GDP增长经历了剧烈波动。通过分析美国人口普查局关于企业层面和机构层面结果的数据,他们估算了收购对就业、岗位再配置、劳动生产率以及人均薪酬的影响。他们发现收购之间存在显著的异质性,并呈现出若干不同的模式。
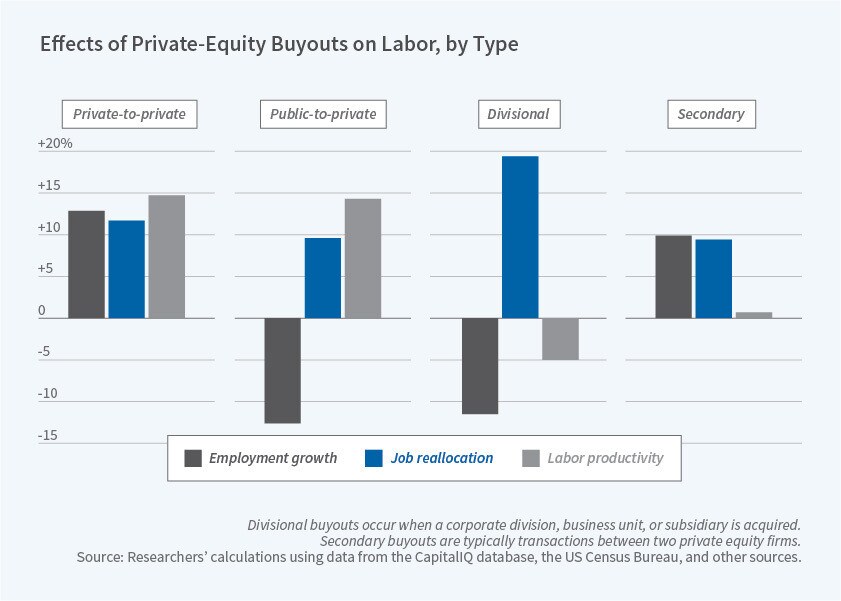
收购后的头两年,相对于对照样本,此前为私人所有的目标企业(私人对私人收购)的就业增长了13%,二级收购(一家私募股权实体将企业出售给另一家)中的就业增长了10%。相比之下,上市公司收购(公开转私有交易)中的就业下降了13%,公司分部收购中的就业下降了16%。同样,这些变化均相对于对照企业样本而言。
相对于对照企业,目标企业在收购后企业内部岗位再配置的速度有所加快。这一模式在所有收购类型中均成立,其中很大一部分反映了这些企业更活跃的并购和资产剥离活动。收购后信用利差扩大或GDP增长放缓,降低了目标企业的就业增长,并大幅削弱了公开转私有收购和分部收购中的生产率提升。
相对于对照企业,目标企业的劳动生产率平均提高了8%,考虑到目标企业通常是成熟行业中的成熟企业,这一影响十分显著。然而,收购后目标企业的人均薪酬下降了1.7%,基本抵消了收购前目标企业相对于对照企业较高的工资水平。工资效应在不同收购类型之间也存在很大差异。
信贷条件与收购绩效相关。在信贷条件宽松环境下完成的收购,其生产率提升幅度小于在信贷紧张时完成的收购。当信贷易于获得时,私募股权集团可能会通过金融工程而非经营改善来选择或构造收购,以实现私人回报。
由于不同收购类型之间存在显著的异质性,研究人员认为,没有充分理由将所有收购视为在就业、岗位再配置、工资和生产率方面影响同质的交易。具体而言,私人对私人收购似乎通过放宽财务约束和改善管理实践来创造价值,而公开转私有收购在其他研究中已被证明涉及更高的杠杆和破产风险,且会导致大规模裁员。这一发现对与收购相关的公共政策具有重要意义,尤其是对旨在应对私募股权的“一刀切”政策的有效性提出了质疑。




