加密货币,尤其是比特币,近来受到广泛关注。据 coincodex.com。
图1 比特币价格:2010年7月至2018年7月
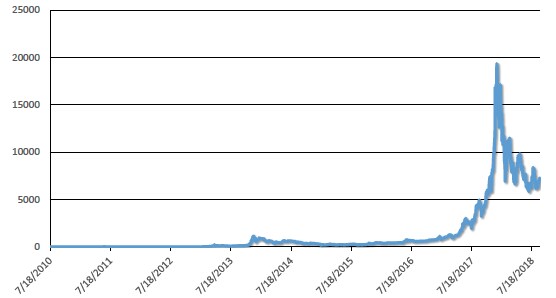
图2 比特币价格:2017年9月至2018年9月
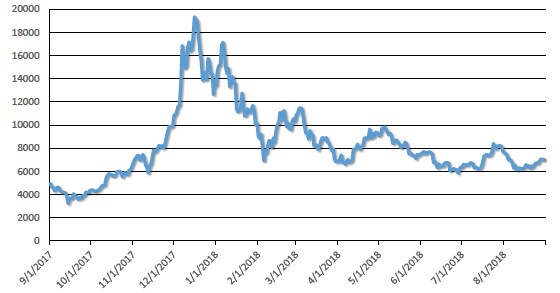
如上方两幅图所示,2016年至2018年间,比特币价格大幅上涨,峰值接近2万美元。尽管自2018年初以来价格有所趋稳,但波动性仍相当大。这些发展使得理解加密货币估值变得日益迫切。
比特币没有中央银行
据 《金融时报》2018年6月的一篇文章称,国际清算银行(BIS)将加密货币价格的不稳定追溯至缺乏加密货币中央银行这一原因。比特币的价值不受指定中央银行控制,这一点构成了它与传统货币的一项重大区别。
例如,美国联邦储备银行会向流通领域注入美元或从中回收美元,以实现其政策目标,例如保持通胀率稳定。与此相反,比特币的供应量随着“矿工”的去中心化计算活动而变化,并且只会随时间增加。因此,加密货币无法使用促进价格稳定的传统工具。国际清算银行将“价值不稳定”视为加密货币要在长期内成为主要货币所面临的一项重大挑战。
汇率不确定性与货币投机
比特币与美元一样,本身没有内在价值——二者都是法定货币。两种法定货币共存及其分析并不是什么新鲜事。如果二者都在经济中充当交换媒介,那么它们之间的汇率便无法确定,正如 Kareken 和 Wallace(1981)在一篇著名论文中所指出的那样。
然而,具体到比特币,或更广义的加密货币,会出现新的问题。尤其是,比特币没有中央银行,且其供应量不断增加但有上限,这些特点带来了新的、可能十分重要的考量。比特币价格中观察到的随机波动十分显著,而 Kareken-Wallace 分析中并未涉及这类波动。最后,交易者可能将比特币和其他加密货币视为一种投资,押注其价格上涨,而不是将其用作交换媒介。考虑到这些新特点,它们对比特币定价以及传统货币的货币政策有何影响?我们最新发表的论文(Schilling 和 Uhlig,2018)给出了一些关键结果。
模型设定
我们分析比特币(或任何其他加密货币)的双重角色:既是交换媒介,也是投机对象。我们设想一个未来世界,在那里,美元和比特币都被普遍接受,可以无摩擦地用于购买易腐消费品。至关重要的是,我们假设美元和比特币本身都没有内在价值。与其他资产不同,持有这两种货币都不会带来股息或效用。法定货币唯一的用途是购买商品。我们假设有一家中央银行,实现外生给定的美元随机通胀目标;与此同时,没有中央机构控制比特币的价值。
比特币不被用于投机的结果
我们的模型允许经济主体囤积比特币,以投机其未来价格上涨。然而,我们发现,在相当温和的假设下,这种情况不会在均衡中发生。相反,经济主体每期都会花掉所有美元和比特币。这一结果背后的直觉,是买卖双方之间一场精妙的共舞。如果比特币今天的价格低到买家不愿意用比特币购买商品,那么商品卖家也会想持有比特币,并拒绝收取美元进行交易。在均衡中,交易双方都必须满意。因此,只要美元和比特币都被使用,它们就会在每个时期全部易手。
这或许与我们当下所见的世界并不相符。也许确实有大量交易者持有比特币,纯粹是为了投机其升值。该模型及其推理思路有助于进一步厘清:这种投机阶段何时必须结束,以及为何会结束。
比特币定价方程
其次,我们表明,从期望值来看,明日以美元计价的比特币价格,等于今日比特币价格经相关性调整后的数值;这里的相关性,是指比特币价格变化与名义定价核之间的相关性,而名义定价核由经美元通胀调整的边际消费给出。我们的定价公式与标准消费型资本资产定价模型(CCAPM)的结果相似(Sharpe,1964;Lintner,1975;Cochrane,2005)。这是因为 CCAPM 和我们的定价方程都源自跨期消费模型。
不过,两者存在显著差异。CCAPM 为资产定价所依据的是:在均衡中,经济主体在今天多消费与明天多消费之间应处于边际无差异状态。相比之下,我们的定价方程还源于买卖双方在使用比特币还是美元之间的额外无差异。因此,我们的定价方程考虑了期内因素,其定价核的形式可能与 CCAPM 文献中的形式有所不同。直观而言,持有比特币的预期实际回报经风险厌恶程度调整后,需要等于持有美元的实际回报。如果这一条件不成立,卖家就会拒绝接受其中一种货币,或者买家会拒绝交出这种货币。因此,我们的定价公式只要求经济主体既花掉一些比特币,也花掉一些美元。
定价公式可以改写为比特币未来价格与经美元通胀调整的边际消费之间的相关性。如果这种相关性为负,那么以美元计价的比特币价格将会上涨(以期望值计)。另一方面,如果相关性为正,比特币价值将会下降(以期望值计)。在相关性为零的特殊情形下,例如经济主体风险中性且美元价格水平恒定时,比特币价格是一个鞅,这意味着今日比特币价格是对明日价格的最佳预测。再次注意,这与标准资产定价结果不同;在标准结果中,缺乏相关性意味着资产价格会按利率上涨。
比特币的挤出效应与实际比特币价值上限
第三,我们表明,如果比特币的实际价值与消费的边际效用正相关,那么整个比特币存量的总购买力会随时间消失。这一结果体现了比特币供应量有上限所带来的一项重要影响。在假设存在正相关的情况下,实际比特币价格过程是严格超鞅(即预期会下降),因此这一结果成立。
第四,我们表明,实际比特币价值存在一个上限,该上限取决于经济能够实现的最大产出和当前比特币存量。随着比特币存量持续增长,这一上限会下降。这个结果之所以有意思,是因为它取决于比特币存量永远不会减少、因而永远不会归零这一事实;传统法定货币并不具备这一特征。尤其是,后两个结果都源于比特币没有中央银行。
对美元货币政策的影响
在我们的模型中,比特币与美元之间的竞争会产生一个取决于通胀的比特币定价公式。因此,比特币价格会与美元货币政策相互作用。我们表明,这对美元中央银行既有传统层面的影响,也有非常规层面的影响。对于传统层面的影响,假设比特币价格出现外生波动,那么美元中央银行需要在决定美元供应量时将这些波动考虑在内,以实现其预期的通胀目标。对于非常规层面的影响,假设在较大范围的美元注入量下,美元通胀目标都能实现。此时,市场出清条件意味着美元中央银行能够引导比特币价格。还可能存在更多可能性。我们的研究为思考这些可能性提供了一个起点。




