经济学的标准理论预测,信息总是有价值的,因为它有助于个人做出更好的决策。与此相反,理性不注意理论认为,个人获取信息要付出金钱成本或机会成本(时间),并会将这些成本与预期收益进行比较。近期关于资产定价和宏观经济学的理论研究,已将理性不注意作为一种解释机制。Woodford(2009)、Reis(2006)、Gabaix 和 Laibson(2002)以及 Van Nieuwerburgh 和 Veldkamp(2009)的研究就是例子。
然而,人们也会主动寻找表面上无用的信息,或回避有用的信息(关于这一主题的研究综述,见 Golman 等人,2016)。信息依赖型效用研究认为,信息除了带来成本和收益之外,还会直接影响效用(Caplin 和 Leahy,2001;Golman 和 Loewenstein,2015;Kőszegi 和 Rabin,2009;Ely 等人,2015;Van Nieuwerburgh 和 Veldkamp,2010)。
哪些因素决定了不注意?
然而,能够回答这个问题的实证证据并不多。尤其是,我们仍不知道理性不注意理论和信息依赖型效用理论,哪一种更能解释日常行为。
在一篇近期论文中,我们开展了一项大规模实证研究,考察个人对支票账户、储蓄账户和信用卡账户的关注情况,以便更好地了解决定关注程度的因素,并为相关理论研究提供依据(Olafsson 和 Pagel,2018)。我们使用来自冰岛一款金融信息聚合平台的数据。人们通过该平台查看银行账户,但不能进行金融交易。(我们的研究只关注决定人们是否留意账户的因素,不涉及其后果;后者是 Carlin 等人(2017)近期研究的主题。)^1
我们使用在线账户和智能手机应用的登录记录来衡量个人关注程度。Sicherman 等人(2015)、Karlsson 等人(2009)和 Gherzi 等人(2014)此前曾在退休投资组合研究中使用这种方法。我们还使用了收入、支出、余额和信用额度的高频交易级数据。
我们提出以下问题:
>个人何时以及在什么情况下会关注自己的财务账户?
>我们的实证发现能否用“不注意”的“理性”理论来解释,也就是说,能否用信息的直接成本和收益来解释?
>不注意在多大程度上并非“理性”,而是“选择性”的——也就是说,受信息依赖型效用驱动?^2
选择性不注意
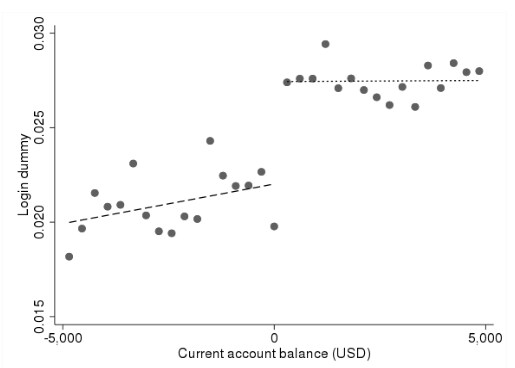
我们发现,不注意是选择性的,而非理性的;信息依赖型效用所产生的“鸵鸟效应”(回避坏消息)和预期效用(因期待未来消费而使当前效用增加),对个人关注财务账户具有首要影响。
图 1 展示了这一点。原始数据表明,银行账户余额与登录次数呈正相关;当余额从负数变为正数时,登录次数会突然上升。网络媒体上的轶事证据显示,人们普遍害怕查看银行账户余额。
图 1 按分组后的支票账户余额计算的平均登录次数,仅包括曾在某个时点拥有正、负支票账户余额的个人
我们的数据使我们能够比较个人在各自的历史记录中的情况。^3 换言之,我们考察个人现金持有量或透支额相对于其平均水平较低或较高的时期。这样得出的结果就不会反映个人之间的差异。此外,我们控制了所有个人特征、每周规律或节假日模式,以及总体趋势。因此,我们考察个人现金持有量或透支额相对较高或较低时的情况,并发现若干规律。个人关注程度:
>随着完全可预测的收入到账而上升,
>随支出增加而下降,随储蓄增加而上升,
>随现金持有量和流动性增加而上升,
>随个人透支额增加而下降,尤其是透支额处于中等水平时;并且
>当支票账户余额从负数变为正数时,会出现跃升。
解读研究发现
为了解读这些结果,我们考察一个理性不注意的个体会如何行动:他会权衡信息的成本和收益,但不会体验到信息依赖型效用。我们将实证证据与四种理性假设进行比较。这些假设认为,个人会在以下情况下登录账户:
>不论是否发生交易——因为他们要么完全了解账户中的情况,要么一无所知,
>为了核实交易,
>为了编制预算或规划支出,或者
>机会成本较低时(也就是说,个人没什么其他事情可做,或时间成本较低)。
我们认为,这些关于不注意的理性理论与我们的实证发现不符:
>可以排除“不论是否发生交易都登录”的解释。完全可预测的收入到账会使登录次数增加。因此,个人不可能对账户中的交易完全确定或完全不确定。
>交易核实似乎并非登录的主要动机。例如,在交易较多的发薪日,我们并未发现登录次数的反应更大,尽管其他交易本应增加核实交易的必要性。
>现金持有量和流动性较高时,发薪日的登录反应更强。这也与假设 2 和假设 3 不符,因为现金持有量和流动性较低时,个人理应更重视预算规划。
>我们发现,登录次数与支出呈负相关(尤其是餐馆用餐、家居装修等耗时的支出),这表明支出可以用来衡量机会成本。但发薪日登录次数的反应不受同期支出的影响。
对银行账户和退休账户的关注
Karlsson 等人(2009)分析的退休账户关注情况与我们的研究背景有三个重要区别。
我们知道,个人通过更多关注自己的账户可以改善财务状况(Carlin 等人,2017;Stango 和 Zinman,2014;Medina,2016),但我们不知道投资者是否具备选股或择时能力。这意味着,关注银行账户比关注投资组合更有益。
人们对银行账户余额的不确定性应该远低于对投资组合的不确定性。这会使不注意在理论上更难以合理解释,因此,在支票账户方面观察到不注意更令人意外。
我们在一项日常活动中,针对广泛且具代表性的人群样本,发现了选择性关注。这表明,选择性不注意的普遍程度高于以往研究所显示的水平。
因此,我们认为,研究结果普遍支持信息依赖型效用模型能够产生鸵鸟效应和预期效用。为进一步支持这一观点,我们考察了应用最广泛的信息依赖型效用模型——Kőszegi 和 Rabin(2006、2007、2009)提出的模型——在多大程度上能够调和并形式化与实证证据相符的直觉:个人因不注意而付出高额费用,但在收到收入、持有更多现金时,会更频繁地查看账户。我们发现,Kőszegi 和 Rabin(2009)的模型能够解释部分实证发现,但无法解释其他发现。
如果不注意是选择性的(正如我们的研究发现所示),而非理性的,那么宏观经济模型中关于理性不注意的假设会产生不同的总体动态。我们借鉴 Andrei 和 Hasler(2014)的时变关注模型思路,通过一个简单的 Lucas(1979)树模型对此进行了形式化证明。
由于具有审慎效用函数的个体在财富水平较低时会发现平滑消费更有益,因此,理性不注意的个体在遭遇不利的消费冲击时应当更加关注——换言之,以更高频率平滑消费。我们假设,选择性不注意的个体会采取相反做法。进而,我们表明,如果假设不注意具有选择性而非理性,模型对风险资产、无风险资产和股权溢价的回报及波动率的预测会受到显著影响。
选择性不注意的应用
我们的发现也为其他研究者关于信息成本的研究提供了补充(例如 Abel 等人,2013;Alvarez 等人,2012;Huang 和 Liu,2007;Van Nieuwerburgh 和 Veldkamp,2009、2010)。本研究与 Carlin 等人(2017)关于关注个人财务状况所产生因果影响的研究共同表明,个人有时愿意付费以免接收信息。因此,信息成本会以不可忽视的方式随时间变化,有时实际上甚至是负值。
此外,财务状况极其困难的个人往往不予关注,导致处境进一步恶化。因此,我们的发现有助于贫困陷阱研究(相关文献综述见 Azariadis 和 Stachurski,2005),以及贫困与认知功能研究(Mani 等人,2013;Carvalho 等人,2016)。
最后,我们的发现对政策建议或(实地)实验干预也很重要。在这些情形下,必须考虑到不注意具有选择性而非理性(相关文献综述见 DellaVigna,2009)。
作者说明:本项目获得丹麦独立研究委员会资助,资助协议编号为 6165-00020。我们非常感谢 Meniga 分析团队提供数据并协助处理数据。




