对世界许多主要经济体而言,好消息是人们的寿命正在延长。但长寿也带来挑战——一份新报告显示,全球各地的退休人员将比他们的积蓄活得更久,许多人将面临不确定的未来。
世界经济论坛的《投资于我们的未来(为了我们的未来而投资)》报告着眼于六个主要世界经济体的预期寿命与储蓄保障情况。
研究结果显示,人们预计在退休后的生活时间,平均比其为退休所储蓄的资金可支撑的年限多出八至近20年,女性承受的负担最重。
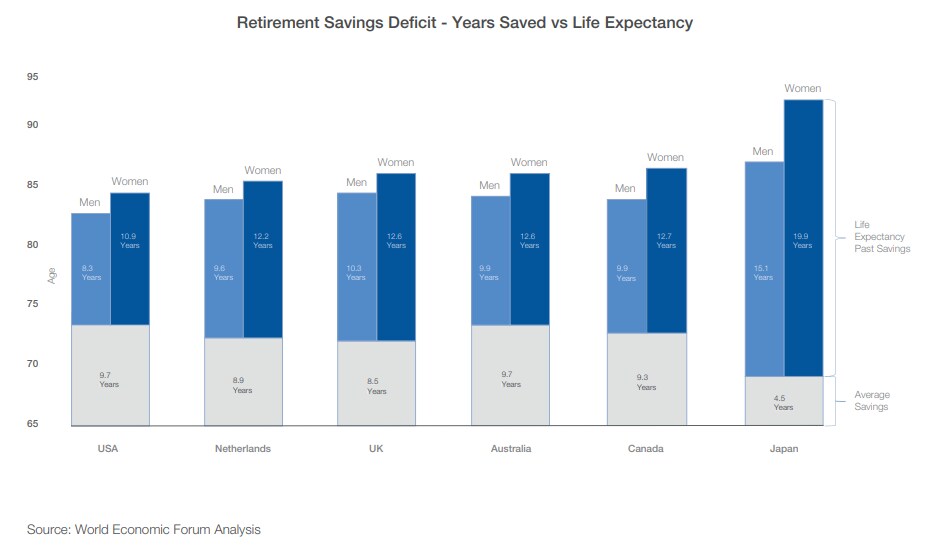
如图表所示,在本研究涵盖的六个经济体中,大多数男性退休人员预计其寿命将比退休资金可支付的年限长出约十年。女性的储蓄缺口更大,她们的平均寿命比男性长两年。
各经济体之间也存在显著差异。日本的情况是:寿命更长,而平均储蓄更低——原因在于其投资于更安全的资产,长期收益较少——这使该国退休人员尤其面临风险。
日本的人口老龄化
日本的出生时预期寿命在经合组织国家中最高——女性为87.1岁,男性为81岁。
日本女性预计其退休金保障可能会比寿命短近二十年,这一差距远高于其他经济体。
随着出生率持续下降,人口萎缩和老龄化问题进一步加剧——新数据显示,去年日本人口减少了444,000人,出生婴儿数量为自1899年有记录以来最少。
政府最近撤回了一份报告,该报告对公共养老金体系应对人口老龄化的能力提出了质疑。
黄金岁月
为什么人们的寿命会超过其退休储蓄?随着医疗进步和医疗保健服务的改善,贫困程度已经下降。
加上其他因素,例如全球对健康饮食和规律运动益处的认识不断提高,这意味着人们的寿命正在延长。
到本世纪中叶,全球人口中60岁以上人口的比例预计将达到22%,几乎是2015年数字的两倍,这是根据联合国数据得出的。
我们日益老龄化的人口对政府和雇主资助的养老金体系造成了不可持续的压力,导致个人越来越多地承担起为自己退休筹措资金的责任。然而,储蓄未能跟上传统养老金计划衰退的步伐,从而造成了当前的退休储蓄缺口。
重新审视风险
世界经济论坛报告指出,为弥补储蓄缺口,个人和政策制定者必须确保养老金投资能够产生足够的回报,使退休人员在退休后的岁月中得以维持生活。
我们需要一种新的投资方式,这意味着政府不仅要重新思考传统的一刀切养老金模式,还要重新调整对风险的态度。通过减少或调整养老金投资监管,个人将能够自由做出投资决策,以提高长期回报,从而满足其特定的退休需求。
通常,退休投资者的心态是厌恶风险,并重视长时间持续储蓄。然而,该报告强调,年轻及中年储户需要调整其养老金投资,以接受更高的短期风险,从而获得更高的长期回报。
“人们在为未来投资时需要管理的真正风险,是退休储蓄被耗尽的风险,”世界经济论坛机构投资者行业负责人Han Yik表示。
“随着人们寿命延长,他们必须确保拥有足够的退休资金,以维持更长的生活。这要求人们在生命早期就以长期视角进行投资,从而在以后增加总储蓄。”
听天由命
报告强调,未来养老金投资需要更加多元化,减少对传统、安全的股票和固定收益资产的依赖,这类资产更看重流动性而非长期增长。由于养老金投资通常具有长期性,投资组合应纳入另类资产,这类资产可提供更高回报,但会将投资者锁定更长时间。
为分散风险,投资者必须能够超越纯粹的国内资产,在世界其他地区寻求回报,这有助于使投资组合免受本国经济衰退的冲击。
但是,虽然个人退休金的规模很重要,但其花费的速度或明智程度同样关键。迄今为止的研究测算,退休人员将以每年投资组合4%的固定比例进行提取,而报告指出,这一测算可能存在误导。实际上,人们在退休初期的开支较多,随着年龄增长则会减少。
政策制定者必须制定稳健且富有创意的解决方案,以在退休人员年老时保障其权益,例如汇集型年金基金,以允许灵活支出,同时确保储蓄能够维持整个退休期间。
弥补储蓄缺口要求政府评估并防止那些妨碍个人做出最佳长期投资选择的养老金监管规定,只有这样,未来的退休人员才能拥有足够的资金,安享其黄金岁月。




