大衰退给宏观经济学家留下了许多谜题。其中一个谜题是,通胀与产出缺口之间的关系是否已经失效——这一关系也称为菲利普斯曲线。
菲利普斯曲线失效这一假说主要基于两种论点。
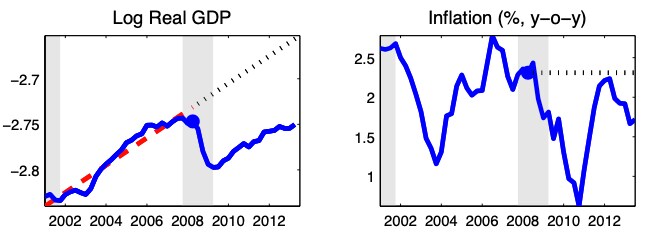
第一种是“通缩缺失之谜”。与危机前的趋势相比,大衰退导致美国国内生产总值(GDP)大幅下降约10%,而通胀率仅下降约1.5%(见图1)。1 通胀率下降幅度不大,这令许多宏观经济学家感到意外。例如,纽约联邦储备银行行长约翰·C·威廉姆斯(John C. Williams,2010:8)写道:“令人意外的是,考虑到近期经济衰退的深度和持续时间,通胀率下降得如此之少。根据以往严重衰退的经验,我原本预计通胀率的降幅会是实际降幅的两倍。”
第二种论点是,在大衰退后的复苏期间,价格和工资通胀没有面临上行压力,这有时被称为“通胀缺失之谜”。标准的价格和工资菲利普斯曲线意味着,经济从衰退中复苏时,工资和价格通胀应明显上升。
菲利普斯曲线据称已经失效——也就是说,它无法解释通缩和通胀为何缺失——这让货币政策研究人员和央行经济学家开始思考,是否需要开发全新的价格和工资决定模型。包括国际货币基金组织(IMF)和各国央行在内的主要政策机构投入了大量资源,以了解核心通胀率低于目标的原因,并制定适当的政策应对措施。2
然而,似乎没有必要开发全新的价格和工资决定模型。在我们正在进行的研究中(Lindé和Trabandt,2019),我们表明,只需对标准新凯恩斯主义模型稍作修改,并采用非线性解而非线性化解,就足以解开这两个谜题。
首先,我们认为,关键在于引入价格设定和工资设定中的实际刚性。为此,我们采用金博尔(Kimball,1995)聚合器,而非标准的迪克西特—斯蒂格利茨(Dixit-Stiglitz,1977)聚合器。金博尔聚合器会“弯曲”企业的需求曲线,从而在价格和工资设定中引入额外的策略互补性。策略互补性越强,衰退期间价格和工资对商品市场和劳动力市场闲置程度的敏感性就越低。
因此,金博尔聚合器常用于新凯恩斯主义模型(例如,Smets和Wouters,2007),因为它能够同时解释宏观经济证据所显示的菲利普斯曲线斜率较低,以及微观经济证据所显示的价格频繁变动。不过,尽管引入实际刚性对此确有必要,但这仍不足以解释大衰退及随后复苏期间观察到的总量和价格变动。
我们表明,除名义利率下限约束外,将基础非线性模型的所有均衡方程围绕稳态线性化,在重大负面冲击冲击经济时会造成较大的近似误差——大衰退期间正是如此。因此,我们认为,要理解大衰退期间产出与通胀的动态变化,应当使用非线性解。我们还表明,金博尔聚合器所蕴含的非线性是模型的关键特征,它解释了线性化模型解与非线性模型解之间的差异:这对于解开通缩和通胀缺失之谜至关重要。
简言之,我们的模型意味着价格和工资菲利普斯曲线是非线性的——也就是说,价格和工资通胀与产出缺口之间呈非线性关系(见图2和图3)。3 在衰退期间,我们的价格和工资菲利普斯曲线斜率明显比繁荣时期平缓。换句话说,我们的菲利普斯曲线呈“香蕉形”或“回旋镖形”,与菲利普斯(Phillips,1958)的开创性论文相似。因此,与数据相符,我们的非线性模型意味着,在深度衰退中,通胀率下降幅度相对较小。相比之下,线性化模型把稳态附近的局部决策规则外推至远离稳态的深度衰退情形,因而错误地预测通胀率会大幅下降。
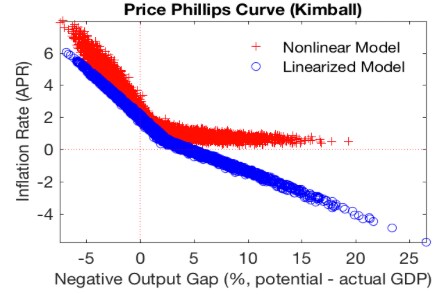
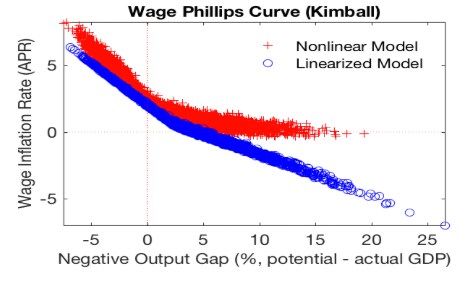
我们的研究也有助于理解大衰退后复苏期间价格和工资通胀没有面临上行压力的现象——也就是“通胀缺失之谜”。香蕉形的菲利普斯曲线意味着,在经济活动水平相对于潜在水平充分恢复之前,价格和工资通胀会持续低迷。换句话说,即使深度衰退后经济增长可能恢复,在经济闲置状况充分缓解之前,价格和工资通胀也只会温和上升。
因此,我们的模型不仅解开了通缩缺失之谜,也为通胀缺失之谜提供了解释。根据我们的模型,大衰退后复苏期间观察到的价格和工资通胀压力低迷,表明经济存在大量闲置;这与图1相符。图1显示,危机后的GDP远未追上危机前趋势所隐含的水平。4
总而言之,我们的非线性模型能够同时解释大衰退前通胀表现的量化特征、大衰退期间通缩缺失,以及近年来通胀缺失的现象。我们的研究结果提醒人们,当经济面临重大冲击时,使用线性化模型研究通胀和产出动态这一常见做法需要谨慎。




