一份阐述充分的气候转型计划,能够向现有和潜在投资者展示公司如何在保持盈利的同时实现脱碳。
但在气候转型规划方面,投资者希望看到行动,而不只是雄心。
近期对印度企业气候转型计划的分析显示,这一转变正如何影响各行业、各种规模的公司。
自本十年初以来,世界各地的公司纷纷设定雄心勃勃的净零目标。至少从纸面上看,企业的雄心似乎前所未有。科学碳目标倡议(SBTi)列出了超过10,000家公司已设定经验证的脱碳目标,其中超过2,000家设定了净零目标,凸显企业雄心日益增强。
但投资者的审视焦点正集中于气候转型规划,以及这些计划能否真正取得成效。
企业气候转型计划披露的一个关键方面,是其对资本流动、投资者信心和可持续金融市场整体公信力的影响。根据国际证券事务监察委员会组织(IOSCO)对全球投资者开展的一项调查,尽管气候转型计划仍处于起步阶段市场参与者越来越有兴趣将其用于资本配置、风险评估、定价、估值和决策。
事实上,一份阐述充分的气候转型计划有助于高排放实体向现有和潜在投资者证明其如何在保持盈利的同时实现脱碳。快速演变的披露预期也进一步强化了投资者发出的信号。国际可持续发展准则理事会(ISSB)的披露准则已在全球37个司法管辖区获采纳。2025年6月,IFRS基金会发布了一份指导文件,就IFRS S2准则中的转型计划披露提供指引,实际上认可了与转型计划工作组(TPT)保持一致的披露。
因此,对于希望进入全球可持续金融市场的公司而言,展示气候转型计划取得的具体成果正变得越来越重要。对于希望把握全球投资者对可持续企业日益浓厚兴趣的新兴市场公司来说,这一点尤其如此。
新兴市场的气候转型规划
据彭博新能源财经(Bloomberg New Energy Finance)数据,印度企业和主权实体在2025日历年从可持续债务市场筹集了145亿美元;与同期全球筹集的2.2万亿美元相比,这一数额相对有限。全球资本池在气候转型规划方面寻求的是执行,而不只是雄心;因此,印度难减排行业的实体必须拿出成果,才能在全球可持续金融市场保持竞争力。
印度的企业责任与可持续发展报告(BRSR)准则使该国企业报告更接近全球标准。然而,尽管BRSR要求披露排放、治理和可持续发展战略相关信息,这些内容仍各自孤立。这使利益相关方难以了解企业计划如何将气候雄心转化为可执行的步骤和可衡量的成果。BRSR目前也尚未纳入专门的气候转型计划披露要求。
随着全球框架围绕转型规划逐渐趋同,这一差距可能影响国际投资者对印度企业准备情况的评估,也可能影响对其他目前企业气候转型规划进展处于类似阶段的新兴市场的评估。
气候转型规划的差距
能源经济与金融分析研究所(IEEFA)近期对印度高排放行业主要实体公开披露的气候转型规划信息进行研究,发现了明显差距。在转型规划披露方面,业务面向全球的大型公司表现优于中小型企业,也优于公共部门同行。
此外,各行业中大型市值公司的得分几乎是中小型企业的两倍。这反映出深层的结构性问题,包括能力、内部数据系统和流程方面的不足,以及较小企业存在合规驱动的思维模式。
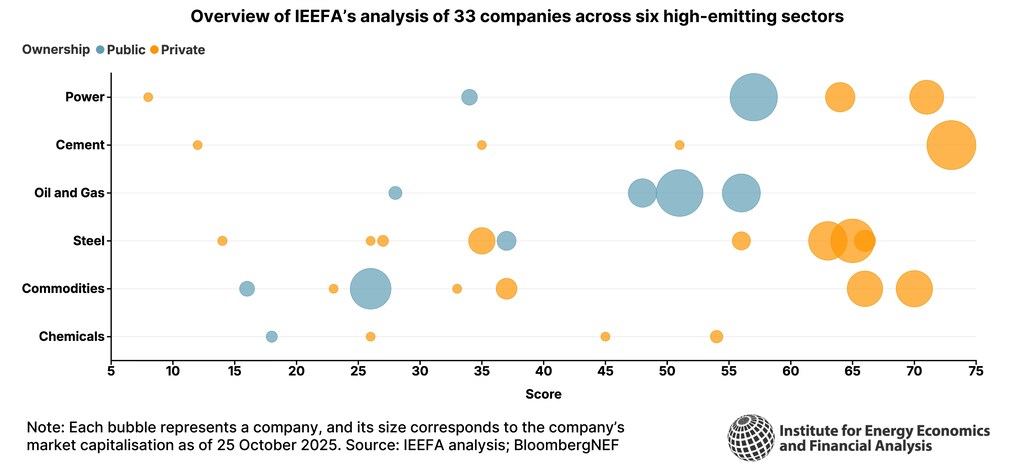
各行业的执行都是最薄弱的一环
IEEFA分析的大多数公司至少提出了一项运营脱碳行动,从采用可再生能源、提高能效,到使用绿色氢能和碳捕集技术。然而,这些举措很少与净零目标等气候雄心建立定性联系。只有少数公司展示了具体行动如何在一段时间内促成减排。
分析还显示,治理架构大多仍停留在程序层面,尚未转化为明确的问责机制、激励协调,或实现气候转型计划目标所需的执行能力。整体而言,治理中最薄弱的环节是激励与薪酬;只有少数业务受国际市场影响较大的大型公司披露了将气候目标与薪酬挂钩的机制。
将气候雄心转化为量化、有明确时限并融入财务管理的执行路径,是另一个薄弱环节。大多数公司没有展示转型行动与企业预算之间的联系。IEEFA分析显示,内部碳定价大多付之阙如,仅三分之一的公司报告采用了这一做法。报告将其用于资本配置决策的公司更少。

与利益相关方的互动也仍以流程为导向。公司认识到,实现气候转型计划目标有赖于供应商、客户和政策制定者,但很少说明将如何管理这些关系。
最后,对于转型计划如何转化为可衡量、可验证成果的披露仍然薄弱。各行业的排放清单报告大多止于范围1和范围2排放。第三方核查做法仍在发展,气候战略与商业决策之间是否协调也不明确。
尽管这项分析描绘了印度转型规划实践的黯淡图景,但也应结合其他市场公司的披露情况来看待。正如IOSCO调查所述,全球转型规划实践仍处于起步阶段。积极支持能力建设并制定有力气候转型规划法规的司法管辖区,将成为未来全球资本市场的先行者。
协同推进气候转型规划
要加强印度气候转型计划披露,需要监管机构和企业协同推动。
对监管机构而言,发布BRSR–TPT–ISSB映射框架、更新现有BRSR指南以明确纳入转型规划要素,并在BRSR申报文件中加入一页式“转型计划概览”,应是短期优先事项。
对企业而言,转型规划必须从报告工作转变为战略工具。气候目标应纳入企业战略和资本配置流程。高管激励必须与气候里程碑挂钩。此外,供应商互动和员工技能再培训应从认同转向落实。
全球资本市场正迅速从奖励气候行动转向为气候行动的执行成效定价。随着披露制度围绕与ISSB-TPT保持一致的转型规划逐渐趋同,新兴市场企业也将接受评估,考察其转型路径的可信度、财务整合程度和落实情况,而不只是它们宣布的目标。
企业气候转型规划正处于关键转折点。随着资本提供方越来越看重可信的转型计划,将雄心转化为行动的企业将获得竞争优势;而将其视为例行披露的企业则有落后风险。




