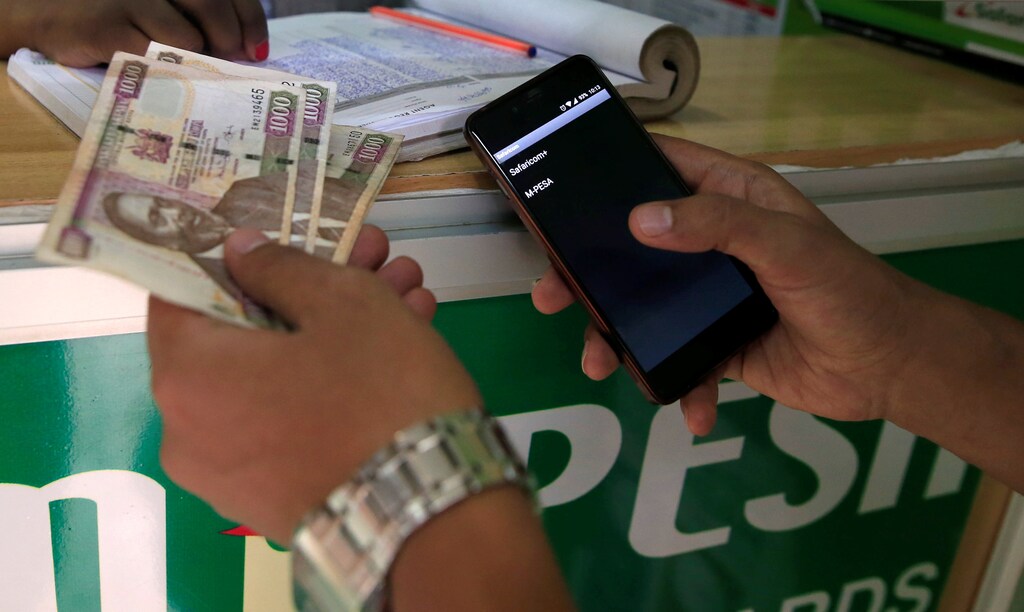
移动货币改变了发展中和新兴市场国家的金融普惠格局,跨越了正式银行服务供给的发展阶段。本文阐释移动货币如何有望缓解发展中经济体若干领域的市场失灵,包括储蓄、保险和赋权女性。文章以不断涌现的实证研究为例说明这些影响,并指出移动货币对整个系统的影响可能比现有研究所显示的更大。
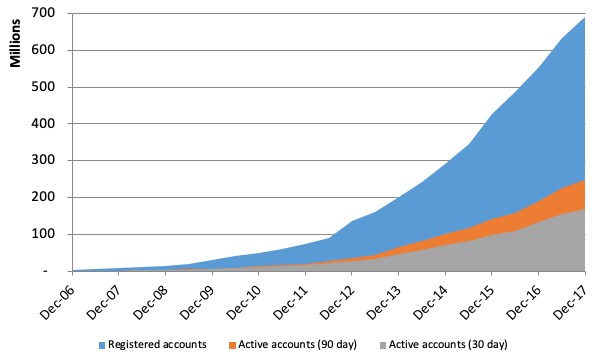
移动货币是新兴事物。十年前,人们几乎还没听说过它。然而,它改变了发展中和新兴市场国家的金融普惠格局,跨越了正式银行服务供给的发展阶段(图1和图2)。三分之二的中低收入国家已提供移动货币服务。
图1 各地区为无银行账户人群提供的移动货币服务数量
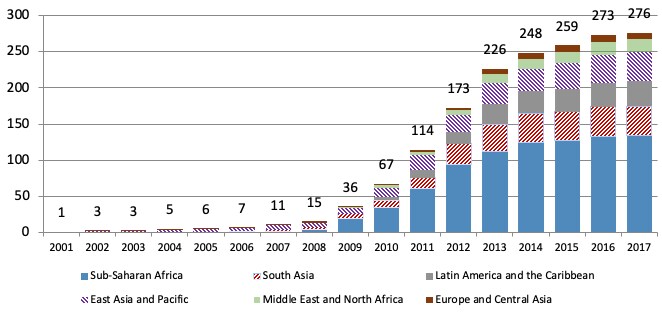
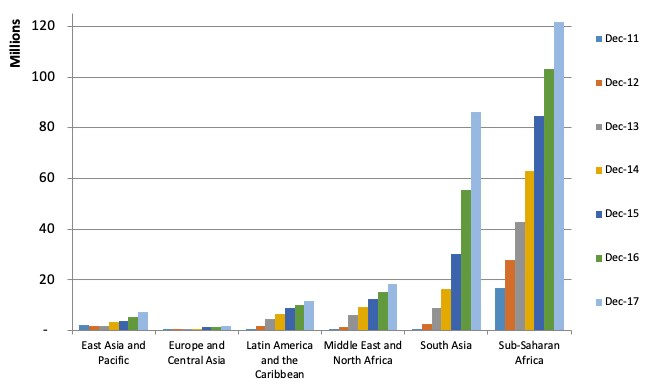
图2 各地区活跃(90天内)移动货币账户的增长
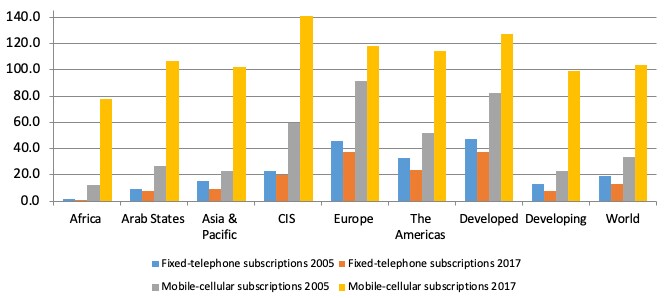
移动货币是指可能向任何手机用户提供的金融交易服务,包括那些未拥有银行账户、对商业银行而言并无盈利价值的全球贫困人口(图3)。个人在SIM卡上安装手机应用程序,向服务提供商开设电子货币账户(通常由移动网络运营商单独提供,或根据所在国家或地区的监管规定,与一家或多家银行正式合作提供),并存入现金以换取电子货币。即使是极小金额,也可以存储、提取为现金,或通过加密的安全短信转给他人,而客户或收款人无需拥有正式银行账户。手机技术的优势在于,用户只需投资购买手机,而通过安全网络渠道广泛分发通话时长的基础设施(可扩展)已经具备(见图4)。采用移动货币后,服务不足人群能够以较低成本安全地转账和付款,并安全、私密地存储资金。
图3 银行基础设施的提供情况
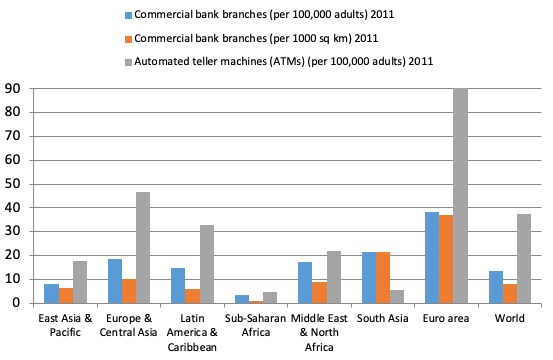
图4 固定电话和移动蜂窝电话订阅量:2005年和2017年
这项技术创新缓解了传统银行向缺乏抵押品的贫困人群放贷时面临的信息不对称限制。现金转入电子账户后,首次让没有银行账户的人也能实时记录自己的金融交易历史。通过算法,这些记录可生成不断更新的个人信用评分,最终帮助用户获得使用手机即可办理的正式金融服务,例如计息储蓄账户、小额贷款和保险产品。移动货币还支持分期付款信贷,使用户能够安全地远程购买价格高昂的耐用品,并按使用情况付费。
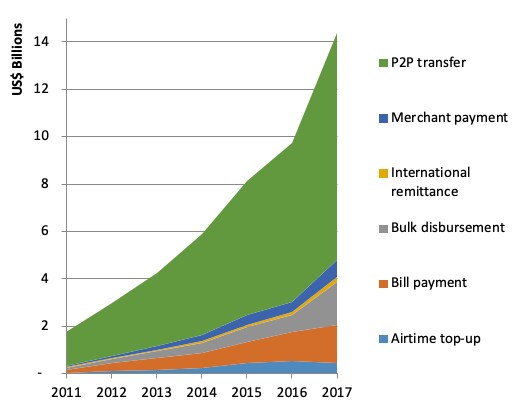
在金融市场发达的经济体,移动支付与既有的银行账户相关联。在主要依赖现金的发展中或新兴国家,大多数用户没有银行账户。随着移动货币系统不断发展,以及智能手机在较贫困国家变得买得起,服务范围可能扩大(例如图5),并与银行和保险公司管理的服务相连接。在边缘地带,这模糊了移动银行与移动货币之间的界限。但最贫困的人群仍将没有银行账户,依靠移动货币获得基本金融服务。
图5 多元化支付平台的发展
移动货币系统新兴且快速发展,监管应对因而措手不及。监管环境会影响商业模式的可行性与多样性、竞争和创新。移动货币是一门大生意,但讽刺的是,它并不容易盈利(Aron,2017)。证据表明,扶持性监管有助于提高移动货币系统的盈利能力和可持续性。Aron(2019)、Di Castri(2013)以及Klein和Mayer(2011)总结了重要的监管经验。
移动货币经济学:微观视角
移动货币有望缓解发展中经济体若干领域的市场失灵。
降低交易成本
移动货币降低了汇款和收款的交易成本,在交通基础设施不足的情况下尤其如此。这些成本包括:出行的交通成本;出行时间以及排长队的等待时间;个人之间、企业与供应商或客户之间,以及政府与个人之间的协调成本;以及延误和资金流失造成的成本,其作用类似于税收(或者因不安全的转账方式导致资金被盗而全部损失)。
提升透明度
通过电子记录提高透明度影响深远。每笔通过移动货币完成的存款、取款、转账或支付交易,都会留下金融记录。这有助于保护客户权益、建立商业信任,并推动高效支付网络的发展。移动货币让国际汇款更加便宜且可追踪。移动支付有望改善税收征管,让支出更透明,从而减少逃税。成熟的移动货币系统有助于推动经济正规化,将非正规部门用户纳入商业网络、正规银行和保险体系,并通过社会保障、税收和安全的工资支付渠道与政府建立联系。
储蓄
移动货币改变了储蓄方式,并通过数字手段提高储蓄水平。对于没有银行账户的贫困人口而言,“大量持有现金会给他们的财务生活造成严重阻碍”(Radcliffe和Voorhies,2012)。以现金为主的家庭通过非正规方式储蓄,面临被盗风险,例如把现金藏在床垫下;也可能积累珠宝或牲畜等资产,或通过非正规储蓄小组存钱。移动货币电子账户可以安全地存放现金,尽管不支付利息;它还为承诺储蓄账户提供了可能(Dupas和Robinson,2013),鼓励贫困人口储蓄。
隐私与女性赋权
女性或少数群体往往面临机会和财产获取方面的限制,这种不平等可能造成广泛的经济低效。移动货币可以改变家庭内部的议价能力,增强女性用户的自主权。隐私程度提高,可能影响家庭之间的资源分配(Jakiela和Ozier,2016)以及家庭内部的资源分配(Duflo和Udry,2004)。与现金收入相比,移动转账的时间和金额以及累积电子余额更难被他人察觉,这可能有助于保护收款人的储蓄。
风险与保险
贫困人口的生活水平可能受到群体性冲击的威胁,包括瘟疫、其他自然灾害、冲突和传染病疫情;也可能受到个体性冲击的影响,包括盗窃、住房受损、疾病和死亡。通常缺乏正规保险,但家庭、宗族和人际网络关系可以形成非正规保险网络,并由网络内的信任关系加以维系(De Weerdt和Dercon,2006)。Jack和Suri(2011)指出,移动货币可以促进风险分担。网络的地理覆盖范围也可能扩大。及时转账,即使金额很小,也能遏止原本难以扭转的严重下滑。人们可以做出更有效率的投资决策,从而改善风险与回报之间的权衡。成熟的移动货币系统若能提供小额保险,还可形成额外的保障。
拓展人际网络和劳动力市场机会
移动货币可能改变社会网络的规模和凝聚力。风险分担能力提升,加上成本更低、距离更远的汇款,拓宽了劳动选择范围,使人们能够从事风险更高但回报也更高的职业,或迁往回报更高的劳动力市场(Suri和Jack,2016)。汇款交易成本下降,可能使人们对离乡迁移持更开放的态度(Jack和Suri,2011),尽管远方移民更难被观察和追责。利用移动货币交易数据研究网络的形成或解散,以及迁移和汇款决策,仍有巨大空间(Chuang和Schechter,2015)。
微观研究中的实证证据
如果能证明移动货币在不同国家带来的福利改善和风险分担收益,就能加强对政府和捐助方支持及投资的论据。大量不断涌现的微观经济学实证研究,试图量化通过移动货币获得安全金融服务所带来的经济收益,以及推动人们采用移动货币的因素。然而,这些研究受到数据、方法和识别方面问题的困扰。
数据方面的挑战
制度和政治体制的变化会影响移动货币的普及。例如,在科特迪瓦,2012年冲突结束是移动货币得以普及的关键因素(Pénicaud和Katakam,2014)。各项决定因素的重要性也会随时间变化,例如,更便宜、功能更强的智能手机扩大了使用和持有范围。原则上,可以通过实证检验制度变化和体制变迁的影响。
如果实证回归遗漏了与移动货币相关、难以测量的变量,例如社区内的溢出学习效应以及技术和质量变化,就会出现模型设定错误。教育质量和财富等重要可观测变量通常测量不准,这可能加剧偏差。定义上的模糊性也可能导致移动货币使用情况的测量偏差。然而,如果能解决隐私顾虑,获得丰富大数据的新渠道——企业和个人移动货币交易的行政记录——将带来巨大的研究机会。
图6 注册账户总数与活跃账户总数
实证方法面临的挑战
定量实证研究包括评估移动货币采用决定因素的研究(即以移动货币使用情况的代理指标为因变量),以及研究移动货币对微观经济结果的影响。后者的研究示例包括:移动货币是否促进风险分担、粮食安全、消费、企业盈利、储蓄,以及现金转移支付的有效使用。
研究面临两种选择偏差,导致因果关系难以明确。运营商及其代理人推广移动货币的范围可能并非随机,因为他们可能根据家庭和村庄特征选择经营地区。例如,如果财富决定了代理人是否进入某个村庄(而回归分析未能恰当控制财富),就会夸大移动货币促进消费的效果。很难排除代理人自行选择利润较高地点的可能性。第二种选择问题无可争议:个人采用移动货币会受到可观测因素(如教育、居住在城市以及使用银行服务)和不可观测因素(如风险承受倾向、社区学习的溢出效应以及技术偏好变化)的影响,而这些因素也可能与移动货币使用相关。因此,使用移动货币使用情况指标很难确立单向因果关系。
这一领域的主流实证方法包括随机对照试验(RCT)、采用双重差分估计策略的准实验、非参数倾向得分匹配法,以及工具变量法。这些方法在处理个人或家庭层面的异质性方面,成效各不相同。另一个考量是,研究结果能否“扩大规模”或“迁移应用”,从而推广到制度结构不同的其他情境。
评估证据
Aron(2017、2018)对多项研究进行了详细的技术性综述。其中最佳研究利用了面板数据。最具说服力的分析包括双重差分分析,展示移动货币如何在重大冲击发生后促进非正规网络内的风险分担。其提出的作用机制源于交易成本降低。研究重点不是移动货币使用对福利的直接影响,而是移动货币使用如何与……相互作用——在控制家庭特征的同时,考察负面收入冲击(如干旱或洪水)的影响。在肯尼亚,Jack和Suri(2014)发现,移动货币用户的总消费不受负面收入冲击影响,而非用户的消费则会下降,尤其是最贫困人群。在坦桑尼亚,Riley(2018)进一步考察了负面冲击发生后,移动货币可能给农村村庄社区带来的有益溢出效应。
Munyegera和Matsumoto(2016a)对乌干达农村地区开展的面板研究支持了定性证据,即教育和财富会影响移动货币的采用。多项研究声称,移动货币对自报储蓄(按储蓄方式统计)和储蓄流量有有益影响(Demombynes和Thegeya,2012;Munyegera和Matsumoto,2016a;Mbiti和Weil,2016)。然而,因果关系模糊等问题削弱了这些结果,因而无法得出稳健且确凿的结论。莫桑比克和阿富汗的随机对照试验(Batista和Vicente,2016;Blumenstock等,2015b)表明,储蓄并未增加,但储蓄方式转向了移动货币;这些研究的样本规模小且具有特定性,结论可能无法推广。
所综述的几项福利研究(非随机对照试验)令人远不满意,Aron(2018)总体上认为其结果不可靠。移动货币使用虚拟变量的因果关系模糊问题尤为突出,用于缓解这一问题的各种方法也并非总是令人信服。两项较有力的研究分别针对乌干达(Munyegera和Matsumoto,2016a)和肯尼亚(Suri和Jack,2016)。肯尼亚的面板研究表明,获得移动货币服务后,女性户主家庭的消费有所增长,同时就业从农业转向其他领域,肯尼亚有2%的家庭摆脱了贫困。但这一结果可能存在偏差,因此仍需谨慎看待,参见Aron(2018)。
Aker等人(2016)一项令人信服的随机对照福利研究发现,在尼日尔,旱灾过后,通过移动货币账户收到现金转移支付的家庭福利有所改善。女性在家庭内部的议价能力得到增强,交通、出行和排队时间减少也提高了她们的生产力。受款人更有可能种植和销售经济作物,儿童饮食也有所改善。要获得这些收益,移动货币基础设施必须能够正常运行。其结果能否推广,有待在其他地点、文化、洲别和时期重复验证。
结语
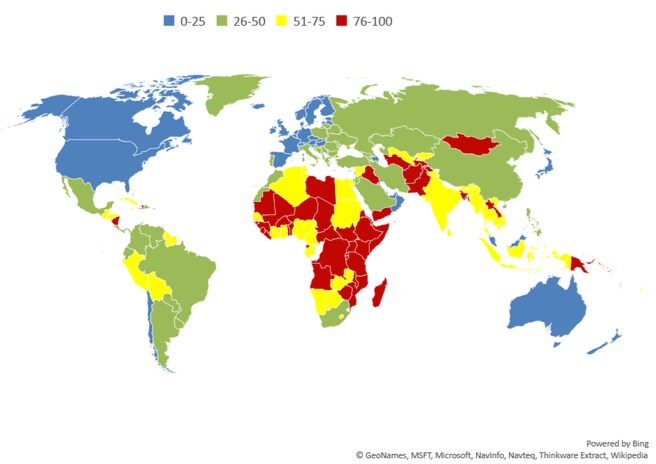
Atkinson(2015)指出,经济不平等往往与人们获取、使用或了解信息和通信技术的差异相伴而生(例如图7)。他强调,研究人员、企业、政策制定者和政府都可以影响技术变革的方向和路径。援助机构、捐助方和国际机构一直大力推动移动货币和金融普惠的良性发展。
图7 2016年未使用互联网的人口比例
基于微观数据的静态快照可能低估移动货币的系统性收益。微观分析忽略了网络发展以及经济透明度和正规化程度提高所带来的正外部性。静态分析也没有考虑到,许多收益需要时间才能逐渐显现,即使在个人层面也是如此,因此长期收益可能更大。




