2010至2019年间,美国生产率的增长速度比二战后的任何其他十年都慢。
新研究探讨了为何这一放缓出现在美国历史上最长的商业周期扩张期间。
研究人员称,2010至2019年的问题源于“过度裁员”,即企业在大衰退期间陷入恐慌。
那么,为何在疫情冲击的2020年,生产率又随之上升?
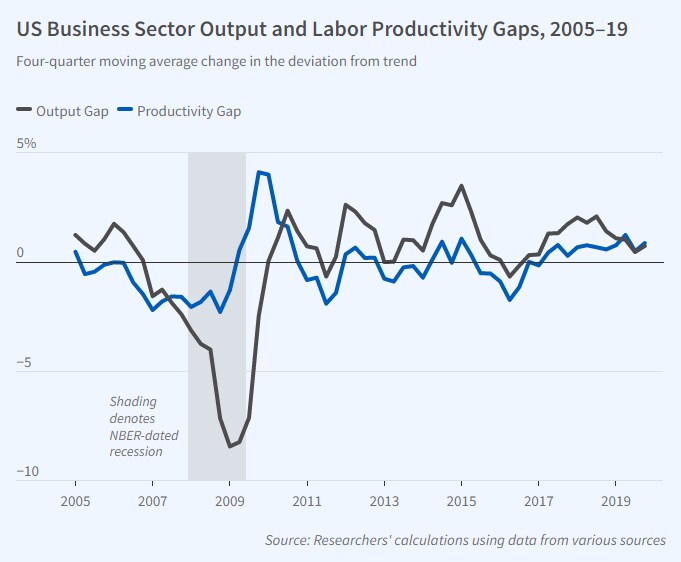
2010年至2019年间,美国生产率的增长速度比二战后时期的任何其他十年都慢。商业部门年均增长1.1%,不足1950年至2009年年均增长率2.5%的一半。分析人士一直难以解释:为何这一放缓出现在美国历史上最长的商业周期扩张期间,以及2020年生产率增长为何飙升至4.1%。在那一年,短暂但急剧的疫情衰退带来了这一突然的增长跃升。
在《1950–2022年疫情前及疫情期间美国经济的生产率增长动态新解释》(NBER工作论文第30267号),罗伯特·J·戈登(Robert J. Gordon)与哈桑·赛义德(Hassan Sayed)对生产率增长偏离其长期趋势仅源于自主“生产率冲击”这一流行观点提出了挑战。研究人员表明,这些偏离趋势的情况(他们称之为“生产率缺口变化”)具有强烈的顺周期性。产出增长受耐用消费品、固定投资和存货投资等需求驱动因素的影响而波动,企业则相应地增加或削减总工时,即总就业人数乘以每份工作的周工时。但工时的调整是局部的,并滞后于产出的变化。由于生产率变化按定义等于产出变化减去工时变化,生产率在当季会因劳动工时的缓慢调整而急剧上升,随后随着劳动工时逐步完成滞后调整而回落。
超越GDP:在此阅读完整文稿
大衰退和疫情期间,过度裁员之后的重新招聘导致2010–19年和2021–22年两个时期的生产率增长放缓。
研究人员认为,2009年强劲的生产率增长与2010–19年缓慢的生产率增长,都源于企业在大衰退期间陷入恐慌并大规模解雇员工所造成的“过度裁员”,此后,2009年之后的再雇佣步伐也较为缓慢。由于裁员规模过大,招聘恢复耗时近十年,这是2010–19年间生产率增长如此疲弱的主要原因。研究人员通过回归分析测算,如果雇主在2009年没有大规模裁员,2008–09年的生产率增长将为负0.8%,而非实测的正3.2%。此外,2010–16年的劳动力复苏本可实现强劲得多的生产率增长,即1.7%,而非实际的0.9%。
为理解2020年生产率增长的反弹,研究人员构建了一个季度数据库,涵盖17个行业的生产率水平与变化,并将其分为三类:商品行业、居家办公服务行业和接触性服务行业。他们得出结论认为,官方数据在衰退发生的2020年第二季度大幅高估了总体生产率增长,而在第三季度则低估了增长,因为疫情驱动的封锁大幅改变了行业结构,使其远离餐饮和酒店等低生产率的接触性服务,转向信息技术和金融服务等高生产率的居家办公行业,从而扭曲了数据。在2020年至2022年初的九个季度中,商品行业的生产率增长微乎其微,接触性服务业的生产率年均下降2.6%,而居家办公行业则贡献了经济体全部的总体正向生产率增长,实现了3.3%的强劲增长率。研究人员将居家办公行业效率的提升与近期调查联系起来,这些调查显示,人们自我评估效率有所提高,且在过去通勤的时间里,额外的未计量工作时间增加了。
研究人员对其2007–19年的回归分析进行了模拟,以估算2020年过度裁员及2021–22年报复性再雇佣的影响。他们预测,在各行业重新雇用在疫情封锁期间裁减的员工的过程中,再雇佣将持续数年,年均速度比其他情况下快约2.5%。这一再雇佣现象既解释了为何2022年美国经济在GDP负增长的同时出现了就业正增长,也解释了为何2022年前两个季度生产率增长为负。




