
世界各国政府采取措施,减轻疫情对各自经济的影响。
然而,这些政策取得成效的同时,全球私人债务也大幅攀升。
这可能拖慢经济复苏,但对增长的拖累因国家而异,也会因一国内部情况而异。
在复苏过渡阶段,战略性财政支持对许多国家仍至关重要。
为避免采取造成长期扰乱的调整措施,建议政策制定者关注金融领域的任何不利进展。
各国政府通过信贷担保、优惠贷款和暂停支付利息等方式,为受冲击的消费者和企业提供充足流动性,成功减轻了疫情带来的经济痛苦。
尽管这些政策有效支撑了资产负债表,却也推高了私人债务,延续了自2008年全球金融危机以来在宽松金融环境推动下杠杆率持续上升的趋势。
全球债务在2020年增长了相当于全球国内生产总值13%的规模,增速快于全球金融危机期间,几乎与公共债务一样快。
我们估计,近期的杠杆水平可能会拖累经济复苏:未来三年,发达经济体的国内生产总值累计平均减少0.9%,新兴市场则减少1.3%。
债务拖累加剧
不过,汇总数据并不能说明全部情况。疫情对各国及其内部家庭和企业财务状况的影响各不相同,这反映出各国政策应对措施和经济部门构成存在差异。
例如,人们居家期间,娱乐等需要密切接触的服务业收缩;与此同时,随着消费者增加家电支出,计算机、软件和其他商品的生产与出口有所扩大。政府提供的支持不同,消费者和企业的资产负债表所受影响也大相径庭,尤其是那些受疫情影响最大的主体。
我们的分析显示,在以下国家,疫情后的增长拖累可能大得多:(1) 债务更多集中在财务压力较大的家庭和脆弱企业;(2) 财政空间有限;(3) 破产机制效率低下;(4) 货币政策需要迅速收紧。
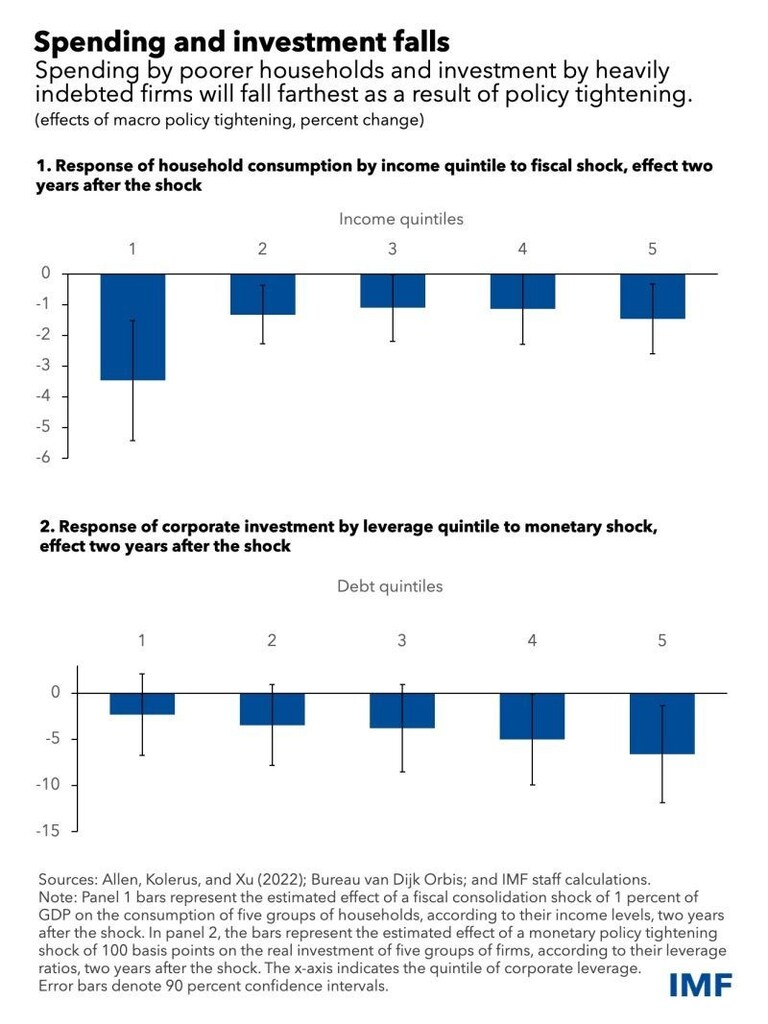
低收入家庭和脆弱企业(债务负担沉重、无利可图且难以支付利息的企业)通常较难承受高额债务。因此,他们未来可能会大幅削减消费和投资支出。由此,疫情期间低收入家庭和脆弱企业负债增幅最大的国家,预计未来增长受到的拖累也最严重。
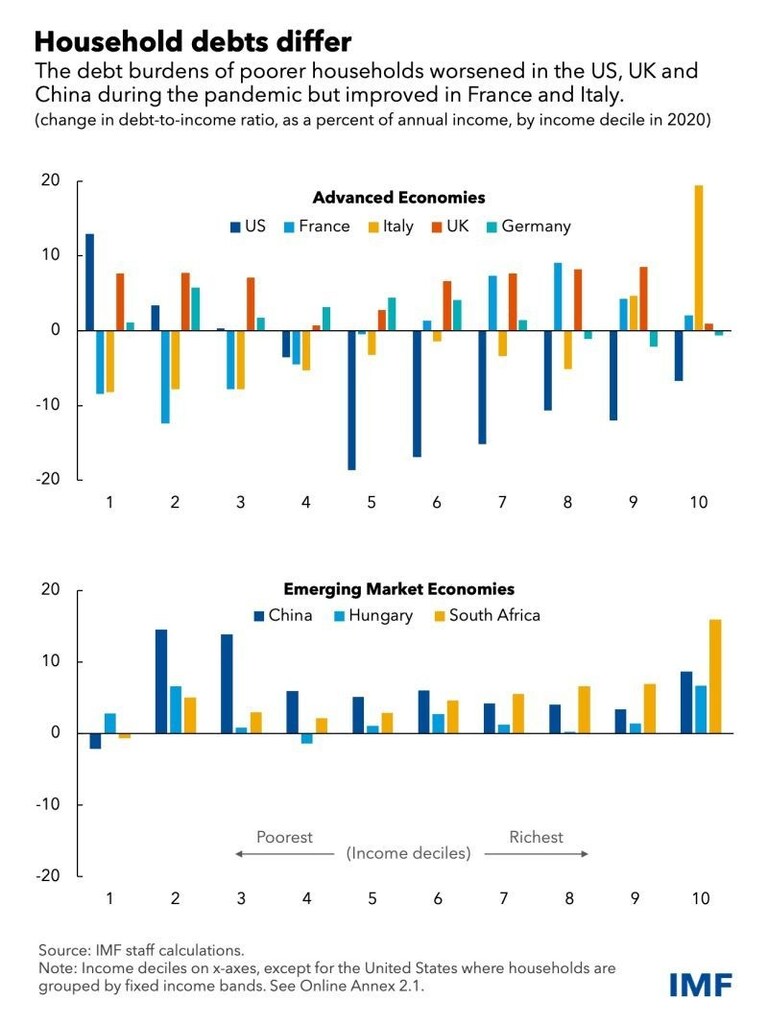
在有详细数据的国家中,中国和南非消费者的家庭债务比率增幅最大。但两国的家庭经历截然不同:中国杠杆率增幅最大的是低收入家庭,而南非债务增幅的大部分则来自收入较高的家庭。
在发达经济体中,美国、德国和英国低收入家庭的债务增幅相对高于法国和意大利;在后两国,较贫困家庭的杠杆率实际上有所下降。
疫情对企业的影响也各不相同。脆弱企业高度集中在需要密切接触的服务业,它们往往通过借贷来熬过疫情导致的收入下滑。因此,需要密切接触的行业占比较高的国家,未来投资可能会更低。
通胀和利率上升
随着经济复苏、通胀加速,各国政府在安排退出非常规支持政策的步调时,应考虑收紧财政和货币政策对财务压力最大的消费者和企业造成的影响。
例如,我们估计,意外收紧100个基点,将使杠杆率最高的企业投资在两年内累计减少6.5个百分点,比杠杆率最低的企业多减少4个百分点。
在复苏进展顺利且资产负债表状况良好的地方,可以更快地减少财政支持,为央行的工作提供便利。在其他地方,政府应在经济复苏过渡期间,将财政支持定向用于最脆弱的群体,同时遵守可信的中期财政框架。
为防止货币政策迅速收紧造成重大且可能长期持续的扰乱,政策制定者应密切关注金融领域的不利进展。
如果疫情重创行业出现破产潮,并可能波及经济其他领域,这一点尤其重要。相关国家的政府可以鼓励企业重组而非清算,并在必要时延长偿付能力支持。
破产与重组机制
主管部门还应完善重组和破产机制(例如设立专门的庭外重组机制),促进资本和劳动力迅速转向生产效率最高的企业。
同样,如果家庭债务过高威胁复苏,政府应考虑采取具有成本效益的债务重组计划,将资源转移给较脆弱、也更可能花掉收入的个人。此类计划的设计应力求将道德风险降至最低。
总之,近期家庭和企业负债激增,对复苏步伐构成风险。但这种风险并非均匀分布。实时、审慎地监测低收入家庭和脆弱企业的资产负债表,是校准支持措施退出步调的关键。这有助于避免金融环境收紧时出现突发困境。




