新研究发现,由于1983年前后住房通胀的衡量方式不同,过去美国的通胀周期看起来波动更大,也更容易受美联储政策影响。
采用修正后的估算值后,当前核心消费者价格指数通胀实际上更接近1979年的水平。
作者认为,不应根据20世纪80年代初公布的CPI通胀回落幅度来判断货币紧缩的效果,因为采用当今方法衡量时,通胀回落速度明显更慢。
最后,他们指出,货币政策已不像过去那样通过住房发挥作用。
1983年以前,美国住房通胀的衡量方式会使消费者价格指数(CPI)对美联储政策产生机械性反应,导致CPI通胀率出现人为偏高的峰值并迅速回落。为更好地理解当前通胀攀升至40年来高位的情况,本文给出了战后时期CPI总体通胀和核心通胀的新历史序列,使其更符合当前的统计做法和支出权重。作者使用这些序列发现,与官方序列所显示的情况相比,当前通胀水平更接近过去的通胀峰值。
随着美国通胀担忧加剧,月度消费者价格指数(CPI)受到密切关注。截至5月的12个月里,CPI上涨了8.6%,为1981年以来最高的年度涨幅。这可能还不是峰值:交易员目前预计,未来四个月这一增幅将升至约9%。这个令人担忧的数字仍远低于官方公布的1980年3月14.8%的峰值。为理解当下趋紧的通胀形势和货币政策,经济学家正在重新审视沃尔克时代的通胀及此前通胀高企的时期(Reis 2021、DeLong 2022、Ha 等,2022)。在近期一篇论文中(Bolhuis 等,2022b),我们指出衡量方法存在重要差异,提醒人们不要仓促比较。1983年1月以前,住房自有成本在总体CPI中的衡量方式,使过去的CPI通胀峰值——尤其是沃尔克时代的峰值——看起来人为偏高。采用当今方法估算1983年以前的CPI后可以发现,当前通胀,尤其是核心通胀,实际上比乍看之下更接近过去的峰值。考察衡量方法还会发现,过去对住房通胀的衡量会机械性地响应美联储的利率政策。因此,降低通胀的计划不能依赖于与1983年以前CPI时期的比较。
尽管调整后的历史CPI通胀看起来与当前更为相似,我们仍强调它与沃尔克时代存在一些重要差异。由于几个原因,当前的问题更容易应对。最重要的是,20世纪70年代末,长期通胀预期接近两位数(Hazell 等,2020)。目前的预期仍然稳定锚定(Krugman 2022),这表明如果及时处理,通胀问题或许更容易解决。此外,我们强调的主要问题不会影响美联储偏好的通胀衡量指标——个人消费支出(PCE)价格指数(Wilcox 2022)。PCE中住房所占比重较低,也应有助于更快回归趋势(Bolhuis 等,2022a)。
衡量通胀:住房的作用
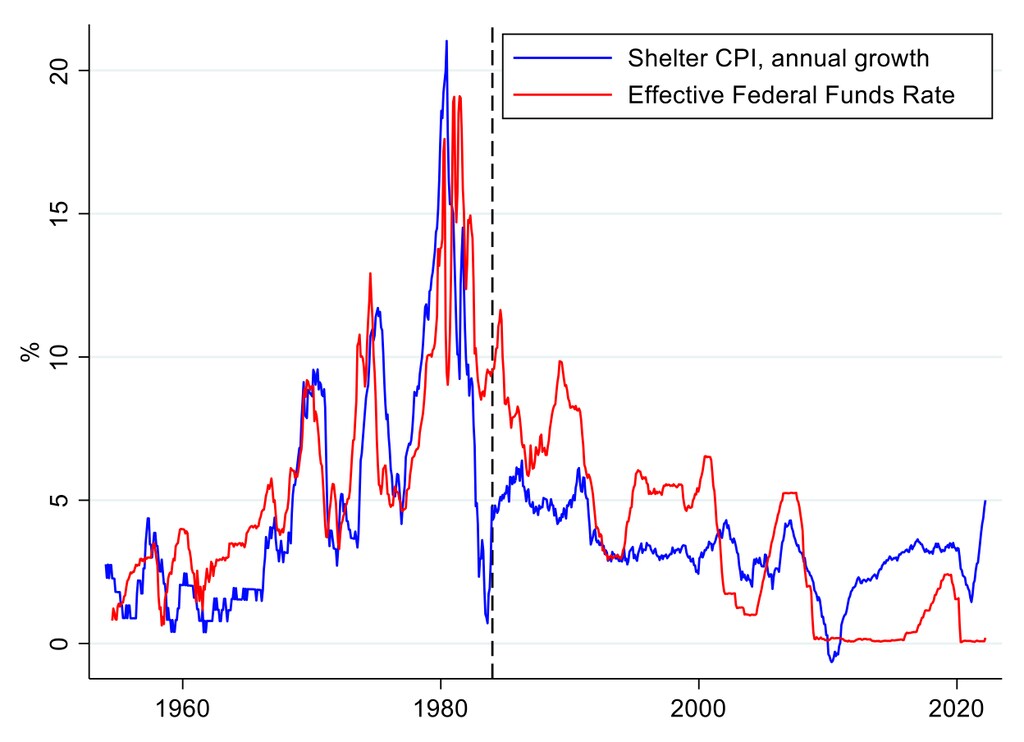
住房既是消费品,也是投资品。1953年至1983年间,美国劳工统计局(BLS)在计算CPI的住房自有成本时,没有将这两种属性区分开来。该机构编制的指标大体反映房主支出的变化,将房价、抵押贷款利率、财产税和保险费以及维护成本作为计算依据。与租金相比,这一估算值对利率变化和房价波动的反应要强得多。这种做法使1983年以前的住房通胀序列波动较大,如图1上图所示。1982年12月,这项有缺陷的指标在总体CPI中的权重高达26.1%。由于联邦基金利率会影响抵押贷款利率,这些住房成本也直接受到美联储政策影响。在1967—1969年、1972—1974年和1977—1981年的紧缩周期中,住房通胀大幅上升,而当紧缩步伐放缓时又急剧下降。
图11954年至今的住房CPI通胀与联邦基金利率
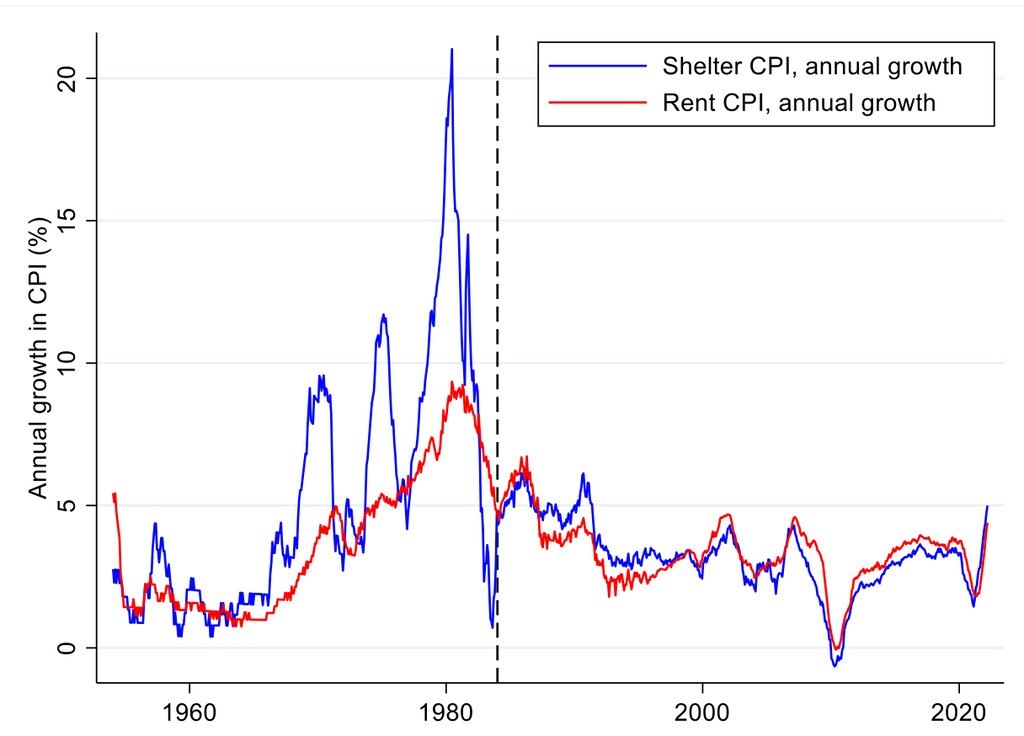
1983年,在经过十年的内部讨论后,BLS以业主等价租金(OER)取代了住房自有成本。BLS通过估算房主在租赁市场上出租住房可以获得的租金,剔除住房的投资属性,从而单独衡量自住业主对住宅服务的消费。自1983年这一调整以来,住房CPI的波动性显著降低,与租金CPI的相关性则大幅提高(见图1下图)。利用BLS公开的战后时期数据,我们编制了新的CPI总体通胀和核心通胀估算值,以便更好地进行跨时期比较。
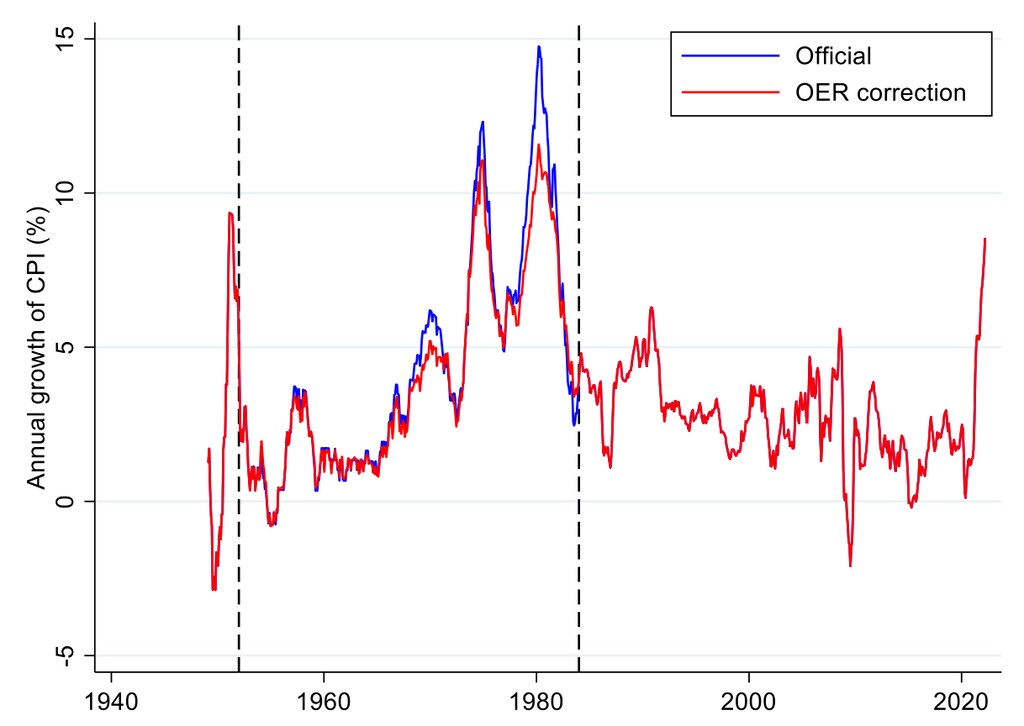
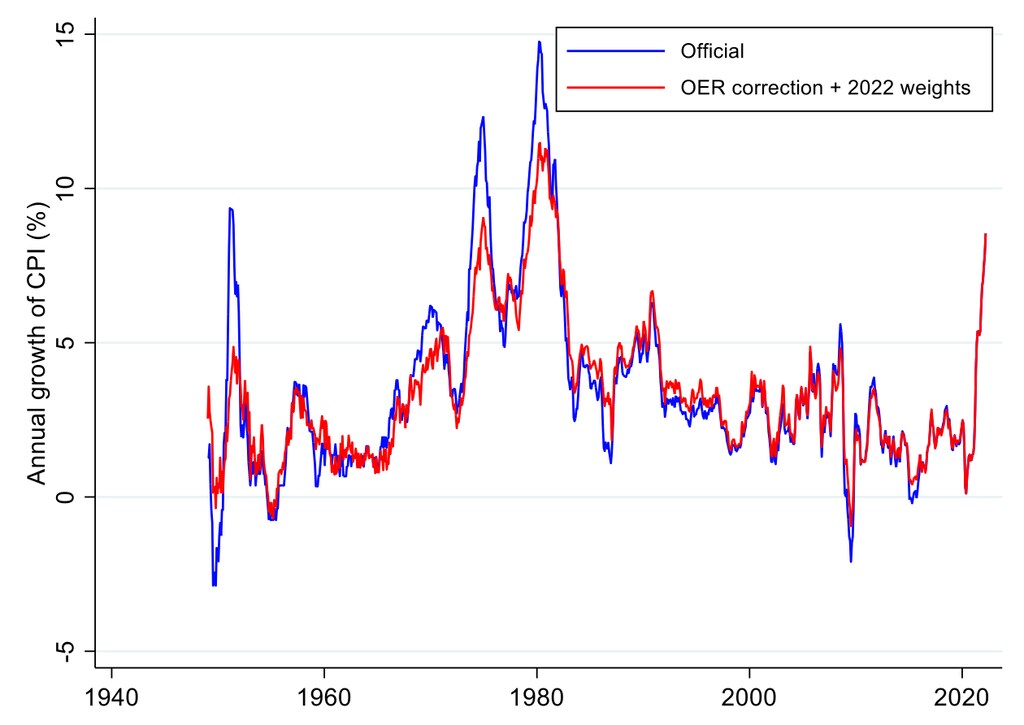
我们的数据集包含32个分项,自1946年以来覆盖总体CPI约90%的内容。我们构建了三种通胀指标,如图2所示。首先,我们复现官方总体CPI和核心CPI通胀率。然后,我们根据CPI租金序列估算OER,以此调整1983年以前的CPI通胀。最后,为评估CPI分项波动性差异对总体通胀的重要性,我们再构建一套估算CPI序列,在整个时期均采用2022年的权重,并用估算的OER调整1983年以前的数据。
图2官方与估算的总体CPI
比较通胀周期
我们的估算表明,与官方CPI数据所显示的情况相比,当前通胀率更接近其他周期的峰值。在表1中,我们使用估算值,将当前通胀动态与三个通胀周期进行比较;这三个周期中,官方总体CPI年度涨幅的峰值均高于当前8.6%的读数。沃尔克时代通胀的峰值(1980年3月)目前被认为是14.8%;若按从住房自有成本改为OER的方式调整,则仅为11.6%。采用OER方法衡量后,同月核心CPI涨幅从12.5%降至6.7%。这些巨大差异既反映了OER在指数中占有相当大的权重(尤其是在核心CPI中),也反映出估算的OER峰值低于住房自有成本。
表1过去的通胀周期与当下
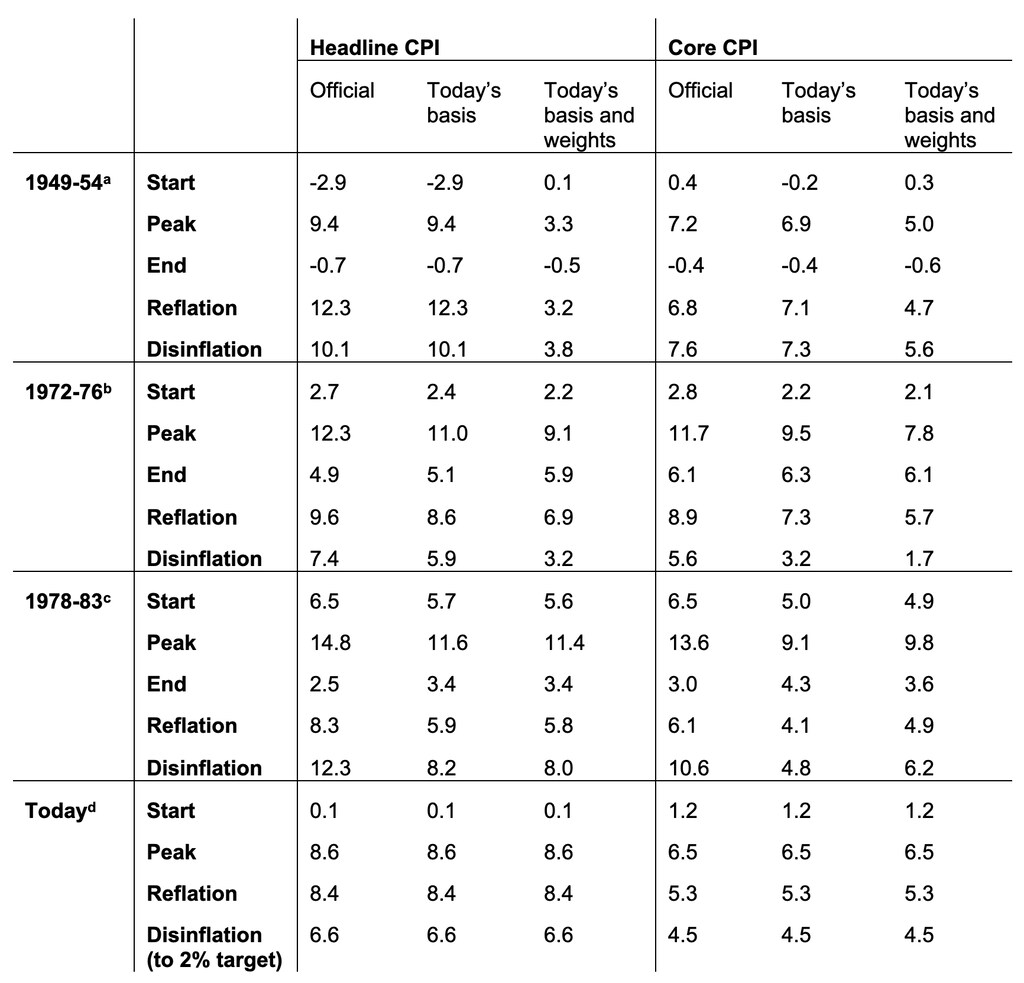
我们的估算还表明,由于过去的衡量方式赋予暂时性商品分项更大的权重,过去的通胀周期看起来比当前波动更大。例如,20世纪50年代初,食品和服装在总体CPI指数中占比接近50%。受朝鲜战争引发的短缺影响,这些分项的涨幅超过10%后,总体通胀在一年内从9%降至2%。而如今,食品和服装在总体CPI中的权重仅为17%。该指数反映出权重从暂时性商品分项转向波动较小的服务业,CPI中各行业“价格黏性”普遍增强(Bryan 和 Meyer,2010)。当前的衡量方法使住房通胀尤其具有黏性(Bolhuis 等,2022a)。这类衡量方法的变化使CPI涨幅之间的比较更加复杂。
我们再次指出,自2000年以来,美联储偏好的通胀指标是PCE价格指数;该指数对租金通胀的衡量始终一致,也不存在我们研究的住房问题。尽管BLS指标有其不足之处,该机构最近报告称,超过200万名劳动者受集体谈判协议覆盖,其工资与CPI挂钩。由于法定规定,CPI指数还影响近8000万人的收入:4780万名社会保障受益人、约410万名军队和联邦公务员退休人员及遗属,以及约2240万名食品券领取者。美国还有大量其他合同以CPI为计算依据,几乎每个美国家庭都会受到影响。因此,若CPI降幅低于预期,随着通胀退出经济体系所需时间延长,CPI和PCE中的通胀可能形成自我强化。此外,我们注意到,公众和记者通常首先查看CPI,以了解当前通胀状况。CPI和PCE通胀的衡量结果在形成长期通胀预期方面所起的作用留待未来研究,但我们提醒,不应完全忽视CPI。
对当下通胀辩论的启示
由于1983年前后住房通胀的衡量方式不同,过去的通胀周期看起来波动更大,也更容易受美联储政策影响。我们强调三点。第一,我们的观察表明,如果不加调整地比较通胀率,当前通胀格局实际上比表面看起来更接近20世纪70年代末。修正后的估算表明,当前核心CPI通胀处于1979年经历过的水平。第二,我们认为,不应根据保罗·沃尔克在20世纪80年代初实现的CPI通胀回落幅度来判断货币紧缩的效果。采用当今方法衡量时,沃尔克时期核心CPI通胀的回落速度明显更慢。按20世纪80年代的速度,并使用这一修正估算值,当前总体CPI约需三年才能回到2%。最后,许多评论者表示,货币政策会通过住房发挥作用——过去显然如此。利率稳定后,住房通胀便机械性地骤降。如今,鉴于其他地方讨论过的住房通胀滞后结构(Bolhuis 等,2022a),即使房价不再以两位数速度上涨,住宅服务也可能显著阻碍总体通胀、尤其是核心通胀回落。这可能会让美联储头疼。




