美国的收入不平等上升了多少?这要看你如何定义收入,以及考察的是哪个时期。最广为人知的收入不平等统计数据——包括那项著名的数据——由巴黎经济学院的经济学家托马斯·皮凯蒂和加州大学伯克利分校的埃曼纽尔·赛斯编制,依据税务数据,显示自20世纪70年代末以来不平等显著加剧。但这些数据揭示的趋势在该时期是否仍然成立?深入分析数据后会发现,2000年以来的不平等趋势实际上不同于20世纪80年代和90年代的趋势。
论文上周以美国国家经济研究局(NBER)工作论文形式发布,考察了21世纪收入不平等的变化。两位作者——明尼苏达大学的法提赫·古韦嫩和芝加哥大学的格雷格·卡普兰——研究了两种不同的收入数据来源。第一种是涵盖所有收入形式的行政税务数据;第二种是社会保障局根据W-2表格编制的数据,仅涵盖劳动收入。换言之,税务数据同时记录劳动收入和资本收入,而社会保障局的数据只记录劳动收入。
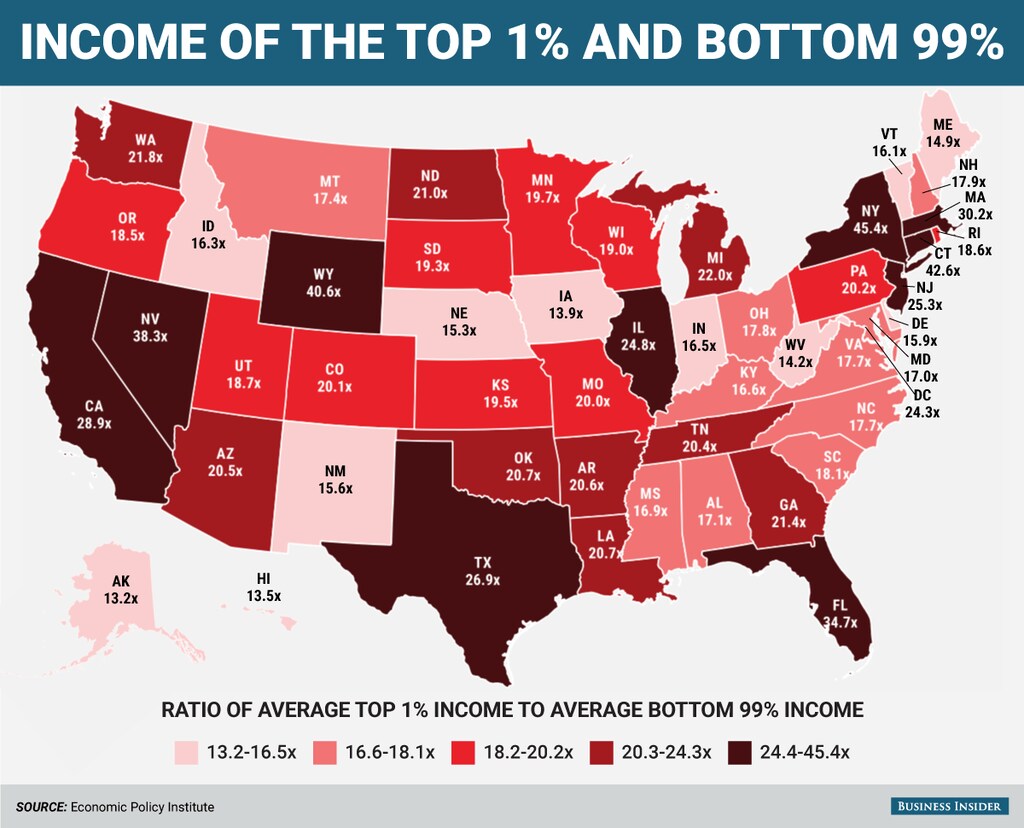
从20世纪80年代初到90年代末,这两组数据总体呈现出相同的高收入端收入不平等趋势。唯一的例外是1986年至1988年:税务数据中的不平等程度突然上升,古韦嫩和卡普兰指出,这可能是1986年税制改革所致。但总体而言,两组数据都表明,不平等从20世纪70年代末持续上升,直至本世纪初。
然而,2000年前后,数据呈现出不同的情况。税务数据继续显示收入不平等加剧,而社会保障局的数据则显示增幅微乎其微,甚至没有增加。作者解释说,他们首先考察了两组数据趋势不同是否因为采用了不同的计量单位(税务数据以报税人为单位,社会保障局数据以个人为单位)。但这似乎并非主要原因。差异似乎在于数据所涵盖的收入类型不同。
2000年以来的收入不平等,并非劳动收入不平等加剧的结果,而是资本收入增加所致。具体来说,这一上升源于S型公司商业收入的增长。穿透型企业(如合伙企业)的兴起,是21世纪不平等加剧的主要来源。古韦嫩和卡普兰还指出,收入不平等加剧主要并非发生在收入最高的1%人群中,而是集中在最高的0.01%人群中。这并不难理解,因为穿透型实体的所有权集中度远高于那些高劳动收入者;后者曾推动20世纪80年代和90年代的不平等加剧。
正如约翰·杰伊学院的J.W.梅森两年前指出的那样,皮凯蒂和赛斯的数据已经显示,资本收入相对于劳动收入的重要性日益上升。这一时间点也颇值得关注:美国的劳动收入占比正是从2000年开始下降的。
正如这篇新论文的作者所言,我们在描述不平等趋势和事实时必须谨慎。世纪之交前二十年有关不平等加剧的数据表明,高劳动收入发挥了主导作用,因此人们提出的诊断和解决方案聚焦于“超级经理人”以及位居收入前1%的其他“明星”劳动者。如果不平等加剧的原因实际是企业所有者的资本收入上升,而这些所有者位于前1%中的最顶端百分之一,那么这种思路就说不通了。借用一句常被归于约翰·梅纳德·凯恩斯的话:当有关不平等的事实发生变化时,我们也应改变对它的看法。




