避税天堂已成为全球金融体系的一大显著特征。跨国公司可利用各种手段,在其获得巨额收入的国家逃避纳税。在新研究中,我的同事Petr Janský和我估计,每年约有4200亿美元的企业利润从79个国家转移出去。
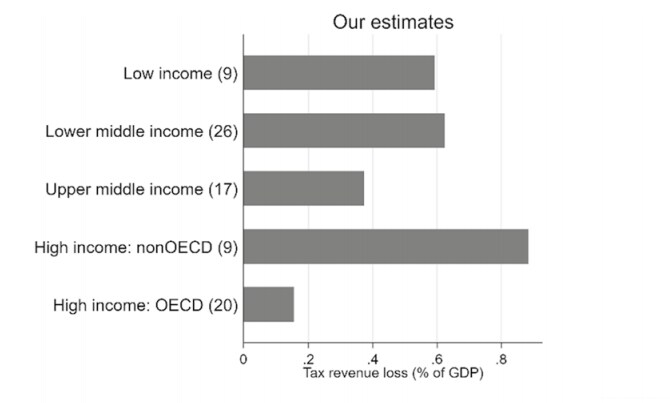
这相当于这些国家损失了约1250亿美元的税收收入。因此,其公共服务要么资金不足,要么只能由其他往往收入较低的纳税人来承担。这加剧了各国内部及全球范围内的不平等现象。
鉴于该问题的性质,避税或逃税本身就难以察觉。为规避这一困难,我们使用国际货币基金组织收集的外国直接投资(FDI)数据,考察来自避税天堂的企业与其他企业相比,是否在高税率国家申报较低的利润。
我们发现,来自避税天堂的外国直接投资占比较高的国家,其申报利润系统性地显著偏低,这表明这些利润在被申报于高税率国家之前,已被转移至避税天堂。这一关系的强度使我们能够估算,如果来自避税天堂的企业申报的利润与其他企业相近,各国将会多申报多少利润。
我们发现,低收入国家平均损失的利润(相对于其经济规模而言)至少与发达国家相当。与此同时,这些国家在采取有效工具以减少利润转移出境方面的能力较弱。
利润转移的三种渠道
跨国公司可利用三种主要渠道将利润从高税率国家转移出去:债务转移、在避税天堂登记版权或商标等无形资产,以及被称为“战略性转让定价”的手法。
为说明这些渠道的运作方式,设想一家跨国公司由两家公司构成:一家位于澳大利亚等高税率司法管辖区(公司A),另一家位于百慕大等低税率司法管辖区(公司B)。公司B为控股公司,全资拥有公司A。
尽管两家公司都应就其在各自国家所获利润纳税,但三种渠道之一被用于将利润从高税率国家(本例中为澳大利亚,企业所得税税率为30%)转移至低税率国家(百慕大,企业所得税税率为0%)。通过这种方式每转移1美元,跨国公司即可避免缴纳30美分的税款。
债务转移是指公司A(尽管并无必要)向公司B借款,并向公司B支付该笔贷款的利息。利息支出对公司A而言是一项成本,并可在澳大利亚作为税前扣除项目。因此,这实际上减少了公司A在澳大利亚申报的利润,同时增加了在百慕大申报的利润。
在第二种渠道中,跨国公司将其无形资产(如商标或版权)转让给公司B,随后公司A向公司B支付特许权使用费以使用这些资产。特许权使用费对公司A而言是一项成本,会人为降低其利润,同时增加公司B税负较轻的利润。
战略性转让定价,即第三种渠道,可在公司A与公司B开展交易时加以利用。为确定交易价格,目前大多数国家采用所谓的“独立交易原则”。这意味着,价格应与两家互不关联的实体相互交易时所确定的价格相同。
然而在实践中,确定独立交易价格往往十分困难,跨国公司有相当大的空间以最大限度降低其整体税负的方式设定价格。设想公司A生产牛仔裤,并将其销售给公司B,再由公司B在商店中销售。若生产一条牛仔裤的成本为80美元,而公司A愿意以100美元的价格卖给无关联的公司C,则其可获利20美元,并在澳大利亚按30%的税率缴纳6美元税款。
但若公司A以仅81美元的价格将牛仔裤出售给其子公司公司B,则其仅获利1美元,因此在澳大利亚仅需缴纳0.3美元税款。随后,公司B以100美元的价格将牛仔裤出售给无关联的公司C,获利19美元,但由于百慕大不征收企业所得税,因此无需缴税。通过这一手法,跨国公司每售出一条牛仔裤,即可在澳大利亚逃避缴纳5.7美元税款。
如何遏制这一行为
问题的根源在于国际企业所得税的征收方式。现行体系所依据的方法制定于近一个世纪前,当时今天我们所熟知的大型跨国公司尚不存在。如今,构成跨国公司的各个实体分别设立账目,仿佛它们是独立的公司。然而,跨国公司是从整体上优化其税负的。
相反,我们应转向所谓的统一征税模式。其理念是在产生利润的经济活动实际发生之处征税,而非在利润申报之地征税。跨国公司应申报其全球整体利润,以及其在运营所在各国的活动情况。这些国家的政府随后可依据跨国公司在本国的活动对其征税。
在实践中,明确界定究竟什么构成“产生利润的经济活动”才是棘手之处。例如,对于一家生产手机的跨国公司而言,很难厘清其利润究竟有多少是由加利福尼亚的管理人员、得克萨斯的设计人员、慕尼黑的程序员、中国的组装工厂、将手机运往巴黎的新加坡物流公司、在巴黎销售手机的零售店,或是法国消费者各自产生的。
针对统一征税方案的不同提案以各种方式界定这一税基。最常被考虑的五项因素是:总部所在地、销售额、工资总额、员工人数和资产。不同提案对这些因素赋予的权重各不相同。
归根结底,要引入统一征税,就需要全球就用于分配利润的计算公式达成共识。诚然,这一点很难做到。正如经合组织所言:“该方案在政治和行政上极为复杂,且需要一种在国际税收领域几乎不切实际的国际合作水平。”
但是,鉴于当前体系使全球各国政府每年付出约1250亿美元的代价,全球合作的成本真的会高于此数吗?




