Kuhn等人(2018)近期通过重构收入和财富调查数据,探讨了资产价格对财富不平等的重要性。他们发现,收入最低的50%人群杠杆率很高,其资产组合几乎完全由房地产构成。这与中产阶层形成对比,中产阶层持有住房和部分股票,而收入最高的10%人群几乎只持有股票。
由此我们可以推断,财富不平等的变化往往主要取决于资产价格的波动。当房价的增速快于股票价格时,财富不平等会缩小。而当房价下跌时,如2007至2009年金融危机之后那样,收入分布最低的50%人群的财富会大幅缩水。
这表明,房价动态对收入最低的50%人群的金融安全尤为重要。已有研究探讨了房价增长,尤其是金融危机前后几年的情况,但对房价波动的研究较少。在Hull等人(2018)的研究中,我们汇集了2009至2017年间瑞典全部住房交易的新数据集。我们利用该数据集衡量全国、地区和地方层面的波动,并考察其驱动因素。
企业集中度
我们首先考察企业特定冲击是否会导致房价波动加剧。为此,我们在地方层面计算企业集中度。我们发现,该指标每增加一个标准差,房价增长波动率就会相应上升0.82至1.26个百分点。对于中位数房产而言,这相当于波动率增加7%至11%。这表明,生活在就业来源相对较少的地区,会使房主更容易受到个别企业特有冲击的影响。
就业增长波动
Hartman-Glaser和Man(2017)以及Peng和Thibodeau(2017)发现,地方收入波动与房价波动之间存在正相关关系。我们进一步考察这一关联在更高的地理汇总层面是否依然成立,并特别关注与收入波动密切相关的就业增长波动。我们发现,地区层面房价波动的很大一部分可由就业增长波动解释。因此,在同一地点居住和工作的个人,很可能同时经历劳动收入和房价的高波动或低波动。从投资组合选择的角度看,这可能并非最优。
制造业
自20世纪70年代以来,大多数高收入国家的制造业在产出和就业中的占比都有所下降。Carvalho和Gabaix(2013)认为,制造业的衰落可以解释大缓和时期产出波动的减弱,因为制造业是高波动行业。此外,Howard和Liebersohn(2018)表明,在住房供给缺乏弹性的地区,制造业的衰落似乎与房价增长呈正相关。这表明,自20世纪70年代以来,制造业在产出和就业中占比的下降,可能是房价动态的一个不可忽视的驱动因素。
我们通过利用房价波动在地区和时间上的差异来探讨这一问题。我们发现,制造业在产出和就业中的占比越高,房价波动就越大。此外,这种波动似乎至少部分通过就业波动发挥作用。也就是说,当制造业占比较高时,就业波动也较大,进而转化为较高的房价波动。
对于中位数房产而言,制造业占比每增加10个百分点,房价增长波动率便会上升10%至21%。例如,若将一处完全相同的房产从制造业密集度最低的地区斯德哥尔摩,迁至制造业密集度最高的地区卡尔马,房价增长波动率将增加27%至53%。
总体效应
我们的大部分研究侧重于利用时间和地理差异,清晰地识别房价波动的来源。但我们也尝试探究房价波动的总体影响。例如,我们表明,足够大的区域性房价冲击可以对全国房价指数产生显著影响。
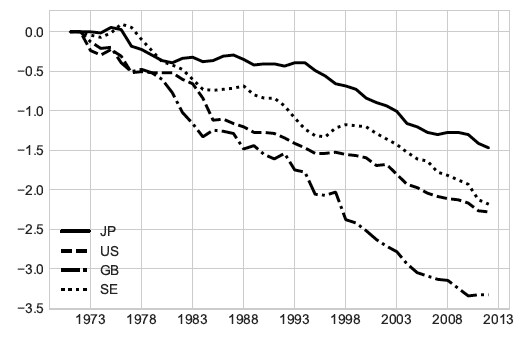
我们还衡量了制造业在产出中占比下降对总体波动的影响。利用我们对瑞典的估计,我们计算了美国、英国和日本的相应变化(见图1)。可归因于制造业的波动减少幅度在1.5至3.5个百分点之间。就瑞典而言,这一下降幅度意味着房价增长波动率下降32%。
图1 制造业占比所隐含的模拟房价波动变化
结论
正如Kuhn等人(2018)所示,房价动态是收入最低的50%人群财富积累的主要驱动因素,因此房价的增长率和波动率都对社会福利具有重要影响。
颗粒化的波动来源,如对企业特定冲击的暴露、对制造业的暴露以及就业增长波动,似乎是房价波动的重要驱动因素。这对宏观审慎政策和投资组合选择具有重要意义。具体而言,这表明房产层面房价风险的差异,使得某些地理区域的住房所有权更具吸引力。
这也意味着,最优家庭投资组合构成因地理区域而异;同时表明,若抵押贷款定价未考虑导致劳动收入与房价在区域和地方层面同步变动的颗粒化房价波动来源,则其定价可能存在偏差。
参考文献
Carvalho, V 和 X Gabaix(2013),《大分散及其逆转》("The Great Diversification and Its Undoing"),《美国经济评论》103(5): 1697-1727。
Hartman-Glaser, B 和 W Mann(2017),《抵押约束、财富效应与波动:来自房地产市场的证据》("Collateral Constraints, Wealth Effects, and Volatility: Evidence from Real Estate Markets"),SSRN工作论文。
Howard, G 和 J Liebersohn(2018),《房价升值的地理渠道:制造业衰落是否部分导致了房地产繁荣?》("The Geography Channel of House Price Appreciation: Did the Decline in Manufacturing Partially Cause the Housing Boom?"),工作论文。
Hull, I、C Olovsson、K Walentin 和 A Westermark(2018),《"总体房价波动的颗粒化起源"》,瑞典央行(Sveriges Riksbank)工作论文第349号。
Kuhn, M、M Schularick 和 U Steins(2018),《美国的收入与财富不平等,1949–2016》("Income and Wealth Inequality in America, 1949–2016"),CEPR讨论论文12218号。
Peng, L 和 T Thibodeau(2017),《房价的特质风险:来自2600万笔房屋销售的证据》("Idiosyncratic Risk of House Prices: Evidence from 26 Million Home Sales"),《房地产经济学》45(2): 340-375。




